Mit der Ausbildung beginnt für viele junge Erwachsene der Ernst des Lebens. In der Regel erhalten sie jedoch ein sehr geringes Gehalt und müssen sich gut organisieren, um die Ausbildungskosten, den Lebensunterhalt, die erste eigene Wohnung oder andere finanzielle Bedürfnisse zu decken. Ein Azubi-Kredit kann eine Möglichkeit sein, die finanziellen Herausforderungen zu meistern.
Die Beantragung eines Kredits kann sich schwierig gestalten, da Banken aufgrund des geringen Einkommens und des befristeten Beschäftigungsverhältnisses von Auszubildenden das Risiko von Zahlungsausfällen als hoch einschätzen. Dennoch gibt es Möglichkeiten noch vor Ende der Ausbildung einen passenden Kredit zu finden, der zu ihren Bedürfnissen passt.

Auszubildenden stehen verschiedene Kreditmöglichkeiten zur Verfügung. Für einen Kredit für Auszubildende von der Bank wird die monatliche Rate, die während der Laufzeit des Darlehens zu zahlen ist, vertraglich festgelegt. Einige Banken bieten flexible Optionen wie Sondertilgungen oder die Möglichkeit einer Ratenpause an, um auf unvorhergesehene finanzielle Situationen reagieren zu können. Zudem kann man zwei Möglichkeiten unterscheiden:
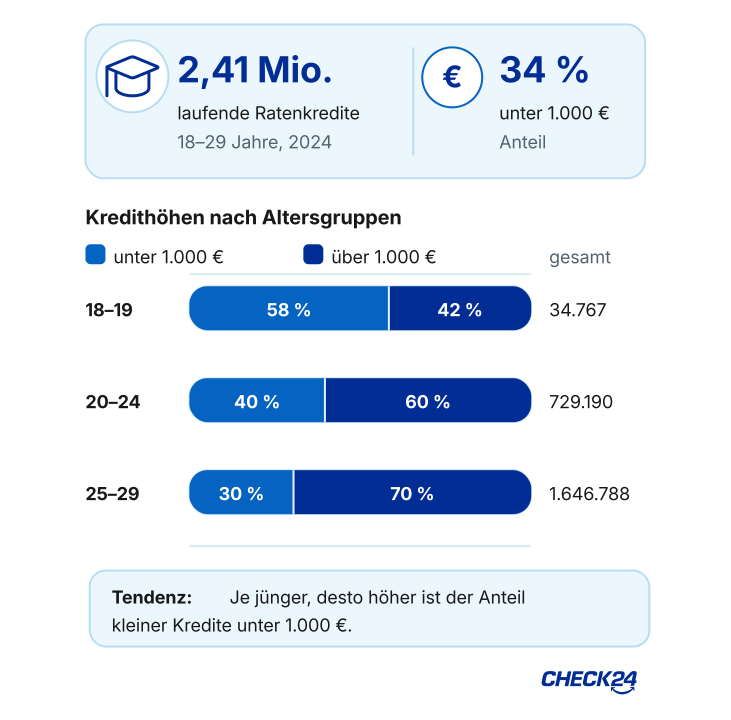
Aktuelle Schufa-Zahlen zeigen, dass junge Erwachsene bereits viele Ratenkredite haben:
In den Altersgruppen 18 bis 29 Jahre waren es 2024 zusammen rund 2,41 Millionen. Rund ein Drittel davon lag unter 1.000 Euro.
Besonders deutlich ist der Anteil kleiner Kredite bei der jüngsten Gruppe: Bei 18- bis 19-Jährigen machten Kredite unter 1.000 Euro 58 Prozent der laufenden Ratenkredite aus; bei 20- bis 24-Jährigen waren es 40 Prozent, bei 25- bis 29-Jährigen 30 Prozent.
Die BaFin warnt bei „Buy now, pay later“ (BNPL) ausdrücklich vor dem Risiko, den Überblick über offene Rechnungen zu verlieren. Laut BaFin-Umfrage aus dem April 2025 war das bei den unter 30-jährigen BNPL-Nutzern besonders häufig der Fall. Eine Haushaltsrechnung vor der Kreditbeantragung hilft, Rate, Laufzeit und Rückzahlung realistisch einzuschätzen.
Quellen: Schufa Risiko- und Kredit-Kompass 2025, BaFin Verbraucherinformationen zu Buy now pay later, Umfrage April 2025. Eigene Berechnung und Rundung der Summen und Prozentanteile.
| Uberschrift | eignet sich für | eignet sich nicht für |
| BAB (Berufsausbildungsbeihilfe) | Azubis, die aufgrund der Entfernung zwischen Betrieb und Elternhaus nicht zu Hause wohnen können, betriebliche Ausbildungen | schulische Ausbildungen, Azubis, die problemlos bei den Eltern wohnen können |
| BAföG | Azubis in schulischer Ausbildung ohne feste Ausbildungsvergütung, deren Eltern eine bestimmte Einkommensgrenze nicht überschreiten | Azubis in betrieblicher Ausbildung mit Vergütung |
| KfW-Bildungskredit | Finanzierung des Lebensunterhalts in den letzten beiden Ausbildungsjahren | Azubis im 1. Ausbildungsjahr; langfristige Finanzierung über den Förderzeitraum hinaus |
| Kreditkarte mit Teilzahlungsoption | kurzfristigen finanziellen Spielraum bei einmaligen Anschaffungen | regelmäßige, wiederkehrende Ausgaben |
| Dispokredit | kurzfristige, spontane Engpässe | langfristige Finanzierungen; regelmäßige Ausgaben |
| Buy Now Pay Later | einmalige, überschaubare Anschaffungen | laufende Kosten, häufige Nutzung |
Wenn während der Ausbildung schnell finanzielle Engpässe überbrückt werden müssen, kann ein Kurzzeitkredit eine gute Lösung sein. Er bietet eine planbare Möglichkeit, kurzfristige Lücken zu schließen.
Da die finanziellen Mittel der meisten jungen Menschen in Ausbildung monatlich begrenzt sind, gewähren Kreditinstitute in der Regel nur geringe Kreditbeträge. Die monatliche Rate eines Kleinkredits kann an die Haushaltsrechnung anpasst werden: Je länger die Laufzeit, desto niedriger die monatliche Rate. Allerdings sind die Gesamtkosten bei längerer Laufzeit höher.
| Effektiver Jahreszins | Laufzeit | Monatliche Rate | Gesamtkosten | |
| 2.000 € | 9,86 %* | 36 Monate | 64,40 € | 2.318,51 € |
| 2.000 € | 9,86 %* | 60 Monate | 42,36 € | 2.541,39 € |
| 3.000 € | 9,86 %* | 36 Monate | 96,60 € | 3.477,76 € |
| 3.000 € | 9,86 %* | 60 Monate | 63,53 € | 3.812,08 € |
Durch die Verbindung des Gehaltskontos beim Kreditvergleich über CHECK24 entfällt bei vielen Banken der manuelle Upload von Gehaltsnachweisen oder Kontoauszügen. Zudem können Antragsteller mit einem verknüpften Bankkonto von einer kürzeren Bearbeitungszeit oder sogar günstigeren Konditionen profitieren.
Die Höhe der Kreditsumme hängt vom Ausbildungsgehalt und vom Monatsbudget ab. Mit Hilfe eines Kreditrechners können sich Auszubildende einen Überblick über die mögliche Kredithöhe verschaffen. Für die Berechnung geben sie eine monatliche Rate, eine Laufzeit und einen Zinssatz ein.
Stehen beispielsweise 100 Euro für die Kreditrate zur Verfügung, ist bei einer Kreditlaufzeit von drei Jahren und einem Zinssatz von 9,86 Prozent eine Kredithöhe von 3.124 Euro möglich. Steht nur die Hälfte des Geldes für die monatliche Rate zur Verfügung, halbiert sich für dieselbe Laufzeit auch der mögliche Kreditbetrag.
Auszubildende haben häufig ein niedriges Einkommen, was das Risiko für Kreditgeber erhöht, dass sie das geliehene Geld nicht fristgerecht zurückzahlen können. Dies führt oftmals zu erschwerten Bedingungen bei der Kreditbewilligung.
Die Auszahlung eines Kredits für eine Person in Ausbildung hängt von der Bank und der Vollständigkeit der Unterlagen ab. Benötigt werden häufig Nachweise über die Vergütung während der Ausbildung und den Ausbildungsvertrag. Eine digitale Legitimation und die Verbindung des Gehaltskontos können die Bearbeitung beschleunigen. Nach der abschließenden Prüfung, der Kreditzusage und dem Vertragsabschluss überweist die Bank den Kreditbetrag auf das angegebene Konto, oft innerhalb eines Bankarbeitstags.
Tipp: Bei vielen Angeboten über CHECK24 ist die kostenlose und schnelle Legitimation per VideoIdent oder einem anderen Online-Legitimationsverfahren möglich.
Ja, für die Kreditvergabe gilt grundsätzlich ein Mindestalter von 18 Jahren. Erst ab diesem Alter ist man in Deutschland voll geschäftsfähig.
Mit einem speziellen Autokredit können auch Personen in Ausbildung ein Auto finanzieren. Wird der entsprechende Verwendungszweck beim Kreditantrag angegeben, erhöht das sogar die Chancen auf eine Kreditbewilligung, da das Fahrzeug dem Kreditinstitut gleichzeitig als Sicherheit dient und im Falle eines Zahlungsausfalls veräußert werden könnte.
Solche Kreditoptionen werden nur von ausländischen Kreditinstituten angeboten und sind in der Regel sehr teuer und auf bestimmte Beträge beschränkt. Auch für die Kreditaufnahme eines Schufa-freien Angebots wird die Bonität geprüft, wenn auch nicht die deutsche Schufa. Kommt der entsprechende Kreditgeber zum dem Schluss, dass die finanziellen Umstände des Azubis ausreichend sind, ist ein solcher Kredit möglich.
Eine Finanzierung für Azubis stellt eine Möglichkeit dar, finanzielle Engpässe während der Ausbildung zu überbrücken. Jedoch gestaltet sich die Kreditvergabe aufgrund des geringen Einkommens oft schwieriger. Die Einbindung eines zweiten Kreditnehmers kann die Bewilligung erleichtern. Die Nutzung alternativer Finanzierungsmöglichkeiten wie die Teilzahlungsoption einer Kreditkarte oder ein Dispokredit kann auf den ersten Blick die einfachere Lösung sein, ist aber oft mit hohen Kosten verbunden.
Ein Ratenkredit bietet Azubis zudem deutlich mehr Planungssicherheit als ein Dispokredit. Dennoch ist es wichtig, die Konditionen genau zu prüfen und sich darüber im Klaren zu sein, dass jede Kreditform eine langfristige finanzielle Verpflichtung darstellt.
Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.
Telefonische Beratung
Haben Sie Fragen oder benötigen Sie eine Beratung? Unsere Kundenberater helfen Ihnen gerne!
089 - 24 24 11 24 Mo. bis So. von 08 - 20 Uhr