Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Kostenloses Konto
Gemeinschaftskonto
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche

Gemeinschaftskonto-Vergleich: Top-Konto gemeinsam eröffnen

Exklusive Angebote und kostenloser Kontoumzug
Bis zu
250 €
Bonus
Ausgezeichneter Service
Unsere Partner
Belohnen Sie sich mit exklusiven Vorteilen

Sofortiger Zugang zu unserem Smily-Treueprogramm und Punkte auf ausgewählte Konten erhalten.

Welches Gemeinschaftskonto passt zu Ihnen?

  • Ob für Paare oder WGs – ein Gemeinschaftskonto ist ein Bankkonto, das es zwei oder mehr Personen ermöglicht, gemeinsame Ausgaben und Einnahmen über ein einziges Konto abzuwickeln.
  • Wenn Sie mit einer Person ein gemeinsames Konto eröffnen, gehen damit Rechte und Pflichten einher, die sich von einem Einzelkonto unterscheiden. Wichtig zu wissen ist, dass Sie gemeinsam haften.
  • Im CHECK24-Vergleich sehen Sie sofort eine große Auswahl an Banken, können hilfreiche Filter nutzen und erhalten dank unserer exklusiven Kontonote eine transparente Bewertung aller Angebote. So finden Sie mühelos das Gemeinschaftskonto, das wirklich zu Ihnen passt, statt lange selbst zu recherchieren.

Zuletzt überarbeitet von:
Anna Molder, Online Redakteurin Finanzen bei CHECK24

Kontoführungsgebühr & weitere Konditionen transparent vergleichen

Gemeinschaftskonten unterscheiden sich unter anderem bei Kosten, Voraussetzungen für eine kostenlose Kontoführung sowie den enthaltenen Leistungen. Ein Vergleich hilft dabei, das passende Angebot zu finden.

Teilen Sie uns Ihren monatlichen Geldeingang für das Gemeinschaftskonto mit und wir zeigen Ihnen, welche Konten Sie ohne Kontoführungsgebühren erhalten können.

Einige Banken bieten Gemeinschaftskonten auch ohne Mindestgeldeingang kostenlos an. 

Gemeinschaftskonto gewünscht?

Ja
Nein
Mtl. Geldeingang (optional)
Kontoname
Kontonote
Highlights
Monatliche Kontogebühr
Dispozins
Automaten (gebührenfrei)
Kundenbewertung
Beliebtestes Konto + 75€ Bonus

C24 Bank Smartkonto

C24 Bank

/kredit/assets/images/recommendation/smiley_best.svg 94% Weiterempfehlung

1,3
Kontonote
sehr gut
Grade frame grey
75 € Exklusivbonus
0,75% Tagesgeldzins
0,75% Direktzins auf Giroguthaben
kostenlos weltweit abheben
0 €
7,49%
49.750
4,57/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente

Konto

Kontozugriff Online, App
6 / 10
Banking App 4,8/5 (Apple); 4,5/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen mittel
2 / 3
Dispo 7,49% pro Jahr
4 / 5

Karte

Girocard kostenlos (ohne Partnerkarte)
6 / 8
Debitkarte kostenlos (ohne Partnerkarte)
6 / 8
Kreditkarte nicht verfügbar
0 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
13 / 14
Bargeldauszahlung Ausland weltweit limitiert
3 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe 75 €
3 / 4
Bonusbedingungen Kontoumzug
1 / 3
Habenzins 0,75% pro Jahr
1 / 4

Nachhaltigkeit

Nachhaltigkeit Keine Aktivität
0 / 2

Zufriedenheit

Kundenbewertungen 4,6 von 5 Sternen
23 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,8/5 (Apple); 4,5/5 (Google)

Online-Banking (Sicherheitsverfahren)

Freigabe per App

Persönliches Beratungsangebot

Kundenservice für Fragen per Telefon, Video oder Chat, aber keine persönliche Beratung

Sonderleistungen

4 Unterkonten (mit eigener IBAN), Multibanking, Fotoüberweisung, Ausgabenanalyse, Geteiltes Konto (andere C24 Kunden hinzufügen und Finanzen gemeinsam verwalten), virtuelle Karte
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/mc.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Debitkarte: 49.750 Automaten mit Mastercard Zeichen (Abhebehäufigkeit: limitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: weltweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Geldanlage (z.B. Tages-, Festgeld)
Kredit
Versicherungen

Monatliche Kontoführung

0 €

Dispozins

7,49% pro Jahr (ab 7,49% (bonitätsabhängig) - ab 3 Gehaltseingängen in 3 aufeinanderfolgenden Monaten)

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

0 € (optional in der App beantragbar), Partnerkarte: Keine Partnerkarte verfügbar

Ausgabe einer Debitkarte

0 €, Partnerkarte: keine Partnerkarte verfügbar

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 0%

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (der Automatenbetreiber erhebt ein direktes Entgelt für jede Bargeldauszahlung)
Debitkarte: 0 € (4 kostenlose Abhebungen pro Monat in Deutschland und euroweit an allen Automaten mit Mastercard-Zeichen; unabhängig vom Betreiber. Danach 2 € pro Abhebung)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: nicht möglich
Debitkarte: 0 € (4 kostenlose Abhebungen pro Monat an allen Mastercard-Automaten; Betreibergebühren möglich. Danach 2 € pro Abhebung)

Bargeldauszahlung in der Bankfiliale / Handel

am Bankschalter nicht verfügbar; mit Girocard / App in zahlreichen Supermärkten kostenlos Bargeld abheben

Bargeldeinzahlung

7,50 € (für Einzahlungen bis einschließlich 5.000 € über die ReiseBank; für Beträge darüber: 15 €. Alternativ 1,75 % des Einzahlungsbetrags in über 12.000 Partnergeschäfte bis zu 999 € täglich.)

Bonus

75 €

Bonusbedingungen

Bedingung: - Neukunden erhalten aktuell 75 € exklusiven Bonus, wenn sie ihr bisheriges Girokonto automatisiert über den digitalen CHECK24 Kontoumzug umziehen und kündigen. - Die Aktion gilt nur, wenn die Schließung des alten Kontos innerhalb der ersten 90 Tage nach Antragsstellung automatisiert über den digitalen CHECK24 Kontoumzug in Auftrag gegeben wird. - Der Kontoumzug muss mittels Online Banking Login Ihres alten Girokontos erfolgen. - Zugang zum Kontoumzug erhalten Sie nach erfolgreicher Kontoeröffnung in der C24 Bank App. - Das Angebot gilt ab dem 01.12.2023 für Ihr erstes C24 Bank Girokonto oder wenn Sie in den letzten 12 Monaten kein Girokonto bei der C24 Bank hatten. Ausschluss: - Der manuelle Kontoumzug ohne Online Banking Login ist nicht bonusberechtigt. Auszahlung: - Die Auszahlung erfolgt spätestens 4 Wochen nach Beauftragung der Kontoschließung auf Ihr neues C24 Bank Konto.

Cashback

0,05% - 2,5%

Cashback-Programm

Bis zu 1200 € Cashback bei Kartennutzung: Durch die Nutzung der C24 Mastercard können Sie CHECK24 Punkte sammeln und sich diese als Cashback auszahlen lassen. Bis zu 100 € monatlicher Cashback (10.000 CHECK24 Punkte) möglich basierend auf Ihren Kartenumsätzen (bis zu 1200 € jährlich). Der Basis-Cashback beträgt 0,05% des Einkaufswertes, d.h. für 20 € Umsatz beträgt der Basis-Cashback 0,01€ bzw. 1 CHECK24 Punkt. Bei der Berechnung des Cashbacks wird auf volle Centbeträge mathematisch gerundet. Der kleinste mögliche Cashback beträgt 0,01 € bzw. 1 CHECK24 Punkt. Bei Käufen über Aktions-Partner (z.B. Netflix) gibt es einen Aktions-Cashback von bis zu 2,5%. Bei CHECK24 Shopping erhalten Sie 2% Cashback. Es sind max. 100 € (10.000 CHECK24 Punkte) pro Monat an Cashback möglich.

Habenzins

0,75% pro Jahr (Neu- und Bestandskunden profitieren von 0,75% Zinsen p.a. auf ihr Tagesgeldpocket auf bis zu 100.000 €. Zudem erhalten Kunden 0,75% Zinsen p.a. auf bis zu 50.000 € direkt auf das Girokontoguthaben. Für die Verzinsung ist kein zusätzliches Tagesgeldkonto oder Pocket erforderlich. Für das Pocket erhalten Kunden 0,75% Zinsen p.a. auf bis zu 5.000 €.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB).

Service Information

Die C24 Bank nimmt nicht am europäischen Bezahlsystem "Wero" teil.
Ihr Antrag bei der C24 Bank ist 30 Tage lang gültig. Sollten Sie bis dahin den Prozess in der App nicht vervollständigt haben, können Sie einen erneuten Antrag unverbindlich stellen.

Bankendetails

Anschrift: C24 Bank Neue Mainzer Straße 14-18 60311 Frankfurt am Main BIC: DEFFDEFFXXX

N26 Bank N26 Standard

N26 Bank

/kredit/assets/images/recommendation/smiley_good.svg 89% Weiterempfehlung

2,0
Kontonote
gut
Grade frame grey
100 € Exklusivbonus
0,25% Tagesgeldzins
kostenlos euroweit abheben
0 €
13,40%
49.750
4,33/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente

Konto

Kontozugriff Online, App, Telefon
8 / 10
Banking App 4,8/5 (Apple); 4,2/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen wenig
1 / 3
Dispo 13,4% pro Jahr
1 / 5

Karte

Girocard nicht verfügbar
0 / 8
Debitkarte kostenlos (einmalige Gebühr)
4 / 8
Kreditkarte nicht verfügbar
0 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
13 / 14
Bargeldauszahlung Ausland euroweit
3 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe 100 €
3 / 4
Bonusbedingungen Kontoumzug
1 / 3
Habenzins 0,25% pro Jahr
0 / 4

Nachhaltigkeit

Nachhaltigkeit Bank mit Nachhaltigkeitsaktivität
1 / 2

Zufriedenheit

Kundenbewertungen 4,3 von 5 Sternen
16 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,8/5 (Apple); 4,2/5 (Google)

Online-Banking (Sicherheitsverfahren)

pushTAN

Persönliches Beratungsangebot

Chatbot support, In-app chat, telefonischer Kundenservice, aber keine persönliche Beratung

Sonderleistungen

Insights zu Ausgaben, click to pay, optional: eSIM Handytarife ab 13,99 €/mtl. (10 GB) mit Telefon- und SMS-Flatrate innerhalb Deutschlands
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/mc.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Debitkarte: 49.750 Automaten mit Mastercard Zeichen (Abhebehäufigkeit: limitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: euroweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Crypto
Kredit
Versicherungen

Monatliche Kontoführung

0 €

Dispozins

13,40% pro Jahr

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

nicht verfügbar, Partnerkarte: nicht verfügbar

Ausgabe einer Debitkarte

0 € (virtuelle Karte; physische Karte einmalig 10 €), Partnerkarte: nicht verfügbar

Einsatz der Karten zum Bezahlen in Fremdwährung

Debitkarte: 0 €

Bargeldauszahlung an Geldautomaten

Debitkarte: 0 € (2x pro Monat in Deutschland, danach 2 €. Im restlichen EWR unlimitiert kostenlos.)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Debitkarte: 1,7% vom Umsatz

Bargeldauszahlung in der Bankfiliale / Handel

0 € (per CASH26 in der App Abhebebetrag eingeben und generierten QR Code an der Kasse scannen lassen)

Bargeldeinzahlung

1,5% auf den Betrag

Bonus

100 €

Bonusbedingungen

Bedingung: - Neukunden erhalten einen exklusiven Bonus von 100 €, wenn sie ihr bisheriges Girokonto automatisiert über den digitalen CHECK24 Kontoumzug umziehen und kündigen. - Die Aktion gilt nur, wenn die Schließung des alten Kontos innerhalb der ersten 90 Tage nach Antragsstellung automatisiert über den digitalen CHECK24 Kontoumzug in Auftrag gegeben wird. - Zugang zum Kontoumzug erhalten Kunden nach erfolgreicher Kontoeröffnung. Ausschluss: - Kunden, die diesen Bonus bereits in der Vergangenheit für ein N26 Konto erhalten haben, sind nicht bonusberechtigt. - Der Bonus wird nur 1x pro Kunde gewährt. - Der manuelle Kontoumzug ohne Online-Banking-Login ist nicht bonusberechtigt. Auszahlung: - Die Auszahlung erfolgt spätestens 4 Wochen nach Beauftragung der Kontoschließung auf das N26 Konto.

Habenzins

0,25% pro Jahr (N26 Standard Kunden profitieren momentan von 0,25% p.a. auf Tagesgelder. Für die Verzinsung ist der Abschluss eines eigenständigen Tagesgeldkontos zusätzlich zum Girokonto nötig. Zinsanpassungen möglich.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB).

Service Information

N26 nimmt nicht am europäischen Bezahlsystem "Wero" teil.

Nachhaltigkeit

Nach Angaben im ESG Report 2024 sanken die von N26 erfassten betrieblichen Treibhausgasemissionen im Jahr 2024 um 17,3 % gegenüber 2023. Seit 2025 wendet N26 intern einen CO₂-Preis auf direkte und indirekte Emissionen des Geschäftsbetriebs an. Die daraus berechneten Beiträge trägt N26 selbst. Nach Angaben der Bank fließen sie in ausgewählte Projekte zur Vermeidung oder Entfernung von Treibhausgasen. Bei der Auswahl berücksichtigt N26 unter anderem zertifizierte CO₂-Zertifikate, die CO₂-Entnahmewirkung sowie ökologische und soziale Auswirkungen. Die Nachhaltigkeitsaktivitäten werden durch regelmäßige Wesentlichkeitsanalysen gesteuert und im ESG Report 2024 dokumentiert.

Bankendetails

Anschrift: Klosterstraße 62 10179 Berlin Deutschland

ING Girokonto

ING

/kredit/assets/images/recommendation/smiley_best.svg 94% Weiterempfehlung

1,3
Kontonote
sehr gut
Grade frame grey
3,75% Tagesgeldzins für 4 Monate
kostenlos euroweit abheben
0 €
9,39%
49.750
4,52/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente
Testberichte

Konto

Kontozugriff Online, App, Telefon
8 / 10
Banking App 4,7/5 (Apple); 4,5/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen wenig
1 / 3
Dispo 9,39% pro Jahr
3 / 5

Karte

Girocard 1,49 € mtl.
3 / 8
Debitkarte kostenlos (inkl. Partnerkarte)
8 / 8
Kreditkarte nicht verfügbar
0 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
14 / 14
Bargeldauszahlung Ausland euroweit
3 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe kein Bonus
0 / 4
Bonusbedingungen kein Bonus
0 / 3
Habenzins 3,75% pro Jahr
4 / 4

Nachhaltigkeit

Nachhaltigkeit Bank mit Nachhaltigkeitsaktivität
1 / 2

Zufriedenheit

Kundenbewertungen 4,5 von 5 Sternen
21 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,7/5 (Apple); 4,5/5 (Google)

Online-Banking (Sicherheitsverfahren)

Freigabe per App, photoTAN

Persönliches Beratungsangebot

Kundenservice vorhanden, aber keine persönliche Beratung

Sonderleistungen

Fotoüberweisung, Kleingeld Plus
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Girocard: 500 ING Automaten (Abhebehäufigkeit: unlimitiert)
Debitkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: unlimitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: euroweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Wertpapierdepot
Sparpläne
Vermögensverwaltung
Geldanlage (z.B. Tages-, Festgeld)
Kredit
Baufinanzierung

Monatliche Kontoführung

0 € (0 € bei einem Geldeingang durch Lohn, Gehalt, Rente, Pension, Kindergeld, staatliche Zahlungen oder anderen Überweisungen von insgesamt mind. 1.000 € im Kalendermonat oder wenn Sie unter 28 Jahre alt sind, sonst 4,90 € ab dem 3. Monat nach Kontoeröffnung. Eigene Überträge, z.B. Bareinzahlungen oder Überweisungen von Konten der ING mit identischen Kontoinhabenden zählen nicht als Geldeingang.)

Dispozins

9,39% pro Jahr

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

1,49 € pro Monat (optional in der Strecke auswählbar), Partnerkarte: 1,49 € pro Monat (optional in der Strecke auswählbar)

Ausgabe einer Debitkarte

0 €, Partnerkarte: 0 €

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 2,2%

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (in Deutschland an allen Automaten der ING ab 50 €)
Debitkarte: 0 € (in Deutschland und euroweit an allen Automaten mit VISA-Zeichen ab 50 €; unabhängig vom Betreiber)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: 5 €
Debitkarte: 2,2% des Umsatzes an Automaten mit VISA-Zeichen

Bargeldauszahlung in der Bankfiliale / Handel

in ReiseBank Filiale ab 5.000-25.000 € möglich, Kosten: 0,25% des Betrags mind. 19 €; in einigen Geschäften (z.B. ALDI Süd) mit der Girocard oder via die App kostenlos möglich

Bargeldeinzahlung

1% des Einzahlungsbetrags mind. 2,50 € an ING Einzahlungsautomaten mit der Girocard; Alternativ über die App im Supermarkt für 1,5% vom Einzahlungsbetrag oder in Filialen der ReiseBank für 7,50 € je 5.000 €

Bonus

--

Cashback

0% - 15%

Cashback-Programm

Wer sein ING Girokonto nutzt, kann sich mit dem Cashback-Service der ING bei über 800 Online-Shops Geld zurückholen. Kunden können direkt über das Online-Banking auf das Shopping-Portal zugreifen und sich das gesparte Geld auf ihr ING Girokonto überweisen lassen. Für Umsätze außerhalb dieser Online-Shops erhalten Sie keinen Cashback.

Habenzins

3,75% pro Jahr (Neukunden schließen mit dem Girokonto in einem Schritt ebenfalls ein kostenloses Tagesgeldkonto ab. Dabei gewährt die Bank Tagesgeld-Neukunden auf dieses Konto 3,75% Zinsen p.a. für 4 Monate bis zu einem Guthaben von 250.000 €. Danach gilt der variable Zinssatz von aktuell 0,75% p.a.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB) + zusätzliche Absicherung durch den Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V..

Service Information

Die ING nimmt am europäischen Bezahlsystem "Wero" teil.
Neuer Service "ING Bargeld": Über die App können Kunden mit dem Smartphone einen Barcode generieren und damit Geld an der Supermarktkasse ein- und auszahlen. Bargeldeinzahlungen via Smartphone kosten 1,5% vom Einzahlungsbetrag, Bargeldauszahlungen via Barcode sind kostenlos.

Bankendetails

Anschrift: ING-DiBa AG Theodor-Heuss-Allee 2 60486 Frankfurt am Main Deutschland BIC: INGDDEFFXXX
Beliebteste Bank 2026
Beliebteste Bank 2026€uro 05/2026
Deutschlands größte Direktbank ist zum 20. Mal in Folge Deutschlands beliebteste Bank geworden. In der Umfrage des Wirtschaftsmagazins €uro (05/2026) erreicht die ING den Spitzenplatz in den zentralen Kategorien Gesamtzufriedenheit und Vertrauen in die eigene Hausbank.

comdirect Aktiv

comdirect

/kredit/assets/images/recommendation/smiley_good.svg 76% Weiterempfehlung

1,3
Kontonote
sehr gut
Grade frame grey
250 € Neukundenbonus
3,25% Tagesgeldzins für 6 Monate
kostenlos weltweit abheben
0 €
8,90%
49.750
3,94/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente
Testberichte

Konto

Kontozugriff Online, App, Telefon
8 / 10
Banking App 4,6/5 (Apple); 4,3/5 (Google)
9 / 10
Beratungsangebot Ansprechpartner
3 / 3
Sonderleistungen mittel
2 / 3
Dispo 8,9% pro Jahr
3 / 5

Karte

Girocard kostenlos mit Bedingungen
5 / 8
Debitkarte kostenlos (Partnerkarte kostenpflichtig)
7 / 8
Kreditkarte kostenlos mit Bedingungen
4 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
14 / 14
Bargeldauszahlung Ausland weltweit limitiert
3 / 4
Bargeldeinzahlung kostenlos mit Bedingungen
1 / 2

Bonus

Bonushöhe 250 €
4 / 4
Bonusbedingungen andere Bedingungen
2 / 3
Habenzins 3,25% pro Jahr
4 / 4

Nachhaltigkeit

Nachhaltigkeit Keine Aktivität
0 / 2

Zufriedenheit

Kundenbewertungen 3,9 von 5 Sternen
8 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,6/5 (Apple); 4,3/5 (Google)

Online-Banking (Sicherheitsverfahren)

Mobile TAN, FinTS, pushTAN, photoTAN

Persönliches Beratungsangebot

verfügbar

Sonderleistungen

kostenloses Depot, Fotoüberweisung, Chat- und Sprachüberweisung, Kontodaten teilen per QR-Code, Bargeld Plus (ab 6,90€/Monat), Reise-Sorglos-Paket (ab 7,90€/Monat)
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Girocard: 4.500 Cash Group Automaten (Abhebehäufigkeit: unlimitiert)
Debitkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: limitiert)
Kreditkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: unlimitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: weltweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

bedingt kostenlos

Weitere Bankleistungen

Wertpapierdepot
Sparpläne
Fremdwährungen
Vermögensverwaltung
Geldanlage (z.B. Tages-, Festgeld)
Kredit
Baufinanzierung
Versicherungen

Monatliche Kontoführung

0 € (in den ersten 36 Monaten bedingungslos kostenlos, danach bei einem monatlichen Geldeingang von mindestens 700 €, bei drei Zahlungen über Apple oder Google Pay pro Monat oder wenn Sie unter 28 Jahre alt und Student, Schüler, Auszubildender oder Praktikant sind, sonst 4,90 € pro Monat)

Dispozins

8,90% pro Jahr

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

0 € (für die ersten 36 Monate kostenlos, danach wieder Standardkonditionen (1€ monatlich)), Partnerkarte: 1 € pro Monat

Ausgabe einer Debitkarte

0 €, Partnerkarte: 1 € pro Monat

Ausgabe einer Kreditkarte

ab 0 € (in den ersten 36 Monaten kostenlos, danach 1,90 € pro Monat“), Partnerkarte: ab 1 € pro Monat

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 1,75%

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (an allen Automaten der Commerzbank und Cash Group)
Debitkarte: 0 € (3 kostenlose Abhebungen pro Monat in Deutschland und weltweit an allen Automaten mit VISA-Zeichen, unabhängig vom Betreiber. Danach 4,90 € pro Abhebung)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: nicht möglich
Debitkarte: 0 € (3 kostenlose Abhebungen pro Monat an allen VISA-Automaten; Betreibergebühren möglich)

Bargeldauszahlung in der Bankfiliale / Handel

5,90 € (Mindestkosten, ansonsten 3% vom Umsatz)

Bargeldeinzahlung

0 € (3 mal pro Jahr kostenlos an allen Einzahlungsautomaten oder Kassen der Commerzbank, danach 4,90 €)

Bonus

250 €

Bonusbedingungen

Bedingung: - 250 Euro Prämie bei Erfüllung der Aktionsbedingungen. - Einwilligung in die Übermittlung werblicher Informationen der Commerzbank AG per E-Mail während der Kontoeröffnung. - Kein Widerruf dieser Einwilligung in den ersten 3 Monaten nach Kontoeröffnung. - Mindestens 5 Transaktionen über jeweils 25 Euro oder mehr innerhalb der ersten 3 Monate nach Kontoeröffnung (Überweisung, Ein- und Auszahlung, Zahlung per Lastschrift, Abheben am Geldautomaten). - Das neue Konto muss mindestens 12 Monate bestehen bleiben. - Das Angebot gilt nur für comdirect Neukundinnen und -kunden. - Vollständiger Eingang der Antragsdaten zur Kontoeröffnung bei comdirect bis 23.11.2026. - comdirect behält sich vor, das Angebot jederzeit zu modifizieren oder zu beenden. Ausschluss: - Keine Teilnahme für Personen, die in den letzten 6 Monaten vor Kontoeröffnung bereits Kundin oder Kunde von comdirect – eine Marke der Commerzbank AG waren. - Ausgeschlossen sind Kundinnen und Kunden, deren Konto und/oder Depot von einem Finanzdienstleister betreut wird. Auszahlung: - Gutschrift der 250 Euro Prämie im 4. Monat nach Kontoeröffnung auf dem neuen Girokonto, sofern die Aktionsbedingungen erfüllt sind. - Bei einer Kontolaufzeit von weniger als 12 Monaten behält sich comdirect eine Rückforderung der Prämie vor.

Habenzins

3,25% pro Jahr (Comdirect-Neukunden erhalten aktuell für die ersten 6 Monate 3,25 % Zinsen p. a. auf ihr Tagesgeld. Bestandskunden erhalten 0,75% Zinsen p.a. auf das Tagesgeld. Die Verzinsung setzt die Eröffnung eines eigenständigen Tagesgeldkontos voraus.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB) + zusätzliche Absicherung durch den Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V.

Service Information

Die comdirect nimmt nicht am europäischen Bezahlsystem "Wero" teil.

Nachhaltigkeit

Bankendetails

Anschrift: comdirect – eine Marke der Commerzbank AG Pascalkehre 15 25451 Quickborn
Beste Bank und Beste Direktbank 2026
Beste Bank und Beste Direktbank 2026€uro-Magazin 05/2026
Im Auftrag von €uro hat das Hamburger Analyseunternehmen SWI (Sozialwissenschaftliches Institut) zwischen Januar und März 2026 wieder insgesamt 36 in Deutschland tätige Geldinstitute bundesweit untersucht. comdirect gewinnt die Auszeichnung als Beste Bank sowie als Beste Direktbank bereits zum 9. Mal in Folge beim €uro-Bankentest. Weitere Infos siehe Qualitätscheck für Banken: Der Test - BÖRSE ONLINE oder in der Print-Ausgabe 05/2026 des €uro-Magazins.

HypoVereinsbank HVB PlusKonto

HypoVereinsbank

/kredit/assets/images/recommendation/smiley_good.svg 83% Weiterempfehlung

2,0
Kontonote
gut
Grade frame grey
75 € Exklusivbonus
3,25 % Tagesgeldzins für min. 4 Monate
persönlicher Ansprechpartner
0 €
13,28%
4.500
4,17/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente

Konto

Kontozugriff Online, App, Filiale, Telefon
10 / 10
Banking App 4,3/5 (Apple); 4,4/5 (Google)
9 / 10
Beratungsangebot Ansprechpartner
3 / 3
Sonderleistungen wenig
1 / 3
Dispo 13,28% pro Jahr
1 / 5

Karte

Girocard 1,00 € mtl.
3 / 8
Debitkarte kostenlos (inkl. Partnerkarte)
8 / 8
Kreditkarte 1,25 € mtl.
2 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 4.500 Automaten
3 / 14
Bargeldauszahlung Ausland internationale Partnerbanken
1 / 4
Bargeldeinzahlung kostenlos inkl. Filiale oder Shop
2 / 2

Bonus

Bonushöhe 75 €
3 / 4
Bonusbedingungen Kontoumzug
1 / 3
Habenzins 3,25% pro Jahr
4 / 4

Nachhaltigkeit

Nachhaltigkeit Bank mit Nachhaltigkeitsaktivität
1 / 2

Zufriedenheit

Kundenbewertungen 4,2 von 5 Sternen
14 / 30

Kontozugriff

Online
Telefon
App
350 Filialen

Banking App

4,3/5 (Apple); 4,4/5 (Google)

Online-Banking (Sicherheitsverfahren)

Freigabe per App, photoTAN

Persönliches Beratungsangebot

persönliche Beratung online und in den Filialen

Sonderleistungen

5% Rückvergütung bei vielen Reiseanbietern
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/mc.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/mc.png

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Debitkarte: 4.500 Cash Group Automaten (Abhebehäufigkeit: unlimitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: euroweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenlos

Weitere Bankleistungen

Wertpapierdepot
Sparpläne
Vermögensverwaltung
Geldanlage (z.B. Tages-, Festgeld)
Kredit
Baufinanzierung

Monatliche Kontoführung

0 € (0 € für Neukunden, die in den letzten 12 Monaten vor Kontoeröffnung kein privates Girokonto bei der HVB geführt und ab 1. Juli 2026 ein HVB PlusKonto neu eröffnet haben, wenn die folgenden zwei Voraussetzungen erfüllt sind: Ein Geldeingang von mindestens 1.000 EUR monatlich in mindestens zwei von drei Kalendermonaten im Prüfzeitraum (3 Monate): • Als Geldeingang zählen Gutschriften aus Überweisungen (z. B. Gehalt), nicht aber Bargeldeinzahlungen, Geldüberträge innerhalb der HVB von eigenen Konten und Wertpapiergutschriften. • Die Prüfung erfolgt im dritten Monat des laufenden Kalenderquartals („Quartal“) Geprüft wird der letzte Monat des vorangegangenen Quartals sowie der erste und zweite Monat des laufenden Quartals. • Wird der Geldeingang in weniger als zwei dieser drei Prüfmonate erreicht, wird der monatliche Preis für jeden Monat des laufenden Quartals belastet. Beispiel: Für das Quartal April bis Juni sind die Prüfmonate März, April, Mai; die Prüfung erfolgt im Juni und gilt für dir Preisberechnung von April–Juni. Die fortlaufende Teilnahme am Kundenvorteilsprogramm HVB valyou: • Im Falle einer Kündigung des Vorteilsprogramms im laufenden Quartal durch den Kunden oder die Bank (zum Beispiel, weil die Teilnahmevoraussetzungen nicht mehr vorliegen), wird der monatliche Preis für jeden Monat des Quartals belastet. • Entscheidend ist dabei der Zugang der Kündigung. • Die Prüfung erfolgt im dritten Monat des laufenden Quartals, das Ergebnis gilt für alle Monate dieses Quartals. Beispiel: Ist die Programmkündigung im Juni erfolgt, erfolgt die Preisberechnung für die Monate April bis Juni. Im Quartal der Kontoeröffnung ist das neu eröffnete Konto stets kostenfrei - unabhängig davon, ob die Bedingungen erfüllt sind oder nicht. Andernfalls monatlicher Preis für die Kontoführung 9,90 EUR)

Dispozins

13,28% pro Jahr (Dispositionszinsen fallen an, wenn das Girokonto überzogen wird. Das PlusKonto bietet einen variablen Sollzinssatz von derzeit 13,28% p.a.)

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

1 € pro Monat (nachträglich bei der Bank beantragbar), Partnerkarte: 1 € pro Monat (nachträglich bei der Bank beantragbar)

Ausgabe einer Debitkarte

0 €, Partnerkarte: 0 €

Ausgabe einer Kreditkarte

ab 1,25 € pro Monat (regelmäßige Einkünfte vorausgesetzt), Partnerkarte: ab 1,25 € pro Monat (regelmäßige Einkünfte vorausgesetzt)

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 1,75% des Umsatzes

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (an Geldautomaten der Cash Group)
Debitkarte: 0 € (an Geldautomaten der Cash Group)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: nicht möglich
Debitkarte: 2,50 €

Bargeldauszahlung in der Bankfiliale / Handel

0 € (am Schalter der HypoVereinsbank in Euro; in einigen Geschäften (z.B. REWE) mit der Girocard kostenlos möglich)

Bargeldeinzahlung

0 € (am Schalter und am Automaten)

Bonus

75 €

Bonusbedingungen

Bedingungen: - Neukunden erhalten 75 € exklusiven Bonus, wenn Sie Ihr bisheriges Girokonto automatisiert über den digitalen CHECK24 Kontoumzug umziehen und kündigen. - Die Aktion gilt nur, wenn die Schließung des alten Kontos innerhalb der ersten 90 Tage nach Antragsstellung automatisiert über den digitalen CHECK24 Kontoumzug in Auftrag gegeben wird. - Zugang zum Kontoumzug erhalten Sie sofort nach erfolgreicher Legitimation mittels VideoIdent oder spätestens nach erfolgreicher Kontoeröffnung bei anderen Legitimationsverfahren. Ausschluss: - Ein Kunde, der diesen Bonus bereits in der Vergangenheit für ein HVB Konto erhalten hat, ist nicht bonusberechtigt. - Der 75 € Exklusivbonus wird nur 1x pro Kunde gewährt. - Der manuelle Kontoumzug ohne Online Banking Login ist nicht bonusberechtigt. Auszahlung: - Die Auszahlung erfolgt spätestens 4 Wochen nach Beauftragung der Kontoschließung auf Ihr HVB ExklusivKonto.

Habenzins

3,25% pro Jahr (3,25 % p.a. Aktionszins fest für mindestens 4 Monate bis 12.03.2027. Voraussetzung für dieses Angebot ist ein Geldeingang von min. 5.000 EUR bis 1 Mio. EUR von einer Fremdbank (Gelder, die bisher nicht bei der HypoVereinsbank angelegt waren) zwischen dem 14. Oktober 2026 und dem 10. November 2026 auf dem neu eröffneten und kostenfreien HVB Tagesgeld. Nach Ablauf des Aktionszeitraums greift der reguläre Vertragszins von derzeit 0,85%p.a.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB) + zusätzliche Absicherung durch den Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V.

Service Information

Bitte beachten Sie: Sie können an HVB valyou nur teilnehmen, wenn und solange Sie auch in die Kundenansprache durch die Bank per E-Mail und per Telefon eingewilligt haben. Widerrufen Sie Ihr Einverständnis, kann die Bank Ihre Teilnahme kündigen (Ziff. 8.5 der Teilnahmebedingungen). Ohne Zustimmung und HVB valyou, ist das HVB PlusKonto zu ggf. abweichenden Konditionen nur direkt bei der HypoVereinsbank abschließbar (Telefon: 089/378-44444).

Nachhaltigkeit

Die HypoVereinsbank agiert seit 2013 im gesamten Bankbetrieb klimaneutral und arbeitet kontinuierlich an der Verbesserung ihrer CO2-Bilanz (z.B. Green IT und Green Building). Unvermeidbare Emissionen werden über den Kauf von CO2-Zertifikaten kompensiert, die u.a. erneuerbare Energien über Windparks fördern.

Bankendetails

Anschrift: Arabellastraße 12 81925 München Deutschland BIC: HYVEDEMMXXX

Produktinformationen als PDF

So testen unsere Experten

Viele Girokonten – unterschiedliche Gebühren, Leistungen und Bedingungen. Wir bringen Klarheit für Sie.

Unsere CHECK24 Experten analysieren die unterschiedlichen Modelle anhand eines klaren Bewertungssystems.
Dabei kombinieren sie objektive Leistungsdaten der Banken mit tausenden echten Kundenerfahrungen.

Bewertet werden:

  • das Kontoangebot mit Art des Kontozugriffs, der zugehörigen Banking-App, Beratungsangebote und Höhe des Dispos
  • Kartenangebote und ihre Kosten wie kostenlose Partnerkarten oder Kreditkarten
  • Bargeldverfügbarkeit im In- und Ausland sowie Bargeldeinzahlungen
  • Boni oder Habenzinsen für Guthaben auf dem Girokonto
  • Nachhaltigkeit
  • Nutzerbewertungen & Zufriedenheit

Das Ergebnis: Eine transparente Gesamtnote, die Ihnen die Suche nach dem passenden Konto deutlich erleichtert.

Sie können die Ergebnisse jederzeit so sortieren, wie es für Sie passt: nach Preis-Leistung, Beliebtheit oder der reinen Leistung.

  • Die Sortierung nach Preis-Leistung erfolgt nach aufsteigender Kontoführungsgebühr der Angebote abhängig davon, was Sie als regelmäßigen Zahlungseingang angegeben haben.
  • Die Anordnung nach Beliebtheit wird sowohl durch die Attraktivität der Produktleistungen als auch durch die Anträge früherer Kunden bestimmt. Besonders beliebte Produkte erscheinen weiter oben. 
  • Die Sortierung nach der Leistung erfolgt nach der Gesamtnote, die sich aus der Auswertung der wichtigsten Produktleistungen und den Kundenbewertungen ergibt.

Die Sortierungen werden sorgfältig durch die CHECK24-Experten geprüft und können von den Banken nur durch ein verbessertes Produkt positiv beeinflusst werden. CHECK24 erhält eine Provision von der entsprechenden Bank, wenn ein Angebot nach dem Vergleich abgeschlossen wird. Als Kunde ist der gesamte Service von CHECK24 für Sie kostenlos.

Warum Sie unserem ausgezeichneten Vergleich vertrauen können

CHECK24 wurde bereits mehrfach für seine Benutzerfreundlichkeit, Kompetenz und Servicequalität ausgezeichnet. Unser Girokonto-Vergleich basiert auf klaren Bewertungskriterien, echten Kundenerfahrungen und unabhängigen Expertenanalysen.

So sehen Sie sofort, welche Girokonten wirklich zu empfehlen sind – fair, verständlich und transparent bewertet.

Hier finden Sie alle Auszeichnungen

4,9/5 9.891 Bewertungen
„bin zufrieden‟ 10/2026
Author image

Einfacher Kontowechselservice

Egal, ob Sie ein bestehendes Konto umziehen oder nur einzelne Buchungen über ein neues Gemeinschaftskonto abwickeln möchten – haben beide Kontoinhaber dem Wechsel zugestimmt, profitieren Sie beim Kontoumzug von CHECK24 von der 100 % Sorglos-Garantie: Wir garantieren Ihnen einen reibungslosen Kontoumzug.

Welche Bank ist die beste für ein Gemeinschaftskonto?

Bevor Sie ein Gemeinschaftskonto eröffnen, sollten Sie überlegen, welcher Bankentyp am besten zu Ihren gemeinsamen Bedürfnissen passt. Die CHECK24 Finanzredaktion ordnet im folgenden Abschnitt Gemeinschaftskonten nach dem Bedarf Ihres Haushalts ein. Regelmäßige Rechnungen, Einkäufe mit einer weiteren Karte oder gemeinsam verwaltete Budgets verlangen unterschiedliche Leistungen.

Die Empfehlungen unterscheiden deshalb Partnerkarten, geteilte Finanzverwaltung und Hilfen zur Haushaltsplanung und zeigen die zugehörigen Kostenstellen. 

Direktbank

Eine Direktbank passt in der Regel zu Haushalten, die Miete, Einkäufe und regelmäßige Rechnungen digital organisieren möchten. Persönliche Beratungstermine in einem Filialnetz gehören üblicherweise nicht zum Angebot. Für das Haushaltsbudget sind Zahlungseingangsvoraussetzungen, zusätzliche Karten und Kosten beim Einzahlen der Bargeldkasse relevant.

ING Girokonto

Das ING Girokonto passt zu Haushalten, die regelmäßige Rechnungen digital organisieren und für Einkäufe eine Debit-Partnerkarte nutzen möchten. Daueraufträge und Lastschriften unterstützen wiederkehrende Haushaltszahlungen. Für häufige Bareinzahlungen aus der Haushaltskasse oder regelmäßige Einkäufe in Fremdwährung ist das Angebot weniger passend.

  • Konditionen: Die kostenlose Kontoführung ist an einen Mindestgeldeingang im Kalendermonat gebunden. Ohne Befreiung fällt nach der Einführungsphase eine monatliche Gebühr an. Für die Planung der Haushaltskosten ist deshalb wichtig, welche Geldeingänge zählen. Eigene Übersträge sind beispielsweise ausgeschlossen.
  • Karten: Visa-Debitkarte und Debit-Partnerkarte sind enthalten. Zwei Girocards lassen sich optional bereits im Antrag bestellen, jede kostet monatlich extra. Girocard und Visa-Debitkarte belasten das Konto zeitnah, die Girocard kann in Geschäften mit ausschließlicher Girocard-Akzeptanz helfen. Eine echte Kreditkarte ist nicht verfügbar. Mit der Debitkarte kosten Zahlungen in Fremdwährung zusätzlich.
  • Bargeldauszahlungen: Mit der Visa-Debitkarte können Sie in Deutschland und euroweit an Visa-Automaten ohne Bankgebühr abheben, allerdings gilt ein Mindestbetrag je Abhebung. Mit der Girocard sind Abhebungen an ING-Automaten in Deutschland unter derselben Betragsvoraussetzung kostenlos. In Fremdwährung fallen kartenspezifische Gebühren an, während ausgewählte Geschäfte kostenlose Auszahlungen mit Girocard oder App ermöglichen.
  • Bargeldeinzahlungen: Einzahlungen sind kostenpflichtig, etwa mit Girocard an ING-Einzahlungsautomaten oder per App im Supermarkt. Die Gebühr richtet sich dort nach dem Einzahlungsbetrag, am Automaten gilt zusätzlich eine Mindestgebühr. Auch die ReiseBank ermöglicht kostenpflichtige Einzahlungen.
  • Service & Besonderheiten: Sie können das Konto online, telefonisch und per App verwalten. Ein Kundenservice ist vorhanden, persönliche Beratung wird allerdings nicht angeboten. Die Fotoüberweisung kann das Erfassen von Zahlungsdaten erleichtern, ersetzt aber keinen Beratungstermin.
  • Nachteil & Alternative: Geldeinzahlungen aus der Haushaltskasse verursachen zusätzliche Kosten. Das PlusKonto der HypoVereinsbank ermöglicht kostenlose Einzahlungen am Schalter und am Automaten und gleicht diesen Nachteil aus.

DKB Girokonto

Das DKB Girokonto passt zur digitalen Organisation wiederkehrender Haushaltszahlungen mit Daueraufträgen und Lastschriften. Card Control hilft, die Einsatzmöglichkeiten der Karte selbst zu steuern. Für Haushalte mit Bedarf an einer Partnerkarte oder häufigen Einzahlungen aus der Bargeldkasse ist es weniger geeignet.

  • Konditionen: Ein Mindestgeldeingang im Kalendermonat ermöglicht die kostenlose Kontoführung. Bei unregelmäßigen Eingängen sollten Sie diese Kostenstelle für das Haushaltsbudget einplanen.
  • Karten: Die Visa-Debitkarte ist enthalten, Girocard und Kreditkarte können nachträglich kostenpflichtig beantragt werden. Die Girocard kann für Geschäfte mit ausschließlicher Girocard-Akzeptanz interessant sein, bei Hotel- oder Mietwagenkautionen kann dagegen eine Kreditkarte verlangt werden. Partnerkarten sind nicht verfügbar. Mit Aktivstatus sind Debitkartenzahlungen in Fremdwährung ohne Zusatzgebühr möglich, ohne diesen Status und bei Girocard-Zahlungen fallen Gebühren an.
  • Bargeldauszahlungen: Mit der Debitkarte können Sie in Deutschland und euroweit an Visa-Automaten ohne Bankgebühr abheben. Ein Mindestbetrag je Vorgang und eine tägliche Höchstsumme begrenzen die Nutzung, Girocard-Abhebungen am Automaten sind kostenpflichtig. Bei Fremdwährungsabhebungen sind Währungsumrechnungsentgelt und mögliche Betreibergebühren zu berücksichtigen, im Supermarkt sind kostenlose Girocard-Auszahlungen möglich.
  • Bargeldeinzahlungen: Über die ReiseBank können Sie gegen Gebühr Bargeld einzahlen, dabei gilt eine Höchstsumme. Je nach Einzahlungsbetrag fällt eine feste Gebühr oder eine Gebühr auf den Betrag mit Mindestgebühr an. Häufige Einzahlungen erfordern damit zusätzliche Wege und wiederkehrende Kosten.
  • Service & Besonderheiten: Telefonischer Kundenservice steht für Fragen bereit, persönliche Beratung für Privatpersonen wird nicht angeboten. Mit Card Control können Sie die Einsatzmöglichkeiten Ihrer Karte steuern. Das unterstützt die digitale Kartenverwaltung im Alltag.
  • Nachteil & Alternative: Eine Partnerkarte für eine weitere Person ist nicht verfügbar. Beim ING Girokonto ist eine Debit-Partnerkarte enthalten und ermöglicht dieser Person eine eigene Karte für Zahlungen.

Neobank

Eine Neobank richtet sich typischerweise an Menschen, die Haushaltsausgaben digital überblicken möchten. Je nach Angebot helfen Ausgabenanalysen oder Unterkonten beim Planen getrennter Budgets, Fragen lassen sich etwa per Chat oder Telefon klären. Eine persönliche Beratung vor Ort gehört in der Regel nicht dazu. Auch ohne Kontoführungsgebühr können zusätzliche Karten und Bargeldvorgänge die Haushaltskosten erhöhen.

Smartkonto (C24 Bank)

Das Smartkonto der C24 Bank passt zu Haushalten, die Finanzen mit anderen C24-Kunden gemeinsam verwalten und Budgets über Unterkonten trennen möchten. Das geteilte Konto und die Ausgabenanalyse unterstützen die Planung von Einkäufen und regelmäßigen Ausgaben. Für den Bedarf an einer Partnerkarte oder häufige Einzahlungen aus der Haushaltskasse ist es weniger passend.

  • Konditionen: Die Kontoführung ist ohne Mindestgeldeingang kostenlos. Echtzeitüberweisungen, Daueraufträge und Lastschriften sind ebenfalls ohne Gebühr möglich. Dadurch können Sie regelmäßige Zahlungen organisieren, ohne dafür eine laufende Buchungsgebühr einzuplanen.
  • Karten: Die Mastercard-Debitkarte ist enthalten, eine kostenlose Girocard können Sie nachträglich in der App beantragen. Diese Ergänzung kann bei Geschäften mit ausschließlicher Girocard-Akzeptanz helfen. Debitkartenzahlungen in Fremdwährung sind gebührenfrei, mit der Girocard nicht möglich. Eine echte Kreditkarte und Partnerkarten werden nicht angeboten.
  • Bargeldauszahlungen: Für Mastercard-Abhebungen gilt in Deutschland und euroweit sowie in Fremdwährung ein monatliches Freikontingent, anschließend fallen für jede weitere Abhebung Gebühren an. Bei Fremdwährungsabhebungen können Betreibergebühren hinzukommen, bei Girocard-Abhebungen erhebt der Betreiber ein direktes Entgelt. Mit Girocard oder App können Sie außerdem in zahlreichen Supermärkten kostenlos Bargeld abheben.
  • Bargeldeinzahlungen: Einzahlungen über die ReiseBank kosten eine vom Betrag abhängige feste Gebühr. Alternativ können Sie in Partnergeschäften gegen eine Gebühr auf den Einzahlungsbetrag einzahlen, dort gilt eine tägliche Höchstsumme. Für häufige Bareinnahmen sind deshalb Kosten und Einzahlungsweg gemeinsam relevant.
  • Service & Besonderheiten: Für Fragen gibt es Telefon-, Video- und Chatservice, aber keine persönliche Beratung. Unterkonten mit eigener IBAN und Ausgabenanalyse können getrennte Budgets übersichtlicher machen. Über das geteilte Konto können Sie andere C24-Kunden hinzufügen und Finanzen gemeinsam verwalten.
  • Nachteil & Alternative: Eine Partnerkarte für Einkäufe einer weiteren Person wird nicht angeboten. Das ING Girokonto enthält eine Debit-Partnerkarte und gleicht diesen konkreten Kartenbedarf aus.

N26 Standard (N26 Bank)

Das Standardkonto der N26 Bank passt zur digitalen Planung von Haushaltsausgaben, etwa durch Ausgabenübersicht, Daueraufträge und Lastschriften. Damit lassen sich wiederkehrende Rechnungen organisieren und Einkäufe nachvollziehen. Für Haushalte mit Bedarf an einer Partnerkarte oder häufigem Bargeldbedarf in Deutschland ist das Angebot weniger passend.

  • Konditionen: Die Kontoführung ist ohne Mindestgeldeingang kostenlos. Echtzeitüberweisungen, Daueraufträge und Lastschriften kosten ebenfalls keine Gebühr. Die laufenden Grundkosten bleiben damit unabhängig von schwankenden Zahlungseingängen. Zusatzleistungen sind getrennt zu betrachten.
  • Karten: Eine virtuelle Mastercard-Debitkarte ist enthalten, die physische Karte kostet einmalig extra. Girocard, echte Kreditkarte und Partnerkarte sind nicht verfügbar. Für Geschäfte mit ausschließlicher Girocard-Akzeptanz fehlt damit die passende Ergänzung. Debitkartenzahlungen in Fremdwährung verursachen keine zusätzliche Gebühr, eine mögliche Kreditkartenanforderung bei Hotel- oder Mietwagenkautionen bleibt davon unabhängig.
  • Bargeldauszahlungen: In Deutschland gilt für Debitkarten-Abhebungen ein monatliches Freikontingent, danach zahlen Sie pro weiterer Abhebung. Im übrigen EWR sind Euro-Abhebungen ohne Häufigkeitslimit kostenlos, Abhebungen in Fremdwährung kosten hingegen eine Gebühr auf den Betrag. Über CASH26 können Sie per App einen QR-Code erzeugen und im Handel kostenlos Bargeld auszahlen lassen.
  • Bargeldeinzahlungen: Für Einzahlungen fällt eine Gebühr auf den eingezahlten Betrag an. Größere Einzahlungen verursachen deshalb höhere Kosten. Das Konto passt eher zu digitalen Einnahmen als zu regelmäßigem Bareinzahlungsbedarf.
  • Service & Besonderheiten: Die Ausgabenübersicht kann beim Nachvollziehen von Einkäufen helfen. Fragen können Sie über In-App-Chat, Chatbot und telefonischen Kundenservice klären. Eine persönliche Beratung wird nicht angeboten.
  • Nachteil & Alternative: Eine Partnerkarte für Einkäufe einer weiteren Person ist nicht verfügbar. Das ING Girokonto bietet eine enthaltene Debit-Partnerkarte und gleicht diesen Kartenbedarf aus.

Filialbank

Eine Filialbank passt typischerweise zu Haushalten, die digitale Zahlungen und persönliche Beratung verbinden möchten. Bargeldangebote können die Organisation einer Haushaltskasse erleichtern, ihr Umfang hängt vom Angebot ab. Laufende Kontokosten und Voraussetzungen für eine Befreiung gehören dabei ebenso zur Budgetplanung wie zusätzliche Karten.

HVB PlusKonto (HypoVereinsbank)

Das PlusKonto der HypoVereinsbank passt zu Haushalten, die für Einkäufe eine Debit-Partnerkarte nutzen und bei Finanzfragen persönliche Beratung wünschen. Kostenlose Einzahlungen unterstützen eine Haushaltskasse mit wiederkehrenden Bareinnahmen. Bei schwankenden Eingängen oder ohne dauerhafte Programmteilnahme ist das Kostenmodell weniger passend.

  • Konditionen: Das Neukundenangebot setzt voraus, dass im maßgeblichen Rückblickzeitraum kein privates HVB-Girokonto geführt wurde. Rückblickzeitraum und Eröffnungsstichtag finden Sie in der Vergleichstabelle. Zusätzlich sind ausreichende Geldeingänge im mehrmonatigen Prüfzeitraum und die fortlaufende Teilnahme an HVB valyou erforderlich. Dieses Programm setzt die Zustimmung zur Kundenansprache per E-Mail und Telefon voraus. Im Eröffnungsquartal ist das Konto unabhängig davon kostenlos, später können bei fehlenden Voraussetzungen Gebühren rückwirkend für das gesamte Quartal anfallen. Allerdings zählt nicht jede Gutschrift.
  • Karten: Debitkarte und Debit-Partnerkarte sind enthalten. Zwei Girocards können Sie nachträglich bei der Bank beantragen, jede kostet monatlich extra und kann in Geschäften mit ausschließlicher Girocard-Akzeptanz helfen. Eine kostenpflichtige Kreditkarte sowie eine Kredit-Partnerkarte sind bei regelmäßigen Einkünften nachträglich erhältlich. Debitkartenzahlungen in Fremdwährung kosten zusätzlich, mit der Girocard sind sie nicht möglich.
  • Bargeldauszahlungen: Mit Girocard oder Debitkarte können Sie an Cash-Group-Automaten kostenlos abheben. Euro-Auszahlungen am HVB-Schalter und Girocard-Auszahlungen in ausgewählten Geschäften sind ebenfalls kostenlos möglich. Debitkarten-Abhebungen in Fremdwährung kosten extra, mit der Girocard sind sie nicht möglich.
  • Bargeldeinzahlungen: Einzahlungen am Schalter und am Automaten sind kostenlos. Regelmäßige Bareinnahmen können Sie damit ohne Einzahlungsgebühr auf das Konto bringen. Die verfügbaren Wege passen auch zu einem Alltag mit wiederkehrenden Filialbesuchen.
  • Service & Besonderheiten: Persönliche Beratung ist online und in den Filialen möglich. Das Konto lässt sich außerdem online, telefonisch und per App verwalten. Sie können alltägliche Zahlungen digital erledigen und für Beratungsbedarf einen persönlichen Kontakt nutzen.
  • Nachteil & Alternative: Bei unzureichenden Eingängen oder beendeter Programmteilnahme können rückwirkende Kontogebühren die Haushaltsplanung belasten. Das Smartkonto der C24 Bank bietet kostenlose Kontoführung ohne diese Voraussetzungen und gemeinsame Finanzverwaltung mit anderen C24-Kunden.

AktivKonto (Deutsche Bank)

Das Aktivkonto der Deutschen Bank passt zu Haushalten, die regelmäßige Zahlungen digital organisieren und bei Fragen persönliche Beratung nutzen möchten. Eine enthaltene Debit-Partnerkarte unterstützt Einkäufe einer weiteren Person, kostenlose Einzahlungen passen zu einer Haushaltskasse mit Bareinnahmen. Für Haushalte ohne Bedarf an Beratung oder Bareinzahlungen können die laufenden Kontokosten dagegen weniger passend sein.

  • Konditionen: Für die Kontoführung fällt eine monatliche Gebühr an. Echtzeitüberweisungen, Daueraufträge und Lastschriften sind ohne zusätzliche Buchungsgebühr möglich. Für laufende Haushaltsrechnungen bleibt damit die Kontogebühr als feste Kostenstelle einzuplanen.
  • Karten: Girocard und Debitkarte sind enthalten, ebenso die Debit-Partnerkarte. Eine Girocard für die weitere Person kostet monatlich extra, eine Kreditkarte und eine Kredit-Partnerkarte sind nachträglich kostenpflichtig erhältlich. Die Girocard kann bei Geschäften mit ausschließlicher Girocard-Akzeptanz helfen. Eine Kreditkarte kann für Kautionen bei Hotels oder Mietwagen verlangt werden. Zahlungen in Fremdwährung kosten mit Girocard und Debitkarte eine Gebühr auf den Umsatz; bei der Girocard gilt zusätzlich eine Mindestgebühr.
  • Bargeldauszahlungen: An Automaten der Deutschen Bank und der Cash Group können Sie mit Girocard oder Debitkarte kostenlos abheben. Kostenlose Auszahlungen sind auch in Bankfilialen und bei vielen Partnern im Handel möglich. Debitkarten-Abhebungen in Fremdwährung verursachen dagegen eine umsatzabhängige Gebühr mit Mindestgebühr, was etwa bei gemeinsamen Ausgaben im Urlaub relevant ist.
  • Bargeldeinzahlungen: Bargeld können Sie kostenlos einzahlen. Das ist besonders für eine Planung mit regelmäßigen Bareinnahmen relevant.
  • Service & Besonderheiten: Persönliche Beratung ist online und in den Filialen möglich, daneben können Sie das Konto online, telefonisch und per App verwalten. Für die Organisation von Haushaltszahlungen stehen damit mehrere Wege bereit.
  • Nachteil & Alternative: Die monatliche Kontogebühr belastet das Haushaltsbudget auch bei überwiegend digitaler Nutzung. Das Smartkonto der C24 Bank ermöglicht kostenlose Kontoführung und gemeinsame Finanzverwaltung mit anderen C24-Kunden, allerdings ohne persönliche Beratung.

Konditionsstand: 12.10.2026

Wann ist ein Gemeinschaftskonto kostenlos?

Ein Gemeinschaftskonto ist kostenlos, wenn die jeweilige Bank keine Kontoführungsgebühren erhebt oder Sie die Voraussetzungen für die Gebührenfreiheit erfüllen. Je nach Anbieter kann dies beispielsweise an einen monatlichen Geldeingang, ein bestimmtes Alter oder die Art der Kontonutzung geknüpft sein. Auch für Karten oder einzelne Leistungen können Kosten anfallen.

Für eine typische Kontonutzung zahlen Verbraucher laut Stiftung Warentest im Durchschnitt 127 Euro pro Jahr. Umso wichtiger ist es, die Konditionen verschiedener Banken sorgfältig zu vergleichen.

Im CHECK24 Girokontovergleich können Sie gezielt nach kostenlosen Gemeinschaftskonten filtern. Außerdem lassen sich Konten ohne Mindesteingang, mit günstigen Dispozinsen oder kostenlosen Bankkarten finden.

Haben Sie das passende Angebot gefunden, können Sie das Gemeinschaftskonto direkt online eröffnen.

Wo können beim Gemeinschaftskonto Kosten entstehen?

Die Kosten für ein Gemeinschaftskonto ähneln denen, die auch bei einem Einzelkonto anfallen können.

Entsprechend lohnt sich ein besonderes Augenmerk auf folgende Punkte:

Author image

Kontoführungsgebühren

Banken knüpfen eine gebührenfreie Kontoführung häufig an einen regelmäßigen Mindestgeldeingang. Außerdem bieten einige Banken kostenlose Konten bis zu einem bestimmten Alter an.

Damit die Kontoführungsgebühr entfällt, genügt es manchmal, wenn nur einer der beiden Kontoinhaber unterhalb der jeweiligen Altersgrenze liegt. 

Author image

Transaktionskosten

Diese Gebühren können für Überweisungen, Lastschriften oder Bargeldein- und auszahlungen anfallen.

Wenn Sie Geld an einem Geldautomaten abheben, der nicht zu Ihrer Bank gehört, können weitere Gebühren fällig werden. 

Author image

Dispozinsen

Wenn Sie den Überziehungskredit nutzen und das Konto ins Minus rutscht, fallen Dispozinsen an.

Ein günstiger Dispokredit kann wichtig sein, um finanziell flexibel zu bleiben.

Author image

Gebühren für Bank- und Partnerkarten

Einige Banken erheben Gebühren für die Ausstellung einer Giro- oder Debitkarte.

Auch für Partnerkarten können zusätzliche Kosten anfallen.

Worauf muss ich bei einem Gemeinschaftskonto achten?

Ein Gemeinschaftskonto wird – anders als ein gewöhnliches Girokonto – von mehreren Personen geführt und läuft auf die jeweiligen Namen. Entsprechend sollten alle Beteiligten die wichtigsten Unterschiede, wie die gemeinsame Haftung, mögliche Steuern oder Rechte und Pflichten bei Auflösung, kennen.

Wer darauf achtet, kann von der einfachen gemeinsamen Verwaltung von Einnahmen und Ausgaben im Alltag profitieren – ob als Paar, in einer Wohngemeinschaft, unter Verwandten oder Freunden.

Rechte und Pflichten

Bei einem Gemeinschaftskonto bei dem die Kontoinhaber dieselben Rechte haben, haben sie auch dieselben  Pflichten:

  • Alle Kontoinhaber können über Guthaben verfügen, Daueraufträge einrichten und Überweisungen tätigen.
  • Alle Inhaber haften gesamtschuldnerisch für Schulden und Überziehungen.
  • Das Guthaben auf dem Konto können alle gleichermaßen verwalten, unabhängig davon, wer wie viel eingezahlt hat.
  • Kontoauszüge stehen beiden – per App oder Website der Bank – zur Verfügung.
  • Ist einer der beiden Kontoinhaber von einer Pfändung betroffen, betrifft dies das gesamte Guthaben.
  • Häufig setzen Banken denselben Wohnsitz voraus.

Mögliche Steuern

Da das Guthaben immer zu gleichen Teilen allen Kontoinhabern zugeordnet wird, unabhängig davon, wer wie viel eingezahlt hat, kann das Finanzamt dies unter Umständen als Schenkung werten:

  • Sollte eine Person deutlich mehr Geld einzahlen als die andere und der Steuerfreibetrag für Schenkungen überschritten werden, kann das Finanzamt darauf Steuern erheben, wenn es davon erfährt.
  • Ein regelmäßiger und überwiegend gleich hoher Geldeingang von beiden Kontoinhabern ist normalerweise unproblematisch.
  • Mögliche Guthabenzinsen fallen allen Parteien zu und müssen entsprechend versteuert werden. Auf Erträge fällt eine Kapitalertragsteuer (Abgeltungsteuer) von 25 % zzgl. Solidaritätszuschlag und ggf. Kirchensteuer an.

Gemeinschaftskonto auflösen

Ein Gemeinschaftskonto muss meist von beiden Kontoinhabern aufgelöst werden.

Bei einigen wenigen Gemeinschaftskonten ist die Kündigung durch einen der Kontoinhaber ausreichend.

  • Die genauen Regelungen zu Ihrem Konto finden Sie in den Geschäftsbedingungen der jeweiligen Bank.
  • In einigen Fällen ist eine Umwandlung in ein Einzelkonto möglich.
  • Das vorhandene Guthaben steht beiden Parteien je zur Hälfte zu, wenn keine andere Regelung getroffen wurde.

Todesfall

Stirbt einer der Kontoinhaber, hängt es von der Kontoart ab, wie das Konto weitergeführt wird.

  • Ein Und-Konto wird in der Regel sofort gesperrt, da ohne die Zustimmung beider Inhaber keine Verfügungen möglich sind.
  • Ein Oder-Konto kann von dem verbleibenden Kontoinhaber weiter genutzt werden.

Nach Vorlage erforderlicher Unterlagen – meist Sterbeurkunde, Erbnachweis und Ausweisdokument – kann das Konto umgeschrieben oder in ein reguläres Konto umgewandelt werden. Die Anteile am Konto müssen mit den Erben des Verstorbenen geklärt und eventuell aufgeteilt werden.

CHECK24 Hinweis

Rechtliche Unterschiede beim Gemeinschaftskonto

  • Nach § 428 BGB sind die Inhaber eines Oder-Kontos gegenüber dem Kreditinstitut als Gesamtgläubiger berechtigt, sodass jeder Einzelne über das gesamte Guthaben verfügen kann.
  • Beim Und-Konto können die Inhaber nur gemeinsam verfügen.
In der Praxis bieten die meisten Banken nur das Oder-Konto an. Nur wenige Banken stellen ein Und-Konto zur Verfügung, da dies für den täglichen Gebrauch unpraktisch ist und oft nur von Gruppen genutzt wird, die überwiegend Entscheidungen treffen, die alle absegnen müssen, wie zum Beispiel Erbengemeinschaften.

Unser Tipp: Holen Sie sich Hilfe bei komplexen Themen

Erb- und steuerrechtliche Fragen rund um das Gemeinschaftskonto (Erbschaftsteuer, Zugriffsrechte, Aufteilung) sind oft komplex.

Im Zweifel empfiehlt sich eine anwaltliche Beratung (Erbrecht) bzw. eine Steuerberatung.

Author image

Persönliche Expertenberatung

Fragen rund um das Thema Girokonto? Unsere Experten beraten Sie gerne unverbindlich und kostenlos per Telefon oder E-Mail.

📞  089 – 24 24 11 12 
Montag – Freitag von 8 – 20 Uhr

✉️  girokonto@check24.de

Unsere Girokontoexperten sind in mehreren Sprachen für Sie da:
🇩🇪 Deutsch, 🇺🇸 Englisch & 🇹🇷 Türkisch

Thumbnail

Tipps fürs gemeinsame Konto

Damit Sie Ihre gemeinsame finanzielle Situation, sowie Einnahmen und Ausgaben im Blick haben und bestmöglich verwalten können, bietet das Gemeinschaftskonto die ideale Basis.

Damit das gemeinsame Konto eine echte Bereicherung wird, gehören vor allem gute Absprachen und klare Kommunikation zu den Voraussetzungen. 

Alles Wichtige dazu sehen Sie zusammengefasst im Video.

Welche Vor- & Nachteile hat ein gemeinsames Konto?

Author image

Vorteile

  • gemeinsames Budget
  • Übersicht über Kontobewegungen und Transparenz gemeinsamer Kostenpunkte
  • einfache Verwaltung im Alltag
  • oft kostenlose Bankkarten für alle Inhaber
  • mehrere Kontoinhaber möglich
Author image

Nachteile

  • regelmäßige und gute Absprachen nötig 
  • alle Kontoinhaber haften als Gesamtschuldner
  • mögliche Steuern (nur bei sehr ungleicher Einzahlung relevant)
Author image

„Mit einem Gemeinschaftskonto können Paare oder Wohngemeinschaften gemeinsame Kosten bequem teilen. Jeder Kontoinhaber erhält eine eigene Karte zum Bezahlen und Geldabheben sowie einen eigenen Zugang zum Online-Banking.

Das Oder-Konto der DKB bietet eine kostenlose Kontoführung bei regelmäßigem Geldeingang, wobei es sich nicht um Gehalt oder Rente handeln muss.

Für die Eröffnung eines Gemeinschaftskontos bei der ING müssen die Kontoinhaber denselben Wohnsitz haben.“

Maximilian Pfrang
Girokonto-Experte bei CHECK24

Ich helfe Ihnen gerne weiter – in Deutsch 🇩🇪 oder Englisch 🇺🇸

Gibt es eine Alternative zum Gemeinschaftskonto?

Eine Alternative zum Gemeinschaftskonto ist ein Konto mit Vollmacht. Es handelt sich dabei um ein Einzelkonto mit einer Bevollmächtigung für eine oder mehrere Personen. Auf diese Art ist die Verwaltung des Kontos von mehr als zwei Personen möglich, während dies bei einem klassischen Gemeinschaftskonto oft nicht der Fall ist.

Bei den meisten Banken kann die Kontovollmacht für das Haupt- oder ein Nebenkonto erstellt werden.

CHECK24 Wissen

Shared Spaces – Was ist das?

Während alle Banken die Möglichkeit bieten, Kontovollmachten – auch über den Tod hinaus – zu erstellen, hat die Neobank N26 den Begriff "Shared Space" geprägt. Sie bietet bestimmten Kundengruppen die Möglichkeit, Unterkonten zum Hauptkonto zu erstellen. Zu diesen können, wie zu einer Chat-Gruppe, Personen eingeladen werden. Bei Annahme der Einladung können diese Geld einzahlen oder überweisen, den Space aber auch jederzeit eigenständig verlassen oder vom Kontoinhaber entfernt werden.

Ähnliche Modelle bieten auch andere Neobanken wie zum Beispiel die bunq. Voraussetzung ist immer, dass alle Beteiligten ihr Konto bei der jeweiligen Bank haben. Bei einer regulären Bevollmächtigung ist das nicht nötig.

Wann lohnt sich ein klassisches Gemeinschaftskonto?

Bei einem klassischen Gemeinschaftskonto sind beteiligte Personen gleichberechtigte Mitinhaber.

Entsprechend lohnt es sich für:

  • langfristige Nutzung
  • gemeinsame Haushalte
  • regelmäßige Einzahlungen zur Bestreitung von Ausgaben wie Miete, Strom, Einkauf

Wann lohnt sich ein "Shared Space"?

Bei einem Konto mit Vollmacht bleibt das Konto im Besitz eines einzelnen Inhabers, der anderen ein Nutzungsrecht erteilt.

Es lohnt sich für:

  • gemeinsame Projekte, wie ein Urlaub
  • Wohngemeinschaften mit mehr als zwei Personen
  • bei Krankheit des Kontoinhabers, wenn dieser keine finanziellen Handlungen tätigen kann

Gemeinschaftskonto oder gemeinsames Girokonto/Shared Spaces?
Die Unterschiede auf einen Blick:

Gemeinschaftskonto Konto mit Vollmacht/
Shared Space

Wer kann das
Konto nutzen?
i. d. R. 2 Personen mehrere Personen,
je nach Geldinstitut

Wer hat Zugriff auf
Guthaben und Dispo?
beide Kontoinhaber der Kontoinhaber und
alle Bevollmächtigten

Wer kann eine
Girocard bekommen?
beide Kontoinhaber der Kontoinhaber und Bevollmächtigten
(Ausnahme N26: keine Zusatzkarte möglich)

Wer haftet
für eine Überziehung?
beide Kontoinhaber der Kontoinhaber
Wer kann das Konto
eröffnen, umschreiben, kündigen?
beide Kontoinhaber der Kontoinhaber

Ausgabe-Apps als Alternative

Neben einer Konto-Alternative gibt es auch spezielle Apps, die bei der Organisation von Ausgaben unterstützen. Die Beteiligten tragen jeweils ihre Posten ein und die App berechnet zu einem gewünschten Stichtag benötige Ausgleichszahlungen.

Solche Apps eignen sich besonders für zum Beispiel gemeinsame Urlaube mit mehreren Personen. Langfristig gesehen ist ein Gemeinschaftskonto die bessere Lösung, da es mehr Transparenz bietet und die entsprechenden Apps ein hohes Maß an Disziplin und regelmäßige sowie korrekte Eintragungen erfordern.

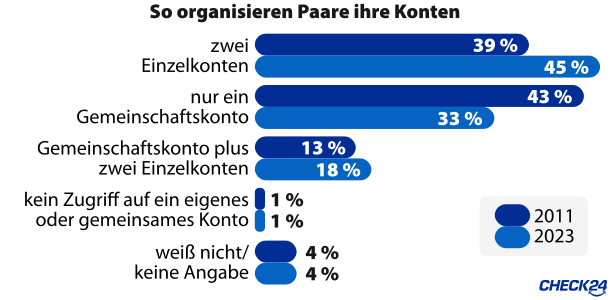
Umfrage: Mehr einzelne als gemeinsame Konten

Der Trend geht zu mehr Unabhängigkeit. Das zeigen Umfragen im Auftrag der Postbank.

  • Hatten im Jahr 2011 noch 39 Prozent zwei einzelne Konten und 43 Prozent ein Gemeinschaftskonto, gaben 2023 mehr Personen an, sich mit zwei Einzelkonten zu organisieren.
  • 45 Prozent der Paare gaben 2023 an, zwei unabhängige Konten zu nutzen, 33 Prozent der Befragten haben ein Gemeinschaftskonto.
  • 18 Prozent setzen auf das Drei-Konten-Modell: Sie haben neben einem Gemeinschaftskonto jeweils ein einzelnes Konto. Im Jahr 2011 hatten nur 11 Prozent dieses Modell.
umfrage-ergebnisse-zur-organisation-von-konten-bei-paaren
Quelle: Postbank, 1.261 Befragte, die in einer Beziehung leben, YouGov (2023), 951 Befragte, die in einer Beziehung leben, TNS Emnid (2011), abgerufen am 01.04.2026
CHECK24 Tipp

So schützen getrennte Konten Ihre gemeinsamen Finanzen

Auch wenn Sie ein Gemeinschaftskonto mit Ihrem Partner als Oder-Konto eröffnen, sollten Sie Ihr persönliches Girokonto dafür nicht kündigen. Nur so können Sie auch in Zukunft klar zwischen Ihren persönlichen und den gemeinsamen Geldangelegenheiten unterscheiden.

Sie sollten mit dem zweiten Kontoinhaber genau festlegen:

  • welche Zahlungen über das Konto abgewickelt werden sollen,
  • wie viel Geld jeder dazu beiträgt und
  • was mit einem eventuell vorhandenen Guthaben geschehen soll.

Wie viel eingezahlt wird, hängt allein von den Absprachen zwischen den Inhabern ab. Mit klarer Kommunikation vermeiden Sie komplizierte rechtliche Fragen, die sich zum Beispiel im Todesfall oder bei einer Trennung ergeben können.

Author image

„Verbraucher, die mit ihrem Partner ein Gemeinschaftskonto eröffnen, sollten ihr persönliches Girokonto behalten. Das Drei-Konten-Modell – bestehend aus einem Gemeinschaftskonto und zwei Einzelkonten – ist ein gängiges Modell für Paare. So können die beiden Kontoinhaber auch in Zukunft klar zwischen persönlichen und gemeinsamen Finanzen unterscheiden.“

Florian Reichert
Geschäftsführer Girokonto bei CHECK24

Wie eröffnet man ein Gemeinschaftskonto?

Die Eröffnung eines Gemeinschaftskontos ähnelt der eines Einzelkontos, allerdings müssen beide Kontoinhaber den Antrag gemeinsam stellen. Die zwei Kontoinhaber geben ihre persönlichen Daten an und legitimieren sich mit einem gültigen Ausweisdokument.

Je nach Bank gelten unterschiedliche Voraussetzungen. Manche Anbieter verlangen, dass beide Kontoinhaber dieselbe Meldeadresse haben, andere ermöglichen ein Gemeinschaftskonto auch bei unterschiedlichen Wohnsitzen.

In den meisten Fällen wird das Gemeinschaftskonto direkt eröffnet. Wenige Banken bieten es jedoch nur als Ergänzung zu bereits bestehenden Einzelkonten an.

Symbol für CHECK24 Girokonto-Vergleich
Symbol für Online-Antrag
Symbol für Online-Legitimation

Konten vergleichen

Filter „Gemeinschaftskonto“ auswählen (mit oder ohne Bedingungen wie Gehaltseingänge) und Angebote miteinander vergleichen.

Online Antrag ausfüllen

Wichtigste Daten beider Personen korrekt und vollständig eingeben, um das Partnerkonto zu eröffnen.

Gemeinschaftskonto abschließen

Identität von beiden per PostIdent, VideoIdent, BankIdent oder eID bestätigen und je nach Bank Unterlagen unterschreiben.

Wie sicher ist ein Gemeinschaftskonto?

Ein Gemeinschaftskonto ist ebenso sicher wie ein Einzelkonto und bietet sowohl finanzielle als auch technische Sicherheit.

Finanzielle Sicherheit

Durch die gesetzliche Einlagensicherung ist Ihr Geld geschützt:

  • bis zu 100.000 Euro pro Bank und Kunde
  • beim Gemeinschaftskonto mit zwei Kontoinhabern entsprechend bis 200.000 Euro
  • weitere Konten oder Spareinlagen bei derselben Bank werden in den Betrag hineingerechnet
  • einige Banken sichern über die gesetzliche Vorgabe hinaus weitere Beträge ab

Technische Sicherheit

Beim Online-Banking werden moderne Sicherheitsstandards eingesetzt, darunter:

  • Zwei-Faktor-Authentifizierung (TAN- oder PushTAN-Verfahren)
  • verschlüsselte Datenübertragungen
  • individuelle Zugangsdaten für beide Kontoinhaber

Wichtig ist, dass beide Kontoinhaber ihre Zugangsdaten vertraulich behandeln und sichere Geräte für den Zugriff auf das Konto nutzen.

Häufige Fragen zum Gemeinschaftskonto

Kann man ein Gemeinschaftskonto umwandeln?

Sofern beide Parteien damit einverstanden sind, ist die Umwandlung eines bestehenden Gemeinschaftskontos in ein Einzelkonto bei den meisten Banken problemlos möglich.

Beide Kontoinhaber müssen der Umwandlung per Unterschrift zustimmen. Für viele Paare ist es bei einer Trennung jedoch einfacher, das Oder-Konto aufzulösen und zwei getrennte Girokonten zu eröffnen.

Ein Gemeinschaftskonto kann nicht in ein Pfändungsschutzkonto umgewandelt werden.

Warum kann ich kein Gemeinschaftskonto eröffnen?

Wenn die Eröffnung eines Gemeinschaftskontos nicht möglich ist, liegt das daran, dass die Bedingungen der Bank (zum Beispiel ausreichende Bonität, Wohnsitz in Deutschland) nicht erfüllt werden. Oder es liegt an der Tatsache, dass nur bestimmte Kontomodelle als Gemeinschaftskonto zugelassen sind (Basiskonten oder P-Konten lassen sich nicht gemeinschaftlich führen).

Es lohnt sich, vorab die Kriterien der Bank zu prüfen und verschiedene Anbieter über CHECK24 zu vergleichen. So erhöhen Sie die Chance, ein passendes Konto zu finden.

Wenn die Eröffnung weiterhin scheitert, kann ein gemeinsames Einzelkonto (eine Person als Inhaber, die andere mit Vollmacht) eine Übergangslösung sein – auch wenn dies nicht den gleichen rechtlichen Status wie ein echtes Gemeinschaftskonto hat.

Kann man Gehalt auf ein Gemeinschaftskonto überweisen?

Ja, das Gehalt kann auf ein Gemeinschaftskonto überwiesen werden, sofern der Arbeitnehmer Kontoinhaber des Gemeinschaftskontos ist. Das ist bei einem sogenannten Oder-Konto oder Und-Konto der Fall, da beide Kontoinhaber rechtlich Inhaber des Kontos sind.

Anders sieht es aus, wenn das Gehalt auf das Einzelkonto einer anderen Person überwiesen werden soll, etwa ausschließlich auf das Konto des Ehepartners. Viele Banken lehnen dies ab. Hintergrund sind die Vorgaben des Geldwäschegesetzes: Banken müssen prüfen, ob Zahlungseingänge dem Kontoinhaber tatsächlich zustehen und dürfen ungewöhnliche Zahlungsströme nicht unbeachtet lassen.

Ist ein Gemeinschaftskonto schlecht für die Schufa?

Ein Konto für zwei wird von der Schufa grundsätzlich wie jedes andere Girokonto behandelt. Die Eröffnung allein wirkt sich nicht negativ auf den Schufa-Score aus.

Relevant ist vielmehr, wie viele Girokonten oder Kreditkarten Sie innerhalb kurzer Zeit beantragen oder eröffnen. Nach dem Schufa-Score-Modell können viele Anfragen oder Abschlüsse innerhalb von zwölf Monaten die Bonität beeinträchtigen. Mehrere Anfragen innerhalb von 28 Tagen werden jedoch nur einmal gewertet, damit ein Kontovergleich keine mehrfachen Nachteile verursacht.

Umgekehrt können langjährig bestehende und ordentlich geführte Girokonten – auch Gemeinschaftskonten – sich positiv auf den Schufa-Score auswirken.

Entscheidend ist daher nicht die Kontoart, sondern ein verantwortungsvoller Umgang mit dem Konto.

Kann ich mit einem Gemeinschaftskonto auch Spaces nutzen?

Ja, bei einigen Banken ist das möglich. Ob ein Gemeinschaftskonto Spaces, Pockets oder Unterkonten unterstützt, hängt jedoch vom jeweiligen Anbieter ab. Mit solchen Funktionen lassen sich gemeinsame Rücklagen – etwa für Urlaub, Miete oder größere Anschaffungen – übersichtlich getrennt verwalten.

Im CHECK24 Girokontovergleich erkennen Sie bei den Produktdetails unter „Sonderleistungen“, ob ein Gemeinschaftskonto Unterkonten, Spaces oder ähnliche Budgetfunktionen bietet. So finden Sie schnell ein Konto, das zu Ihren gemeinsamen Finanzgewohnheiten passt.

Kann ein Gemeinschaftskonto einseitig gesperrt werden?

Nein, ein Kontoinhaber kann ein Gemeinschaftskonto nicht einseitig sperren lassen, um den Zugriff der anderen Person zu verhindern.

Stattdessen kann bei der Bank eine Umstellung der Verfügungsberechtigung auf gemeinsame Verfügung beantragt werden, sodass keine Partei mehr allein handeln kann.

weiterführende Links

CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon