Kredit
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
Sie sind hier:
vorteil-zweiter-kreditnehmer

Kredit mit zwei Kreditnehmern- Wann lohnt es sich?

Ein Kredit mit zwei Kreditnehmern kann sich lohnen, wenn der Mitantragsteller eine gute Bonität, ein sicheres Einkommen und überschaubare finanzielle Verpflichtungen hat. Der Kreditgeber prüft die persönlichen Daten jedes Antragstellers und berücksichtigt die jeweiligen Einnahmen und Ausgaben bei der Kreditentscheidung. Dadurch erhöht sich die Chance auf eine Bewilligung. Auch ein günstigerer Zinssatz oder eine höhere Kreditsumme sind möglich. Eine Garantie dafür gibt es jedoch nicht.

Die Vertragspartner schließen den Kreditvertrag gleichberechtigt ab und haften für die vereinbarten Zahlungen. Fällt einer aus oder wird zahlungsunfähig, muss der andere für die offenen Raten und die verbleibende Forderung einspringen. Deshalb sollten beide den Kredit und seine Folgen vor dem Antrag sorgfältig prüfen.

Zuletzt überarbeitet von:
Birgit Zettl, Teamlead Online Redaktion Finanzen

Alles, was Sie über den zweiten Kreditnehmer wissen sollten

Im Experteninterview erfahren Sie, welche Vorteile ein zweiter Kreditnehmer bieten kann, von welchem Konto die Raten abgebucht werden und warum die Reihenfolge im Kreditantrag wichtig ist:

Thumbnail

Wann lohnt es sich, einen Kredit zu zweit zu beantragen?

Ein Kredit zu zweit ist vor allem dann sinnvoll, wenn der Mitdarlehensnehmer die finanzielle Ausgangslage verbessert. Entscheidend ist nicht allein, dass zwei Personen unterschreiben. Die zweite Kreditnehmerin oder der zweite Kreditnehmer sollte die Voraussetzungen für einen Kredit erfüllen und die monatliche Rate bei einem Zahlungsausfall notfalls allein tragen können.

Ob eine Bank einen zweiten Kreditnehmer akzeptiert, hängt vor allem vom Einkommen und von der Bonität des zweiten Kreditnehmers ab.

Mögliche Auswirkung auf den Kredit Darauf sollten Sie achten
Beide verfügen über ein regelmäßiges und nachweisbares Einkommen. Das höhere verfügbare Einkommen kann die Kreditbewilligung erleichtern und bessere Konditionen ermöglichen. Laufende Ausgaben und andere Ratenzahlungen werden ebenfalls berücksichtigt.
Der erste Kreditnehmer verdient wenig, der Mitantragsteller ist unbefristet beschäftigt. Das zusätzliche sichere Einkommen erhöht die Chance auf den Kredit und kann zu besseren Konditionen führen. Der zweite Kreditnehmer haftet nicht nur unterstützend, sondern für die gesamte offene Forderung.
Ein Antragsteller arbeitet befristet oder bezieht schwankende Nebeneinkünfte. Ein weiterer Antragsteller mit sicherem Einkommen kann die Bewertung verbessern. Manche Institute verlangen, dass die Laufzeit zum Arbeitsvertrag passt.
Die zweite Person bezieht Rente. Eine regelmäßige Rente kann als Einkommen anerkannt werden. Höchstalter, Laufzeit und Annahmekriterien unterscheiden sich je nach Anbieter.
Einer hat einen negativen SCHUFA-Eintrag oder hohe laufende Verpflichtungen. Das kann das Ergebnis verschlechtern oder zu einer Ablehnung führen. Prüfen Sie, ob Sie den Kredit alleine beantragen sollten.
Jemand unterschreibt nur aus Gefälligkeit. Für den Antragsteller kann das hilfreich sein. Der Mitdarlehensnehmer trägt trotzdem das volle Zahlungs- und Haftungsrisiko.

Auch Kreditsumme, Laufzeit und Verwendungszweck beeinflussen die Entscheidung und die Konditionen. Berechnen Sie vor dem Antrag mit einem Kreditrechner, welche Monatsrate dauerhaft tragbar ist. Im Kreditvergleich von CHECK24 können Sie anschließend prüfen, welche Angebote mit einer oder mit zwei Personen verfügbar sind..

So werden beide Antragsteller geprüft

Vor der Vergabe eines Kredits muss die Bank die Kreditwürdigkeit prüfen. Bei einem Kredit für zwei Personen betrachtet sie die persönlichen und finanziellen Angaben beider Antragsteller. Einen einheitlichen „gemeinsamen Schufa-Score“ gibt es nicht. Die Schufa führt personenbezogene Daten und berechnet den Score für jede Person einzeln. Das Kreditinstitut trifft anschließend seine eigene Entscheidung.

Für die Haushaltsrechnung werden die anrechenbaren Einkommen der Antragsteller den regelmäßigen Ausgaben gegenübergestellt. Dazu gehören beispielsweise Miete, Unterhalt, bestehende Ratenkredite und andere Zahlungsverpflichtungen. Ein hohes Gesamteinkommen führt daher nicht automatisch zu einem positiven Ergebnis. Entscheidend ist, wie viel Geld nach Abzug aller Ausgaben für die neue Rate übrig bleibt.

Voraussetzungen für einen Kredit zu zweit: Welche Unterlagen werden benötigt?

Welche Nachweise verlangt werden, hängt vom Anbieter und vom Beschäftigungsverhältnis ab. Häufig benötigen beide Antragsteller:

  • persönliche Daten und einen gültigen Identitätsnachweis,
  • Gehaltsabrechnungen, Rentenbescheide oder Nachweise über weitere Einkünfte,

  • Kontoauszüge für den geforderten Zeitraum,

  • gegebenenfalls den Arbeitsvertrag undAngaben zu bestehenden Darlehen und laufenden Verpflichtungen.

Volljährigkeit und ein Wohnsitz in Deutschland gehören bei den meisten Onlineanbietern ebenfalls zu den allgemeinen Voraussetzungen.

Auch die Legitimation ist für beide Personen erforderlich. Je nach Anbieter erfolgt sie beispielsweise digital, mit dem Postident-Verfahren oder per Videoident. Erst wenn alle Unterlagen vollständig vorliegen und beide dem Vertrag zugestimmt haben, kann der Antrag abschließend bearbeitet werden.

Erster und zweiter Kreditnehmer: Gibt es rechtliche Unterschiede?

Die Bezeichnungen legen lediglich die Reihenfolge im Antrag fest. Beim CHECK24 Kreditvergleich gibt der erste Kreditnehmer in der Regel das Auszahlungskonto an. Von diesem Konto werden später üblicherweise auch die Raten eingezogen. Der Mitantragsteller ergänzt seine eigenen Angaben und unterzeichnet den Vertrag ebenfalls.

Rechtlich gibt es jedoch keinen Hauptschuldner mit einer geringeren oder höheren Haftung. Beide Kreditnehmer sind Darlehensnehmer und haben gegenüber der Bank grundsätzlich dieselben Rechte und Pflichten. Es ist praktisch, die Person als ersten Kreditnehmer einzutragen, über deren Konto Auszahlung und Rateneinzug laufen sollen. Ob die Reihenfolge weitere Auswirkungen hat, hängt vom jeweiligen Kreditinstitut ab.

Rechte und Pflichten bei der Kreditaufnahme zu zweit

Zwei Kreditnehmer haften im Darlehensvertrag in der Regel als Gesamtschuldner. Das bedeutet: Jeder schuldet der Bank die vollständige vertraglich vereinbarte Leistung. Bleibt eine Rate aus, kann das Kreditinstitut selbst entscheiden, von wem es die Zahlung verlangt. Es muss die Forderung nicht zuerst beim ersten Kreditnehmer geltend machen.

Eine private Absprache, nach der jeder die Hälfte der Monatsrate übernimmt, ändert daran nichts. Sie regelt nur das Verhältnis der Vertragspartner untereinander. Zahlt einer mehr als den vereinbarten Anteil, kann ihm unter bestimmten Voraussetzungen ein Ausgleichsanspruch gegen den anderen zustehen.

Auch Änderungen am Kreditverhältnis sollten beide nur in Abstimmung mit der Bank vornehmen. Niemand kann sich durch eine einseitige Erklärung selbst aus dem laufenden Vertrag entlassen. Für einen Schuldnerwechsel oder die Entlassung eines Kreditnehmers muss das Kreditinstitut zustimmen. Es prüft dafür meist erneut, ob der verbleibende Vertragspartner die offenen Raten allein tragen kann.

Author image

Zweiter Kreditnehmer im Gegensatz zum Bürgen

Ein Mitdarlehensnehmer und ein Bürge übernehmen unterschiedliche Rollen:
Zweiter Kreditnehmer Bürge
Wird selbst Vertragspartner der Bank. Sichert die Verpflichtung eines anderen ab.
Haftet ab Vertragsbeginn für die gesamte Zahlung. Wann die Bank ihn in Anspruch nehmen darf, hängt von der Art der Bürgschaft ab.
Seine Einnahmen, Ausgaben und Kreditwürdigkeit fließen in die Entscheidung ein. Seine Bonität dient vor allem als zusätzliche Sicherheit.
Hat eigene Rechte aus dem Kreditvertrag, kann wesentliche Änderungen aber nicht beliebig allein durchsetzen. Hat grundsätzlich keinen Anspruch auf Auszahlung des Kreditbetrags.

Bei einer Ausfallbürgschaft muss die Bank in der Regel zunächst erfolglos gegen den Kreditnehmer vorgehen. Bei einer selbstschuldnerischen Bürgschaft kann sie sich unter den vertraglichen Voraussetzungen früher an den Bürgen wenden. Viele Direktbanken bieten bei Ratenkrediten eher die Aufnahme eines weiteren Darlehensnehmers als eine Bürgschaft an.

Zweiter Kreditnehmer: Vor- und Nachteile

Vorteile

  • Ein zusätzliches, sicheres Einkommen kann die Wahrscheinlichkeit einer Bewilligung erhöhen.
  • Bei bonitätsabhängigen Angeboten sind günstigere Zinsen möglich.
  • Das Kreditinstitut kann eine höhere Kreditsumme oder eine andere Laufzeit anbieten.
  • Die finanzielle Belastung lässt sich intern auf zwei Personen verteilen.

Nachteile

  • Beide haften für die gesamte offene Forderung.
  • Das Darlehen kann bei beiden Personen in den Schufa-Daten geführt werden.
  • Die Verpflichtung kann die spätere Aufnahme weiterer Darlehen erschweren.
  • Bei Trennung, Streit oder Tod bleibt die Haftung gegenüber dem Kreditgeber bestehen.
  • Ein einseitiger Ausstieg aus dem Vertrag ist nicht möglich.

Aktuelle CHECK24-Auswertung: Zu zweit waren die Zinsen 2026 niedriger

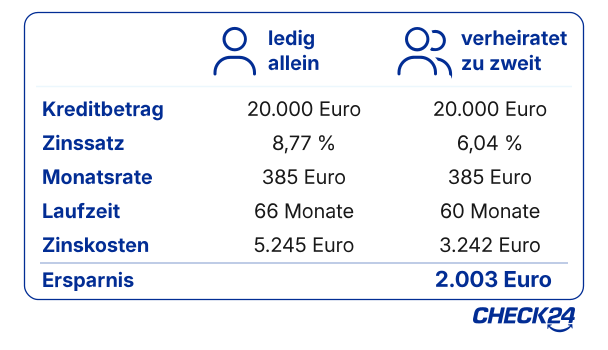
Nur 11,11 Prozent der verheirateten Kreditnehmer nahmen ihr Darlehen 2026 bislang zu zweit auf (Stand: 24. August 2026). Dabei erzielten Ehepaare bei der gemeinsamen Kreditaufnahme gegenüber allein abschließenden Verheirateten eine Zinsersparnis von 25 Prozent. Ihr durchschnittlicher effektiver Jahreszins lag bei 6,04 Prozent.

Auch ohne Trauschein zeigte sich in der CHECK24-Auswertung ein Unterschied: Ledige Kreditnehmer zahlten bei einem allein abgeschlossenen Ratenkredit zur freien Verwendung durchschnittlich 8,77 Prozent Effektivzins. Mit einem zweiten Kreditnehmer lag der Wert im Schnitt bei 7,21 Prozent. Die Auswertung zeigt einen statistischen Zusammenhang, aber keine Garantie für günstigere Kreditangebote. Ausschlaggebend bleiben die Daten der jeweiligen Antragsteller, die gewünschten Konditionen und die Prüfung des Kreditinstituts.

Welche Auswirkungen der Zinsunterschied auf Laufzeit und Zinskosten haben kann, zeigt die nebenstehende Beispielrechnung für einen Kreditbetrag von 20.000 Euro.

Beispielrechnung für 20.000 Euro

grafik-ersparnis-mit-zweitem-kreditnehmer
Quelle: CHECK24; durchschnittliche Zinsen über CHECK24 abgeschlossener Ratenkredite zur freien Verwendung vom 1. Januar bis 24. August 2026. Vereinfachte Modellrechnung mit 20.000 Euro und 385 Euro Monatsrate; Werte gerundet, Angaben ohne Gewähr.

Vergleichen Sie unverbindlich Kredite:

egal
Freie Verwendung

Kredit zu zweit aufnehmen: drei Fallbeispiele

Zwei Auszubildende vor einem Auto

Zwei befristet Beschäftigte finanzieren ein Auto

Max ist Auszubildender, Miriam studiert und hat einen Nebenjob. Beide sind volljährig und möchten ein Auto finanzieren. Ihre Einnahmen fallen jedoch niedrig beziehungsweise unregelmäßig aus. Der Kreditgeber kann den Antrag ablehnen oder nur einen geringeren Betrag bewilligen. Ein unbefristeter Arbeitsvertrag ist nicht bei jedem Anbieter zwingend erforderlich, die Aussichten auf den Kredit steigen aber meist, wenn wenigstens eine Person ein sicheres und ausreichend hohes Einkommen bezieht. Sind beide bereits Antragsteller, lässt sich im üblichen Antrag nicht einfach noch ein dritter Kreditnehmer ergänzen. Dann können ein niedrigerer Betrag, eine kürzere Laufzeit oder ein späterer Antrag sinnvoller sein.

Ein Pärchen am Sandstrand

Zwei Lebenspartner finanzieren ihre lang ersehnte Reise

Nino und Antonia arbeiten unbefristet und verfügen über ausreichendes Einkommen. Das kann die Chance auf einen günstigen Zinssatz erhöhen. Benötigt hauptsächlich Antonia den Kredit, sollte Nino das Risiko dennoch genau prüfen: Zahlt Antonia später nicht, kann das Kreditinstitut die vollständige Rate von Nino verlangen. Eine schriftliche Vereinbarung zur internen Aufteilung schafft Klarheit, begrenzt aber nicht die Ansprüche des Kreditgebers.

Frau und Mann renovieren Kinderzimmer

Ehepaar mit Vollzeit- und Teilzeiteinkommen

Herr Fischer arbeitet in Vollzeit, Frau Fischer in Teilzeit. Ihr regelmäßiges Einkommen kann die Haushaltsrechnung verbessern, obwohl es niedriger ist. Ob sich der Antrag zu zweit lohnt, zeigt erst der Vergleich der verfügbaren Angebote. Ohne eigenes anrechenbares Einkommen oder bei einer schwächeren Bonität würde ein weiterer Vertragspartner die Chancen nicht automatisch erhöhen.

Nimmt nur ein Ehepartner den Kredit auf und unterschreibt der andere weder als Mitdarlehensnehmer noch als Bürge, haftet der andere Ehepartner grundsätzlich nicht allein aufgrund der Ehe.

Häufige Fragen zum zweiten Kreditnehmer

Kann ein Kreditnehmer den gemeinsamen Kredit ohne Wissen des anderen kündigen?

Eine Kündigungserklärung kann zwar ohne vorherige Information des anderen Vertragspartners bei der Bank eingehen. Daraus folgt jedoch nicht, dass der Erklärende allein aus dem Kreditvertrag ausscheidet. Ob die Erklärung den gesamten Vertrag wirksam beendet, richtet sich nach der Kreditart, den Vertragsbedingungen und dem jeweiligen Kündigungsrecht. Erhält ein Kreditnehmer unerwartet eine Kündigungs- oder Ablösebestätigung, sollte er das Kreditinstitut sofort kontaktieren. Bis zur schriftlichen Klärung müssen die vereinbarten Raten weitergezahlt werden.

Kann das Abbuchungskonto während der Rückzahlung geändert werden?

In der Regel lässt sich das Konto für den Rateneinzug ändern. Das Verfahren bestimmt die jeweilige Bank: Teilweise ist die Änderung im Onlinebanking möglich, teilweise wird ein neues schriftliches SEPA-Lastschriftmandat verlangt. Unterzeichnen muss mindestens der Inhaber des neuen Kontos. Bei einem Gemeinschaftskonto oder einem Vertrag mit zwei Antragstellern kann das Kreditinstitut weitere Unterschriften verlangen. Bis die Änderung bestätigt ist, sollte das bisherige Konto ausreichend gedeckt bleiben. Erfolgt der Auftrag kurz vor dem Fälligkeitstermin, kann die nächste Rate noch vom alten Konto abgebucht werden.

Muss der Kreditbetrag beiden Kreditnehmern zugutekommen?

Bei einem Ratenkredit zur freien Verwendung können die Darlehensnehmer untereinander entscheiden, wofür und von wem das Geld verwendet wird. Bei einem zweckgebundenen Darlehen muss der Kreditbetrag dagegen für den vereinbarten Verwendungszweck eingesetzt werden. Die tatsächliche Nutzung ändert nichts an der Haftung: Auch ein Mitdarlehensnehmer, der das Geld nicht verwendet, bleibt für die vollständige Zahlung verantwortlich. Außerdem wird er durch seine Unterschrift unter den Kreditvertrag nicht automatisch Miteigentümer eines damit finanzierten Gegenstands.

Was passiert, wenn das Einkommen eines Kreditnehmers nach dem Abschluss sinkt?

Ein geringeres Einkommen nach der Kreditbewilligung ändert den bestehenden Vertrag nicht automatisch. Die vereinbarten Raten bleiben fällig. Zeichnet sich ein Zahlungsausfall ab, sollten Kreditnehmer frühzeitig Kontakt mit der Bank aufnehmen. Eine vorübergehende Stundung, eine niedrigere Monatsrate oder eine längere Laufzeit ist nur möglich, wenn das Kreditinstitut zustimmt. Bei einem Kredit zu zweit kann es dafür die Zustimmung beider Vertragspartner verlangen.

Kann einer der Kreditnehmer die Restschuld allein begleichen?

Ein Verbraucherdarlehen kann grundsätzlich ganz oder teilweise vorzeitig zurückgezahlt werden, bei Baufinanzierungen gelten während der Sollzinsbindung zusätzliche Voraussetzungen. Für einen Ratenkredit mit gebundenem Sollzins kann eine Vorfälligkeitsentschädigung anfallen. Sie ist bei einem Allgemein-Verbraucherdarlehensvertrag auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags begrenzt, bei einer verbleibenden Laufzeit von höchstens einem Jahr auf 0,5 Prozent.

Begleicht einer der Gesamtschuldner die gesamte Forderung, kann die vorzeitige Tilgung die Verbindlichkeit gegenüber dem Kreditgeber beenden. Ob und in welcher Höhe er anschließend vom anderen einen Ausgleich verlangen kann, richtet sich nach den internen Vereinbarungen und den gesetzlichen Regeln. Bei Streit sollte dies rechtlich geprüft werden.

Was passiert mit dem gemeinsamen Kredit, wenn ein Kreditnehmer stirbt?

Der Kreditvertrag endet nicht automatisch mit dem Tod eines Darlehensnehmers. Der verbleibende Kreditnehmer haftet weiterhin für die Raten und die offene Restschuld. Die Rechte und Pflichten des Verstorbenen gehen grundsätzlich auf dessen Erben über. Welche Folgen sich daraus im Einzelfall ergeben, hängt unter anderem von der Erbschaft und möglichen Sicherheiten oder Versicherungen ab. Die Bank sollte daher zeitnah informiert und das weitere Vorgehen mit ihr abgestimmt werden.

CHECK24 Fazit: Gute Bonität und sicheres Einkommen sind entscheidend

Ein zweiter Kreditnehmer lohnt sich vor allem, wenn er ein regelmäßiges Einkommen, eine gute Kreditwürdigkeit und keine problematischen Zahlungsausfälle mitbringt. Dann kann sich die Wahrscheinlichkeit einer Zusage erhöhen und ein günstigerer Zinssatz möglich sein. Eine zweite Unterschrift allein verbessert den Kredit dagegen nicht.

Vor dem Antrag sollten Kreditnehmer klären, wer die Raten tatsächlich zahlt und wie sie bei Trennung, Arbeitslosigkeit oder einem anderen Notfall vorgehen. Beide bleiben gegenüber dem Kreditgeber für die Erfüllung des Kreditvertrags verantwortlich. Deshalb sollte niemand nur aus Gefälligkeit als Mitdarlehensnehmer auftreten.

Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.

Weiterführende Links und Informationen

4,9/5 103.286 Bewertungen
„War alles komplett seriös und professionell!‟ 10/2026
CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon