Als Zusatz zu Ihrer Kreditkarte können Sie bei vielen Banken eine Partnerkarte beantragen – bei einigen ist dies sogar kostenlos möglich. Wie eine Partnerkarte funktioniert und wie Sie sie beantragen können, haben wir für Sie zusammengefasst.

Sofortiger Zugang zu unserem Smily-Treueprogramm und Punkte auf ausgewählte Karten erhalten.
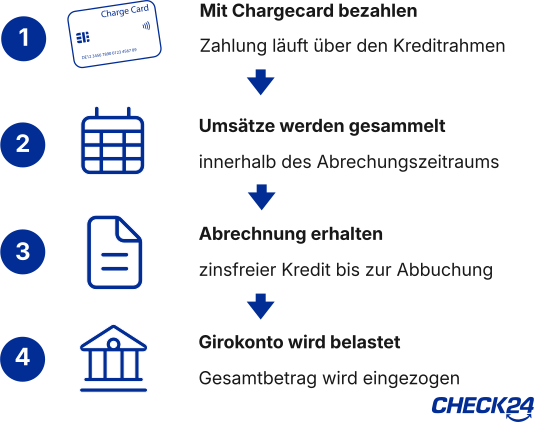
Die Charge Karte kann zum Bezahlen im Geschäft, online und auf Reisen oder zum Bargeld abheben eingesetzt werden. Die Beträge werden zunächst vermerkt und reduzieren den Verfügungsrahmen der Kreditkarte.
Die Umsätze werden auf dem Kreditkartenkonto gesammelt und am Ende des Abrechnungszeitraums in einer Kreditkartenabrechnung zusammengefasst. Dadurch behalten Sie einen Überblick darüber, welche Beträge im jeweiligen Monat mit der Karte bezahlt wurden.
Bis zur nächsten Abrechnung gewährt die Chargecard einen kurzfristigen Zahlungsaufschub. Das bedeutet: Der Kartenanbieter streckt die Ausgaben zunächst vor. Es handelt sich praktisch um einen zinsfreien Kredit.
Am Ende des Abrechnungszeitraums wird der gesamte offene Betrag vollständig vom Referenzkonto per Lastschrift eingezogen. Eine Abrechnung in Raten über mehrere Monate hinweg ist nicht möglich.
Die Begriffe „Credit Card” und „Charge Card” werden oft synonym verwendet beziehungsweise als „Kreditkarte” bezeichnet. Dabei unterscheiden sie sich in der Art der Abrechnung.
Beide Kartentypen gewähren einen zinsfreien Kreditrahmen, den Sie flexibel nutzen können. Bei der Credit Card, auch Revolving Card genannt, haben Sie aber – im Gegensatz zur Charge Card – die Möglichkeit Ihre Ausgaben in Raten zurückzuzahlen. Sie erhalten eine Rechnung über Ihre getätigten Ausgaben, die Sie per Überweisung ausgleichen müssen. Bei einigen Anbietern können Sie auch eine Teillastschrift einstellen. Es wird immer ein Mindestbetrag fällig, den der Anbieter festlegt. Bei der Teilzahlung der Ausgaben wird ein Sollzins fällig.
Viele klassische Kreditkarten bieten die 100-prozentige Rückzahlung per Lastschriftverfahren an. Meistens müssen Sie diese Option nach Erhalt der Karte selbst aktivieren oder beantragen. Auf diese Art lassen sich auch Revolving Kreditkarten wie eine Charge Card nutzen und Sie müssen sich um die pünktliche Bezahlung Ihrer Ausgaben nicht selbst kümmern.
Im Gegensatz zur Kreditkarte mit gesammelter Rechnungsstellung wird bei der Debitkarte jeder Umsatz sofort oder innerhalb weniger Tage direkt vom Girokonto abgebucht – es gibt keine gesammelte Rechnung und keinen zinsfreien Zahlungsaufschub. Eine Bonitätsprüfung findet in der Regel dennoch statt, da viele Debitkarten mit dem Dispositionskredit eines Girokontos verknüpft sind. Ein separater Kreditrahmen wie bei der Charge Karte wird jedoch nicht eingeräumt.
Die Prepaidkarte funktioniert nach dem Guthabenprinzip: Sie laden die Karte mit einem Guthaben auf und können nur über diesen Betrag verfügen. Im Unterschied zur Charge Karte gibt es kein klassisches Kreditlimit mit Zahlungsaufschub – Sie können ausschließlich das vorhandene Guthaben nutzen.
| Charge-Karte | Credit-Karte | Debit-Karte | Prepaid-Karte | |
| Bonitätsprüfung | ✓ | ✓ | ✓ | – |
| Kreditrahmen | ✓ | ✓ | ✓ (Dispo) | – |
| Zinsloser Zahlungsaufschub | ✓ | ✓ | – | – |
| Ratenzahlung möglich | – | ✓ | – | – |
| Rechnungsstellung | meist nach 30 bis 40 Tagen | meist ab 30 Tagen, teilweise bis zu 90 Tage | sofort | sofort |
| Verschuldungsrisiko | gering | hoch | gering | keins |
Einige Charge Cards können Sie als sogenannte Daily Charge Card nutzen.
Dabei laden Sie einen Betrag auf Ihr Kartenkonto auf, das wie bei einer Debitkarte direkt nach der Zahlung belastet wird. Erst wenn dieses verbraucht ist, greifen weitere Umsätze auf den Kreditrahmen der Karte zu.
Diese werden dann wie bei der regulären Charge Card üblich, gesammelt am Monatsende in Rechnung gestellt. Eine Daily Charge Card ist somit eine Mischung aus Charge Card und Debit Card. Ob Ihre Kreditkarte eine solche Guthabenfunktion unterstützt, erfahren Sie direkt beim Kreditkartenanbieter.
Charge Karten vergleichen
und passende aussuchen
Antrag ausfüllen
und legitimieren
Charge Karte
nach Bewilligung erhalten
Da Ihnen eine Charge Card für einen gewissen Zeitraum ein zinsloses Darlehen gewährt, müssen Sie strengere Voraussetzungen erfüllen als zum Beispiel für eine Prepaid-Kreditkarte, die im Guthaben geführt wird.
Folgende Voraussetzungen gehören dazu:
Im CHECK24 Kreditkartenvergleich können Sie gezielt nach dem Kartentyp "Charge" filtern und die Karte heraussuchen, die zu Ihren Ansprüchen passt. Vergleichen Sie Grundgebühren, eventuelle Zusatzleistungen wie Versicherungen oder Teilnahme an Bonusprogrammen sowie Kosten für Bezahlung und Bargeldabhebung oder die Umrechnung in Fremdwährung.
Das folgende Kreditkarten-Ranking zeigt die beliebtesten Charge-Kreditkarten, basierend auf den Produktleistungen, Bewertungen und aktuell attraktiven Konditionen.
Deutsche Kredit Bank
KartennameDKB Visa Kreditkarte
KartensystemVisa
KartentypCharge
Girokontoinklusive
kontaktlos BezahlenJa
IdentitätsprüfungVideoIdent direkt über CHECK24 oder PostIdent in einer Filiale der Deutschen Post
Digitale UnterschriftNein
Rechnungsausgleich100% Lastschrift möglich
Abbuchung erfolgt direkt vom Girokonto. Kein eigenes Kreditkartenkonto.
Gebührenfrei
Euro-ZoneGebührenfrei
Fremdwährung innerhalb EUGebührenfrei
Fremdwährung außerhalb EU/WeltweitGebührenfrei
KryptowährungGebührenfrei
Apple PayVerfügbar
Google PayVerfügbar
Gebührenfrei
Euro-ZoneGebührenfrei
Fremdwährung innerhalb EUGebührenfrei
Fremdwährung außerhalb EU/WeltweitGebührenfrei
Tageslimit AbhebungDas Tageslimit für Bargeldabhebungen liegt bei max. 1.000 €.
2,49 €
Die DKB Visa Card kostet 2,49 € im Monat und kann nur zusammen mit einem DKB Girokonto abgeschlossen werden. Das Girokonto ist nur dann kostenlos, wenn Sie einen Geldeingang von mind. 700 € im Monat haben oder unter 28 Jahre alt sind, sonst kostet das Girokonto ab dem 3. Monat nach Kontoeröffnung 4,50 € pro Monat.
Monatliche Gebühr ab dem 2. Jahr2,49 €
Die DKB Visa Card kostet 2,49 € im Monat und kann nur zusammen mit einem DKB Girokonto abgeschlossen werden. Das Girokonto ist nur dann kostenlos, wenn Sie einen Geldeingang von mind. 700 € im Monat haben oder unter 28 Jahre alt sind, sonst kostet das Girokonto ab dem 3. Monat nach Kontoeröffnung 4,50 € pro Monat.
eff. Jahreszins8,68 %
Sofern Sie Ihre Umsätze vollständig begleichen, können Sie bis zu 34 Tage zinsfrei einkaufen und Bargeld abheben. Mit der DKB Visa Kreditkarte sammeln Sie Ihre Ausgaben über den Monat hinweg und erhalten am Ende eine Gesamtrechnung. Der offene Rechnungsbetrag wird automatisch eingezogen. Sollte zu wenig Geld auf Ihrem Konto vorhanden sein, können Sie Ihr Konto überziehen. Dabei fällt ein Dispozins an, der so lange fällig wird, bis Ihr Girokonto wieder ausgeglichen ist. Bei einem jährlichen Zinssatz von 8,68 % beträgt der monatliche Zinssatz ungefähr 0,72 %. Ihre monatlichen Zinskosten für einen Betrag von 100 € wären demnach etwa 0,72 €.
50 €
Sobald der Verlust gemeldet wurde 0 €.
Guthabenzins0,00 %
SchufaprüfungJa
KreditkartenlimitNach erfolgreicher Beantragung finden Sie Ihr Kreditkartenlimit im Online-Banking oder in Ihrer DKB-App.
Partnerkarte0 €
Extra AllgemeinAchtung: Sofern Sie als DKB-Bestandskunde diese Kreditkarte über CHECK24 beantragen, wird ein zweites DKB-Girokonto für Sie eröffnet. Als Bestandskunde müssen Sie die Kreditkarte daher direkt bei der DKB beantragen. Für Bargeldabhebungen mit der DKB Visa Kreditkarte gilt ein Mindestverfügungsbetrag von 50 €. Mit der DKB Visa Kreditkarte erhalten Sie Zugriff auf monatlich drei kostenlose Zeitungen und Zeitschriften aus einem digitalen Kiosk. Die Versicherungspakete „Shopping“, „Internet“ oder „Travel“ sind mit der DKB Visa Kreditkarte optional buchbar.
nein
Bonuspunkte Systemnein
PunkteDie Smily Punkte (Level 1: 50 / Level 2: 100 / Level 3: 150 Punkte) werden Ihnen als Teilnehmer nach bestätigtem Abschluss gutgeschrieben und zählen für Ihr Smily Level. Einlösung, Spende oder Auszahlung möglich (100 Punkte = 1 €).
GutscheineSofern Sie einen Gutscheincode besitzen, können Sie diesen am Ende Ihres Antrags eingeben. Die Auszahlung erfolgt nach Bestätigung des Vertragsabschlusses durch die Bank und dauert in der Regel circa 6 Wochen.
nein
Reise-Unfallversicherungnein
Reise-Rücktrittsversicherungnein
Reise-Gepäckversicherungnein
Verkehrsmittel-Unfallversicherungnein
Autoschutzbriefnein
Rechtsschutz für Mietwagennein
Haftpflichtversicherung für Mietwagennein
Vollkaskoversicherung für Mietwagennein
nein
Flug-Reservierungnein
Ticket-Reservierungnein
Dokumenten Servicenein
Loungezugangnein
24 Stunden-HotlineFür Inland und Ausland.
Extra ReiseserviceWenn Sie Ihre DKB Visa Card im Ausland verlieren, erhalten Sie mit dem kostenlosen Notfallpaket eine Notfallkarte oder Notfallbargeld.
PAYBACK
KartennamePAYBACK Visa Kreditkarte
KartensystemVisa
KartentypCharge
GirokontoNein
kontaktlos BezahlenJa
IdentitätsprüfungVideoIdent direkt bei der Bank
Digitale UnterschriftJa
Rechnungsausgleich100% Lastschrift möglich
Bei der PAYBACK Visa Kreditkarte wird monatlich die entstandene Rechnung in voller Höhe von Ihrem Girokonto abgebucht. Sie erhalten am 8. eines Monats die Monatsabrechnung in Ihr Elektronisches Postfach im Kartenservice Online eingestellt. Innerhalb von 10 Tagen erfolgt die Abbuchung von Ihrem Referenz Konto.
Gebührenfrei
Euro-ZoneGebührenfrei
Fremdwährung innerhalb EUGebührenfrei
Fremdwährung außerhalb EU/WeltweitGebührenfrei
Apple PayVerfügbar
Google PayVerfügbar
Für jede Abhebung 2 % des Betrags, mindestens 5 €
Euro-ZoneGebührenfrei
Fremdwährung innerhalb EUGebührenfrei
Fremdwährung außerhalb EU/WeltweitGebührenfrei
Tageslimit AbhebungDas Tageslimit für Bargeldabhebungen liegt bei max. 250 €.
2,42 €
Monatliche Gebühr ab dem 2. Jahr2,42 €
eff. Jahreszins0,00 %
Sofern Sie Ihre Umsätze vollständig begleichen, können Sie bis zu 41 Tage zinsfrei einkaufen und Bargeld abheben. Mit der PAYBACK Visa Kreditkarte sammeln Sie Ihre Ausgaben über den Monat hinweg und erhalten am Ende eine Gesamtrechnung. Zur Begleichung dieser Rechnung haben Sie 10 Tage Zeit. Sollten Sie den offenen Betrag nicht fristgerecht begleichen, können zusätzliche Gebühren oder Pfändungen anfallen.
50 €
Guthabenzins0,00 %
SchufaprüfungJa
KreditkartenlimitNach erfolgreicher Beantragung finden Sie Ihr Kreditkartenlimit im Online-Banking der Bank.
PartnerkarteNein
nein
Bonuspunkte SystemSie erhalten 1 PAYBACK °Punkt pro 5 € Umsatz - auch außerhalb der PAYBACK-Partner. Kein °Punkteverfall - Voraussetzung ist, dass man weiterhin am PAYBACK Programm teilnimmt. Werden über einen Zeitraum von 3 Jahren keine PAYBACK Punkte gesammelt, verfallen die Punkte.
Weitere VorteileSie erhalten 1.000 PAYBACK °Punkte für die erfolgreiche Ausstellung der Karte. Schnell sein lohnt sich! Sofern Sie sich online innerhalb 24 Stunden nach dem erfolgreichen Antrag legitimieren, erhalten Sie zusätzlich 500 PAYBACK Extra °Punkte. Die Punktegutschrift erfolgt 4 bis 6 Wochen nach Kartenausstellung.
PunkteDie Bank nimmt leider nicht am CHECK24 Punkteprogramm teil.
GutscheineDie Bank nimmt leider nicht an Gutscheinaktionen von CHECK24 teil.
nein
Reise-Unfallversicherungnein
Reise-Rücktrittsversicherungnein
Reise-Gepäckversicherungnein
Verkehrsmittel-Unfallversicherungnein
Autoschutzbriefnein
Rechtsschutz für Mietwagennein
Haftpflichtversicherung für Mietwagennein
Vollkaskoversicherung für Mietwagennein
nein
Flug-Reservierungnein
Ticket-Reservierungnein
Dokumenten Servicenein
Loungezugangnein
24 Stunden-Hotlinenein
PAYBACK
KartennamePAYBACK American Express Karte
KartensystemAmerican Express
KartentypCharge
GirokontoNein
kontaktlos BezahlenJa
IdentitätsprüfungVideoIdent über WebID oder PostIdent in einer Filiale der Deutschen Post
Digitale UnterschriftNein
Rechnungsausgleich100% Lastschrift möglich
Bei der PAYBACK American Express Karte wird monatlich die entstandene Rechnung in voller Höhe von Ihrem Girokonto abgebucht.
Gebührenfrei
Euro-ZoneGebührenfrei
Fremdwährung innerhalb EU2 % vom Kartenumsatz
Fremdwährung außerhalb EU/Weltweit2 % vom Kartenumsatz
Apple PayVerfügbar
Google PayVerfügbar
4 % vom Kartenumsatz, mind. 5 €.
Euro-Zone4 % vom Kartenumsatz, mind. 5 €.
Fremdwährung innerhalb EU4 % vom Kartenumsatz, mind. 5 €.
Fremdwährung außerhalb EU/Weltweit4 % vom Kartenumsatz, mind. 5 €.
Tageslimit AbhebungDas Wochenlimit für Bargeldabhebungen liegt bei max. 750 €.
0 €
Monatliche Gebühr ab dem 2. Jahr0 €
eff. Jahreszins0,00 %
Sofern Sie Ihre Umsätze vollständig begleichen, können Sie bis zu 36 Tage zinsfrei einkaufen und Bargeld abheben. Mit der PAYBACK Amex Karte sammeln Sie Ihre Ausgaben über den Monat hinweg und erhalten am Ende eine Gesamtrechnung. Zur Begleichung dieser Rechnung haben Sie bis zu 5 Tage Zeit. Sollten Sie den offenen Betrag nicht fristgerecht begleichen, können zusätzliche Gebühren oder Pfändungen anfallen.
50 €
Guthabenzins0,00 %
SchufaprüfungJa
KreditkartenlimitNach erfolgreicher Beantragung finden Sie Ihr Kreditkartenlimit im Online-Banking der Bank.
Partnerkarte0 €
Sie erhalten mit dem Vorteilsprogramm Amex Offers bei vielen teilnehmenden Partnern exklusive Rabatte, Gutschriften oder zusätzliche PAYBACK °Punkte. Die Angebote können Sie nach Abschluss direkt in Ihrer American Express App oder im Online-Kartenkonto einsehen und aktivieren.
Bonuspunkte SystemSie erhalten 1 PAYBACK °Punkt pro 3 € Umsatz - auch außerhalb der PAYBACK Partner. Ausgenommen sind Tankstellenumsätze. Kein °Punkteverfall - Voraussetzung ist, dass man weiterhin am PAYBACK Programm teilnimmt. Werden über einen Zeitraum von 3 Jahren keine PAYBACK Punkte gesammelt, verfallen die Punkte.
Weitere VorteileFür die erfolgreiche Ausstellung der Karte erhältst du 2.000 PAYBACK Extra-Punkte. Die Punkte werden dir ca. 4 Wochen nach Kartenausstellung von PAYBACK auf deinem PAYBACK Punktekonto gutgeschrieben. Vorausgesetzt, du machst mit der Karte innerhalb der ersten 2 Monate nach Kartenerhalt einen Umsatz von mindestens 500 Euro (unter Ausschluss von Bargeldauszahlungstransaktionen und nach Abzug von etwaigen Gutschriften von Vertragspartnern), führst das Kartenkonto einwandfrei (u.a. kein Zahlungsverzug) und kündigst den Kartenvertrag nicht innerhalb der ersten 12 Monate, erhältst du zusätzlich eine Gutschrift von 2.000 PAYBACK Extra-Punkten, die dir von American Express auf deinem PAYBACK Punktekonto gutgeschrieben werden. Die Gutschrift erfolgt mit nächstmöglicher Abrechnung, bereits nachdem du den Mindestumsatz erreicht hast, wird jedoch wieder rückgängig gemacht, sollte es zu der Kündigung in dem eingangs genannten Zeitraum kommen. Die Punktegutschriften werden ausschließlich Neukunden gewährt; als Neukunde gilt jede natürliche Person, die innerhalb der letzten 18 Monate vor Antragstellung kein Hauptkarteninhaber desselben deutschen Kartenprodukts bei American Express war. Als Hauptkarteninhaber desselben deutschen Kartenprodukts gilt jede Person, mit der ein Kartenvertrag über dieses Kartenprodukt abgeschlossen wurde, unabhängig davon, ob und aus welchem Grund das Vertragsverhältnis beendet wurde; dies umfasst insbesondere Fälle der Beendigung durch Widerruf, Kündigung, Rücktritt oder sonstige Beendigungsgründe. Im Fall einer Kartenkündigung oder eines Kartenwechsels innerhalb der ersten 12 Monate nach Ausstellung der Karte, erlischt dein Anspruch auf die Punktegutschrift rückwirkend.
PunkteDie Bank nimmt leider nicht am CHECK24 Treueprogramm teil.
GutscheineDie Bank nimmt leider nicht an Gutscheinaktionen von CHECK24 teil.
nein
Reise-Unfallversicherungnein
Reise-Rücktrittsversicherungnein
Reise-Gepäckversicherungnein
Verkehrsmittel-Unfallversicherungnein
Autoschutzbriefnein
Rechtsschutz für Mietwagennein
Haftpflichtversicherung für Mietwagennein
Vollkaskoversicherung für Mietwagennein
nein
Flug-Reservierungnein
Ticket-Reservierungnein
Dokumenten Servicenein
Loungezugangnein
24 Stunden-Hotlinenein
1822direkt
Kartenname1822direkt Visa Classic
KartensystemVisa
KartentypCharge
Girokontoinklusive
kontaktlos BezahlenJa
IdentitätsprüfungVideoIdent direkt bei der Bank
Digitale UnterschriftNein
Rechnungsausgleich100% Lastschrift möglich
Gebührenfrei
Euro-ZoneGebührenfrei
Fremdwährung innerhalb EU2,25 % des Kartenumsatzes
Fremdwährung außerhalb EU/Weltweit2,25 % des Kartenumsatzes
Apple PayVerfügbar
Google PayVerfügbar
Am Geldautomaten ab 50 €: unentgeltlich, unter 50 €: 3 €; am Bankschalter 3 % des Umsatzes, mind. 6 € Verfügungslimit: 500 €.
Euro-ZoneAm Geldautomaten ab 50 €: unentgeltlich, unter 50 €: 3 €; am Bankschalter 3 % des Umsatzes, mind. 6 € Verfügungslimit: 500 €.
Fremdwährung innerhalb EUAm Geldautomaten 2,25 % des Umsatzes; am Bankschalter 3 % des Umsatzes mind. 6 € zzgl. 2,25 % des Umsatzes Verfügungslimit innerhalb von 30 Tagen 2.000 € im Ausland, es gilt aber max. der monatliche Verfügungsrahmen der Karte.
Fremdwährung außerhalb EU/WeltweitAm Geldautomaten 2,25 % des Umsatzes; am Bankschalter 3 % des Umsatzes mind. 6 € zzgl. 2,25 % des Umsatzes Verfügungslimit innerhalb von 30 Tagen 2.000 € im Ausland, es gilt aber max. der monatliche Verfügungsrahmen der Karte.
0 €
Zusätzliche Kontoführungsgebühren für das dazugehörige Girokonto: Bei einem monatlichem Geldeingang von mind. 700 € auf das dazugehörige Girokonto fallen keine Kontoführungsgebühren an, ansonsten 4,90 € pro Monat.
Monatliche Gebühr ab dem 2. Jahr3 €
Zusätzliche Kontoführungsgebühren für das dazugehörige Girokonto: Bei einem monatlichem Geldeingang von mind. 700 € auf das dazugehörige Girokonto fallen keine Kontoführungsgebühren an, ansonsten 4,90 € pro Monat.
eff. Jahreszins9,65 %
Mit der 1822direkt Visa Kreditkarte sammeln Sie Ihre Ausgaben über den Monat hinweg und erhalten am Ende eine Gesamtrechnung. Der offene Rechnungsbetrag wird automatisch eingezogen. Sollte zu wenig Geld auf Ihrem Konto vorhanden sein, können Sie Ihr Konto überziehen. Dabei fällt ein Dispozins an, der so lange fällig wird, bis Ihr Girokonto wieder ausgeglichen ist.
50 €
Guthabenzins0,00 %
SchufaprüfungJa
KreditkartenlimitNach erfolgreicher Beantragung finden Sie Ihr Kreditkartenlimit im Online-Banking der 1822.
Partnerkarte0 €
Preis Zusatzkarte 0,00 € im 1. Jahr, im 2. Jahr regulär 36,00 € p.a.
Extra AllgemeinKostenlos bei monatlichem Geldeingang von mind. 700 €, sonst 4,90 € pro Monat. Online-Käuferschutz kostenlos inkludiert.
nein
Bonuspunkte Systemnein
PunkteDie Bank nimmt leider nicht am CHECK24 Treueprogramm teil.
GutscheineDie Bank nimmt leider nicht an Gutscheinaktionen von CHECK24 teil.
nein
Reise-Unfallversicherungnein
Reise-Rücktrittsversicherungnein
Reise-Gepäckversicherungnein
Verkehrsmittel-Unfallversicherungnein
Autoschutzbriefnein
Rechtsschutz für Mietwagennein
Haftpflichtversicherung für Mietwagennein
Vollkaskoversicherung für Mietwagennein
nein
Flug-Reservierungnein
Ticket-Reservierungnein
Dokumenten Servicenein
Loungezugangnein
24 Stunden-Hotlinenein
Unsere CHECK24 Kreditkartenexperten prüfen jede Karte nach klar definierten und einheitlichen Kriterien. Dabei bewerten wir alle wichtigen Leistungsbereiche wie Kosten, Abhebungen, Auslandseinsatz, Versicherungen und viele weitere Merkmale.
Zusätzlich fließen die Erfahrungen tausender CHECK24 Kunden in die Bewertung ein. So erhalten Sie eine faire, transparente und verlässliche Einschätzung jeder Kreditkarte.
Transparenz-Hinweis: Wenn Sie über uns einen Vertrag abschließen, erhalten wir vom Anbieter in der Regel eine Abschlussprovision. Das ermöglicht es uns, unseren Vergleich und die Expertenberatung für Sie kostenfrei anzubieten. Auf das Ranking hat die Provision keinen Einfluss.
Weitere Informationen über die Funktionsweise des CHECK24 Kreditkartenvergleichs finden sie hier.
Die Abrechnung bei einer Charge Card erfolgt je nach Anbieter nach 30 bis 40 Tagen. Der genaue Abbuchungstermin wird von Ihrem Kartenanbieter meist fest im Kalendermonat verankert, sodass Sie ihn vorab planen können.
Wie lange Sie konkret von der zinsfreien Zahlungsfrist profitieren, hängt davon ab, wann im Abrechnungszeitraum Sie mit der Karte bezahlt haben. Je früher im Abrechnungszeitraum Sie einen Kauf tätigen, desto länger können Sie das Geld ohne Zinsen nutzen, bevor der Betrag von Ihrem Konto automatisch eingezogen wird. Läuft der Abrechnungszeitraum beispielsweise jeweils vom 1. bis zum letzten Tag des Monats und der Einzug erfolgt rund 14 Tage nach Ende des Abrechnungszeitraums, sind folgende Beispiele möglich:
Charge Cards gibt es sowohl von Mastercard als auch von Visa oder American Express. In ihrer Funktion unterscheiden sich die Karten trotz unterschiedlicher Anbieter nicht.
Der Kreditrahmen ist bonitätsabhängig. Die Bank prüft Ihre Kreditwürdigkeit und legt daraufhin Ihren individuellen Kreditrahmen fest. Dieser lässt sich meistens nachträglich dauerhaft oder einmalig erhöhen, wenn Sie die offenen Salden bis dahin umstandslos ausgeglichen haben.
Für die erfolgreiche Beantragung von Charge-Kreditkarten ist immer eine Schufa-Prüfung oder eine Prüfung durch eine andere Auskunftei nötig. Da Ihnen der Kreditkartenanbieter die Möglichkeit auf einen zinsfreien Kredit einräumt. Um sicher zu gehen, dass Sie diesen zurückzahlen könnten, prüft die Bank für die Bewilligung der Karte Ihre Bonität. Dazu gehört auch die Schufa oder eine andere Auskunftei. Eine Alternative zur Charge Card ist eine Prepaidkarte. Diese wird im Guthaben geführt und setzt keine Schufa-Prüfung voraus.
Die Kosten für Charge-Cards sind je nach Anbieter unterschiedlich. Einige verlangen eine regelmäßige Gebühr, andere bieten sie kostenlos an. Vergleichen Sie neben den Gebühren für die Karte selbst auch die Kosten für einzelne Transaktionen wie das Bezahlen oder Abheben mit der Karte.