Da gesetzliche Krankenkassen für Zahnersatz in der Regel nur pauschale Festzuschüsse zahlen, müssen Versicherte einen Teil der Kosten selbst aufbringen. Bei Verbrauchern mit einer Zahnzusatzversicherung übernimmt diese zumindest einen Teil der Kosten. Wer nicht zusätzlich versichert ist, muss den Eigenanteil selbst aufbringen.
Hier lesen Sie Tipps, was Sie bei einem Kredit für Ihren Zahnersatz beachten sollten:
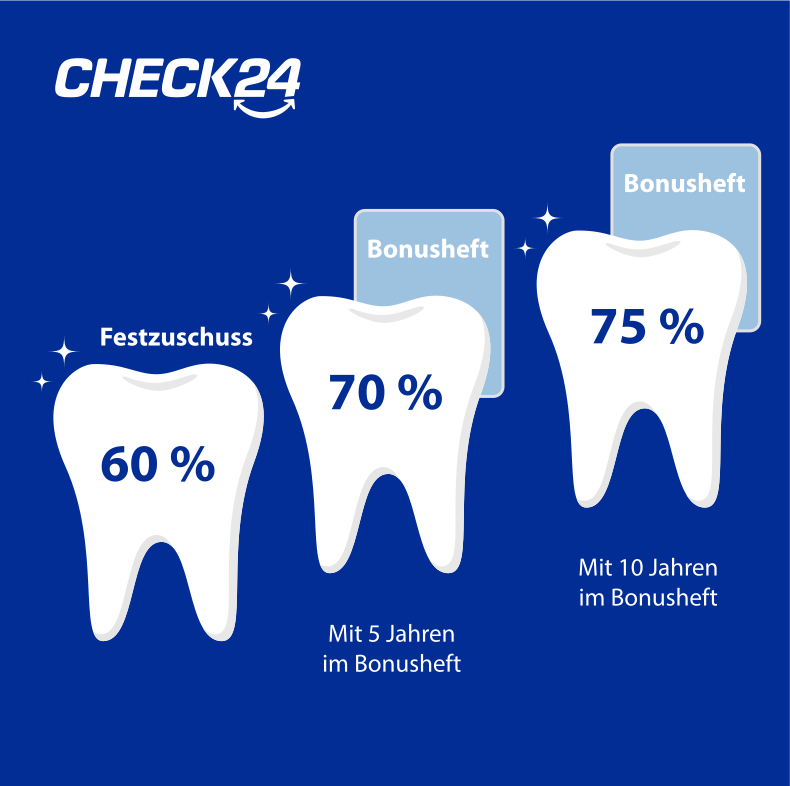
Zahnersatz wird für gesetzlich Versicherte ab 2027 mit einem höheren Eigenanteil verbunden: Zum 1. Januar sinkt der Festzuschuss der Krankenkasse von 60 auf 50 Prozent des für die Regelversorgung festgesetzten Betrags. Mit einem über fünf Jahre vollständig geführten Bonusheft erhalten Sie künftig 60 Prozent, nach zehn Jahren 65 Prozent. Bisher sind es 70 beziehungsweise 75 Prozent. Für anerkannte Härtefälle werden die Kosten der Regelversorgung weiterhin vollständig übernommen.
Wer die Kosten für den benötigten Zahnersatz nicht stemmen kann, kann auf einen Kredit zurückgreifen. Dieser sollte nicht nur gut überlegt, sondern auch ins Budget passen. Ein spezieller und teurer Zahnkredit direkt beim Zahnarzt muss allerdings nicht sein. Es lohnt sich der Zinsvergleich für einen Ratenkredit, den Sie in monatlichen Raten an die Bank zurückbezahlen. Das ist günstiger, als wenn Sie dafür den Dispositionskredit auf dem Girokonto nutzen.
Prüfen Sie zunächst die Kosten für den Zahnersatz und lassen Sie sich die Behandlungsschritte erklären. Fragen Sie nach günstigeren Alternativen und Behandlungsmöglichkeiten. Wenn es ums Bezahlen geht, arbeiten manche Zahnärzte mit Finanzdienstleistern zusammen, die im gleichen Zuge einen Zahnkredit anbieten. Diese sind oft teuer, zudem wird eine Schufa-Bonitätsabfrage von Ihnen gemacht.
Bevor Sie etwas unterschreiben, nehmen Sie das Angebot mit und vergleichen Sie Ratenkredite über den CHECK24 Kreditvergleich. Dieser ist Schufa-neutral und dient Ihnen als Vergleich der Gesamtkosten. Denn am Ende verteuert jeder Kredit Ihre Behandlungskosten.
Mit dem Bonusheft für Ihre Zahnvorsorge weisen Sie regelmäßige Kontrolluntersuchungen nach. Dadurch erhalten Sie einen höheren Festzuschuss zum Zahnersatz, etwa für eine Krone, Brücke oder Prothese.
Das Bonusheft bekommen Sie direkt in Ihrer Zahnarztpraxis. Erwachsene müssen für den Bonus mindestens einmal pro Kalenderjahr zur Kontrolluntersuchung gehen und diese dokumentieren lassen. Für Versicherte zwischen 12 und 17 Jahren ist ein Nachweis pro Kalenderhalbjahr erforderlich.
Alternativ zum Papierheft können Sie das digitale Zahnbonusheft in der elektronischen Patientenakte (ePA) nutzen, sofern die technischen Voraussetzungen dafür erfüllt sind. Fragen Sie in Ihrer Zahnarztpraxis nach. Das Papierheft bleibt gültig; bewahren Sie bisherige Nachweise auf.
Ab 1. Januar 2027 gelten folgende Zuschüsse:
Ohne Bonus: Die Krankenkasse übernimmt 50 Prozent des für die Regelversorgung festgesetzten Betrags.
Nach fünf Jahren: Mit vollständig nachgewiesenen Vorsorgeuntersuchungen steigt der Zuschuss auf 60 Prozent.
Nach zehn Jahren: Mit entsprechenden Nachweisen erhalten Sie 65 Prozent.
Maßgeblich sind grundsätzlich die fünf beziehungsweise zehn Jahre vor Beginn der Behandlung. Die Prozentsätze beziehen sich auf die Regelversorgung. Wählen Sie einen aufwendigeren Zahnersatz, müssen Sie die zusätzlichen Kosten selbst tragen.
| Ratenkredit über CHECK24 Kreditvergleich | Zahnkredit beim Zahnarzt | |
| Vorteile |
|
|
| Nachteile |
|
|
Wer nach einem günstigen Kredit für seinen Zahnersatz sucht, muss die gleichen Voraussetzungen erfüllen, wie für jeden Ratenkredit. Diese sind:
Sie sollten in jedem Fall erst einmal wissen, wie hoch die tatsächliche Rechnung beim Zahnarzt ausfallen wird. Dann können Sie Ihre Finanzierungsmöglichkeiten vergleichen, die Gesamtkosten gegenüberstellen, die Laufzeiten prüfen sowie entsprechende Monatsraten durchspielen. Wichtig ist, dass Ihr Kredit für den Zahnersatz auch zu den eigenen finanziellen Möglichkeiten passt. Auch wenn Ihr Zahnarzt Ihnen bereits ein scheinbar attraktives Angebot gemacht hat, lohnt sich ein CHECK24-Kreditvergleich der Sie nur wenige Sekunden kostet.

Nicht bei einer Bank oder einem Kreditvermittler. Normale Kredite für Zahnersatz bei Banken, Sparkassen oder beim Zahnarzt kosten immer Zinsen. Einen zinslosen Kredit für Zahnersatz könnten vielleicht bei Freunden oder Verwandten anfragen. Dann sollten Sie jedoch selbst einen Kreditvertrag aufsetzen. Darin halten Sie zum Beispiel fest, wie und wie schnell Sie das Geld wieder zurückbezahlen. Das gibt vor allem dem Leihgeber eine gewisse Sicherheit.
Normalerweise nicht. Arbeiten Zahnärzte mit Finanzierungsanbietern zusammen, können Sie dort eine Ratenzahlung gegen einen Zinsaufschlag abschließen. Jeder Kredit verteuert Ihr Vorhaben. Beim Zahnarzt erhalten Patienten zudem nur ein einzelnes Finanzierungsangebot, das häufig teuer ist. Vergleichen Sie besser Kreditangebot über den CHECK24 Kreditvergleich, um einen besseren Marktüberblick zu erhalten.
Ab dem Zeitpunkt der Genehmigung durch die Krankenkasse ist ein Heil- & Kostenplan für sechs Monate gültig. Die Behandlung sollte ebenfalls in diesen Zeitraum fallen. Bei den meisten Krankenkassen kann diese Frist problemlos verlängert werden, wenn Patienten den Heil- & Kostenplan erneut einreichen.
Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.
Telefonische Beratung
Haben Sie Fragen oder benötigen Sie eine Beratung? Unsere Kundenberater helfen Ihnen gerne!
089 - 24 24 11 24 Mo. bis So. von 08 - 20 Uhr