Kredit
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
Sie sind hier:
Frau trägt Einkaufstüten

Wie Ratenkäufe die Schufa beeinflussen

Kleidung, Möbel oder Elektronik online kaufen und später bezahlen: Das ist die Idee hinter „Buy Now, Pay Later“ (BNPL). Laut einer BaFin-Umfrage nutzen rund 20 Prozent der 18- bis 60-Jährigen diese Zahlungsform beim Online-Shopping. Besonders häufig wird sie für Kleidung eingesetzt.

Je nach Angebot vereinbaren Sie dabei einen Zahlungsaufschub, eine Teilzahlung oder einen Ratenkredit. Ob eine Bonitätsprüfung erfolgt, welche Daten an die Schufa übermittelt werden und ob sich der Vorgang auf den Score auswirkt, hängt vom Anbieter und vom Finanzierungsmodell ab. Problematisch wird es vor allem, wenn Forderungen trotz Mahnungen offenbleiben. Ab dem 20. November 2026 wird der Verbraucherschutz zudem für viele kleinere, kurzfristige und zinsfreie Finanzierungen ausgeweitet. Wir erklären, was derzeit gilt und was sich ändert.

Zuletzt überarbeitet von:
Anna Molder, Online Redakteurin Finanzen bei CHECK24

Was ist Buy Now Pay Later?

„Buy Now, Pay Later“ – auf Deutsch „Jetzt kaufen, später bezahlen“ – ist ein Oberbegriff für Zahlungsmodelle, bei denen Sie einen Einkauf erst später oder in mehreren Teilbeträgen bezahlen. Im Wesentlichen gibt es zwei Varianten:

  • Zahlungsaufschub: Sie bezahlen den gesamten Rechnungsbetrag beispielsweise nach 14, 30 oder 60 Tagen. Das ist häufig zinsfrei; möchten Sie die Zahlungsfrist verlängern, können jedoch Gebühren anfallen. Das jeweilige Fälligkeitsdatum finden Sie in der Rechnung oder im Kundenkonto.
  • Ratenzahlung: Der Kaufpreis wird auf mehrere Zahlungstermine verteilt. Sie können dadurch in kleineren Beträgen Raten bezahlen. Je nach Angebot fallen dafür Zinsen oder andere Kosten an. Einige Anbieter ermöglichen auch zinsfreie Teilzahlungen.

Die Finanzierung kann vom Händler selbst, einem Zahlungsdienstleister oder einer kooperierenden Bank angeboten werden. Die Abwicklung übernimmt damit je nach Modell ein anderes Unternehmen. Bekannte Anbieter sind beispielsweise Klarna und PayPal. Auch Händler wie Otto sowie MediaMarkt und Saturn bieten entsprechende Bezahlmodelle an.Rechtlich kann es sich je nach Ausgestaltung um ein Verbraucherdarlehen oder eine andere Finanzierungshilfe handeln. Gerade kleine Raten können dabei den Eindruck erwecken, dass der Einkauf günstiger ist, obwohl die Zahlung lediglich über einen längeren Zeitraum gestreckt wird.

Frau tätigt Onlinekauf mit Buy Now Pay Later über Tablet

Achtung Schuldenfalle: Gefahren von Buy Now Pay Later

BNPL-Angebote erleichtern den Einkauf, können aber zu Schulden führen, wenn zum Beispiel mehrere offene Zahlungen parallel laufen. Bei einer verzinsten Ratenzahlung erhöht sich außerdem der Gesamtpreis. Die effektiven Jahreszinsen liegen bei einigen Anbietern im zweistelligen Bereich. Bonitätsprüfungen sollen Anbieter zugleich vor Zahlungsausfällen schützen.

Zwei Erhebungen verdeutlichen die Risiken:

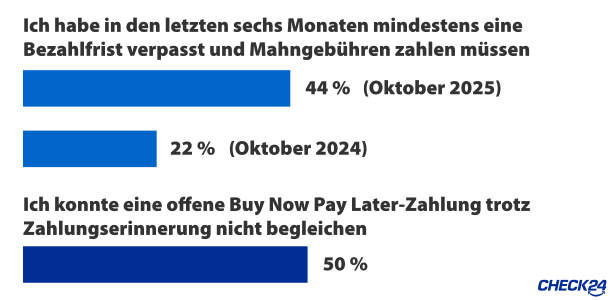
  • Schufa-Verbraucherumfrage (Nordlight Research im Auftrag der Schufa, September 2025): 33 Prozent der Befragten hatten in den vorangegangenen sechs Monaten BNPL genutzt. Von ihnen hatten 44 Prozent mindestens eine Zahlungsfrist versäumt und Mahngebühren zahlen müssen – doppelt so viele wie im Vorjahr. Jedem zweiten BNPL-Nutzer fehlte nach eigener Aussage schon einmal das Geld, um eine offene Zahlung trotz Erinnerung zu begleichen.
  • BaFin-Verbraucherumfrage (Befragung im April 2025, veröffentlicht im Februar 2026): 14 Prozent der BNPL-Nutzer hatten schon einmal den Überblick über offene Rechnungen verloren. Bei Befragten unter 30 waren es 24 Prozent. Ebenfalls rund 24 Prozent gaben an, mit BNPL mehr ausgegeben zu haben als ursprünglich geplant.
Studie der Schufa zeigt Bezahlversäumnisse bei Buy Now Pay Later
Quelle: Schufa-Verbraucherumfrage, durchgeführt von Nordlicht research GmbH im Auftrag der Schufa, Oktober 2025

Wie beeinflussen Ratenkäufe die Schufa?

Der Schufa-Score kann in die Kreditentscheidung einer Bank oder eines Händlers einfließen. Zusätzlich berücksichtigen Kreditgeber unter anderem Einkommen, laufende Ausgaben und bestehende Verpflichtungen. Ein höherer Score steht grundsätzlich für ein statistisch geringeres Zahlungsausfallrisiko.

Ob ein Ratenkauf den Schufa-Score beeinflusst, lässt sich nicht pauschal beantworten. Entscheidend ist, welche Daten der Anbieter abfragt oder übermittelt. Dabei sind vier Vorgänge zu unterscheiden:

Vorgang Mögliche Auswirkung
Bonitätsprüfung Der Anbieter prüft interne Daten oder holt Informationen bei einer Auskunftei ein. Nicht jede Prüfung beeinflusst den Score.
Schufa-Anfrage Je nach Art der Anfrage kann sie Score-neutral sein oder in die Bonitätsbewertung einfließen.
Meldung des Vertrags Nach der Bewilligung kann ein Ratenkredit als Merkmal bei der Schufa gemeldet werden. Das ist kein Negativeintrag, kann aber als bestehende Verpflichtung in eine Bonitätsbewertung einfließen.
Zahlungsstörung Bei einem Zahlungsausfall kann die offene Forderung unter bestimmten rechtlichen Voraussetzungen als negatives Merkmal gemeldet werden.

Ratenkauf

Bei einem Ratenkauf prüft der Anbieter in der Regel die Bonität. Dafür kann er interne Informationen nutzen oder eine Auskunftei wie die Schufa anfragen. Ob die Anfrage den Schufa-Score beeinflusst und ob der abgeschlossene Vertrag anschließend gemeldet wird, hängt von der Häufigkeit der Anfragen, vom Anbieter und vom jeweiligen Produkt ab.
Eine Meldung des Ratenkaufs ist nicht automatisch negativ. Ob die Schufa vermerkt, dass eine Kreditverpflichtung besteht, hängt vom Anbieter und vom Produkt ab. Erst wenn Zahlungen über einen längeren Zeitraum ausbleiben und die gesetzlichen Voraussetzungen für eine Negativmeldung erfüllt sind, kann ein negativer Schufa-Eintrag entstehen.

Rechnungskauf

Beim reinen Rechnungskauf bezahlen Sie den vollständigen Betrag zu einem späteren Termin. Auch dabei kann der Anbieter die Bonität prüfen. Manche Anbieter führen eine Score-neutrale Anfrage durch oder greifen auf interne Daten zurück. 
Zahlen Sie die Rechnung verspätet, können Mahnkosten und Verzugszinsen entstehen. Eine einzelne verspätete Zahlung führt jedoch nicht automatisch zu einem negativen Schufa-Eintrag. Bei einer unbestrittenen Forderung müssen dafür grundsätzlich weitere Voraussetzungen erfüllt sein – beispielsweise wiederholte Mahnungen, von denen mindestens zwei schriftlich erfolgen, ein ausreichender zeitlicher Abstand seit der ersten Mahnung und ein vorheriger Hinweis auf die mögliche Meldung.

Schufa-Score seit März 2026

Seit dem 17. März 2026 können Verbraucher den neuen Schufa-Score kostenlos einsehen. Er basiert auf zwölf offengelegten Kriterien. Dazu gehören unter anderem Zahlungsstörungen, bestimmte Anfragen sowie bestehende und neu aufgenommene Kredite. Die Schufa-Unternehmenskunden stellen allerdings schrittweise auf das neue Modell um. Die Übergangsphase läuft bis Ende 2028.

Ein ordnungsgemäß bedienter Ratenkauf ist daher kein Negativeintrag. Wird er als Kredit gemeldet, kann er dennoch als bestehende finanzielle Verpflichtung berücksichtigt werden.

Neu ab 20. November 2026: strengere Regeln für Kleinkredite

Ab dem 20. November 2026 gilt das Verbraucherkreditrecht auch für viele Kredite unter 200 Euro sowie für kurzfristige, zinsfreie oder gebührenfreie Finanzierungen. Damit werden zahlreiche BNPL- und Ratenkaufangebote stärker reguliert.

Ausgenommen bleiben unter bestimmten Voraussetzungen kurze, unentgeltliche Zahlungsziele, die ein Händler selbst und ohne Drittfinanzierer gewährt. Grundsätzlich darf die Zahlungsfrist dabei höchstens 50 Tage betragen. Für größere Online-Anbieter ist die Ausnahme in der Regel auf 14 Tage begrenzt.

Unterschied zwischen Ratenkauf und Ratenkredit

Bei einem Ratenkauf ist die Finanzierung unmittelbar an einen bestimmten Einkauf gekoppelt. Wenn Sie hingegen einen Ratenkredit beantragen, wird Ihnen dieser als Geldbetrag ausgezahlt und kann – abhängig vom vereinbarten Verwendungszweck – flexibler eingesetzt werden.

Kriterium Ratenkauf Ratenkredit
Anbieter Händler, Zahlungsdienstleister oder kooperierende Bank Bank oder anderer Kreditgeber
Betrag entspricht dem finanzierten Einkaufsbetrag innerhalb der Mindest- und Höchstbeträge des Kreditgebers wählbar
Zinsen je nach Angebot 0 % bis zweistelliger Effektivzins  bonitäts- und angebotsabhängig
Typischer Einsatz einzelner Einkauf, beispielsweise Möbel oder Elektronik größere Anschaffungen oder mehrere Ausgaben
Auszahlung Kaufpreis wird für den konkreten Einkauf finanziert Kreditbetrag wird in der Regel auf das Konto ausgezahlt
Bonitätsprüfung anbieterabhängig; ab 20.11.2026 bei den erfassten Finanzierungen vorgeschrieben grundsätzlich vorgeschrieben

Vergleichen Sie unverbindlich Kredite:

egal
Freie Verwendung
Check24 Hinweis

Kreditvergleich über CHECK24 ist immer Schufa- neutral

Wenn Sie über den CHECK24 Kreditvergleich unverbindlich Ihre persönlichen Konditionen für einen Kredit bei der Bank anfragen, hat dies keinen Einfluss auf Ihren Schufa-Score. Erst wenn Sie sich für ein Angebot entscheiden und einen Kreditvertrag abschließen, kann der Kredit als bestehende Verpflichtung an die Schufa gemeldet werden.

Ist ein Ratenkredit günstiger als ein Ratenkauf?

Ob ein Ratenkredit günstiger ist, hängt vom konkreten Angebot ab. Gegenüber verzinsten Händlerfinanzierungen kann ein klassischer Ratenkredit einen niedrigeren Zinssatz bieten. Eine echte 0-Prozent-Finanzierung verursacht dagegen grundsätzlich keine Zinskosten. Entscheidend sind daher der effektive Jahreszins, der Gesamtbetrag und mögliche Zusatzkosten.

Effektive Jahreszinsen ausgewählter Anbieter im Überblick:

Anbieter Effektiver Jahreszins (Stand: 09/2026)
Otto je nach Laufzeit etwa 18,70 – 18,95 %
Klarna 13,27 %
Paypal 11,49 %
Media Markt & Saturn 0 % für bestimmte Laufzeiten; bei weiteren Verfügungen über den Kreditrahmen beziehungsweise nach dem Aktionszeitraum bis zu 17,90 %

Die Konditionen können sich jederzeit ändern und von Laufzeit, Einkaufsbetrag oder Aktionsangeboten abhängen. Prüfen Sie deshalb vor dem Abschluss immer die Angaben im konkreten Finanzierungsangebot. Entstehen unerwartete Ausgaben, weil beispielsweise eine Waschmaschine ersetzt werden muss, sollten Sie zunächst festlegen, welchen Betrag Sie tatsächlich benötigen und welche monatliche Rate dauerhaft in Ihr Budget passt.  Bei einem Ratenkredit lassen sich Kreditbetrag und Laufzeit innerhalb der Vorgaben der Bank auswählen. Für sehr kleine Einkaufsbeträge ist ein klassischer Ratenkredit jedoch nicht immer verfügbar oder sinnvoll.

Über den CHECK24 Kreditvergleich können Sie Angebote verschiedener Banken vergleichen. Der Zins-Median der über CHECK24 abgeschlossenen Ratenkredite liegt derzeit bei knapp 6 Prozent. Vergleichen Sie diesen Wert jedoch stets mit den Gesamtkosten der konkreten Händlerfinanzierung.

CHECK24 Hinweis

Vorsicht bei 0-Prozent-Finanzierungen

Prüfen Sie bei einer 0-Prozent-Finanzierung, ob Sie zusätzlich einen dauerhaft nutzbaren Kreditrahmen oder eine Kreditkarte abschließen. Für spätere Einkäufe oder weitere Verfügungen können deutlich höhere Zinsen gelten. Achten Sie außerdem darauf, ob optionale Zusatzprodukte wie eine Ratenschutzversicherung angeboten werden.

Häufig gestellte Fragen

Wird jeder Ratenkauf bei der Schufa gespeichert?

Ob eine Bonitätsanfrage oder der abgeschlossene Ratenkauf an die Schufa übermittelt wird, hängt vom Anbieter und vom jeweiligen Finanzierungsmodell ab. Einige Anbieter melden bewilligte Ratenkredite als positives Vertragsmerkmal, andere führen lediglich eine Score-neutrale Bonitätsprüfung durch. Auch ab dem 20. November 2026 ist weder eine Schufa-Abfrage noch eine Meldung des Vertrags gesetzlich vorgeschrieben.

Ist Kauf auf Rechnung dasselbe wie Ratenkauf?

Nein. Beim Rechnungskauf bezahlen Sie den vollständigen Betrag zu einem späteren Termin. Beim Ratenkauf verteilen Sie den Kaufpreis auf mehrere Teilbeträge. Je nach Angebot können dafür Zinsen oder Gebühren anfallen.

Führt eine verspätete Rate sofort zu einem negativen Schufa-Eintrag?

Nein. Eine verspätete Zahlung kann zunächst Mahnkosten und Verzugszinsen verursachen. Eine Negativmeldung an die Schufa ist nur zulässig, wenn bestimmte rechtliche Voraussetzungen erfüllt sind. Dazu können wiederholte Zahlungsausfälle mit Mahnungen oder ein vorheriger Hinweis auf die mögliche Meldung gehören.

Was ändert sich durch die neue EU-Verbraucherkreditrichtlinie für mich?

Ab dem 20. November 2026 müssen Anbieter auch bei vielen kleinen, kurzfristigen oder zinsfreien Finanzierungen die Kreditwürdigkeit prüfen und umfangreichere Informationen bereitstellen. Bestimmte kurze und unentgeltliche Zahlungsziele des Händlers bleiben ausgenommen. Die Bonitätsprüfung bedeutet außerdem nicht automatisch, dass eine Schufa-Anfrage erfolgt.

Wie kann ich meinen Schufa-Score bei häufiger BNPL-Nutzung schützen?

Zahlen Sie Rechnungen und Monatsraten fristgerecht und vermeiden Sie mehrere parallele Ratenkäufe, deren Gesamtbelastung Sie nicht überblicken können. Prüfen Sie außerdem regelmäßig die bei der Schufa gespeicherten Daten und lassen Sie fehlerhafte Angaben berichtigen. Ihren Schufa-Score und die gespeicherten Informationen sind transparent über den kostenlosen Schufa-Account einsehbar.

Sie möchten eine unverbindliche Kreditanfrage stellen?  
                                                                                          

Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.

Weiterführende Links und Informationen

4,9/5 103.317 Bewertungen
„Sehr guter Service‟ 10/2026
CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon