Geldanlage
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Geldanlagecenter
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
Sie sind hier:
Ein Sparschwein mit grauen Haaren

Welche Geldanlage eignet sich für Rentner?

Zuletzt überarbeitet von:
Anna Molder, Online Redakteurin Finanzen bei CHECK24

Senioren haben bei der Geldanlage andere Ziele als jüngere Anleger. Entsprechend wichtig ist eine passende Anlagestrategie. Wer seine Finanzen sorgfältig prüft und den eigenen Bedarf kennt, kann Sicherheit, Rendite und Verfügbarkeit optimal ausbalancieren. Welche Anlageoptionen dafür infrage kommen, zeigen wir im Überblick.

Ist eine Geldanlage für Rentner anders als für junge Anleger?

Der Ruhestand bringt finanzielle Veränderungen mit sich. Viele Senioren verfügen nun über ein geringeres Einkommen als während des Berufslebens. Umso wichtiger ist eine durchdachte Geldanlage, die Sicherheit und Stabilität bietet.

Im Unterschied zu jüngeren Anlegern stehen für Rentner vor allem Kapitalerhalt, planbare Erträge und flexible Verfügbarkeit im Vordergrund. Welche Strategie sinnvoll ist, hängt von der persönlichen Situation ab, etwa von Rente, Ersparnissen, Immobilienbesitz und individuellen Sparzielen.

Mit dem Geldanlage-Vergleich von CHECK24 finden Senioren schnell passende Angebote für Tagesgeld und Festgeld, um ihr Vermögen sicher und bedarfsgerecht anzulegen.

Veränderte finanzielle Umstände

Im Ruhestand verfügen Senioren meist über ein festes, aber niedrigeres monatliches Einkommen als während des Berufslebens. Der finanzielle Spielraum sinkt entsprechend. Gleichzeitig haben viele Rentner über Jahre Ersparnisse aufgebaut. Diese Einkommenssituationen können Auswirkungen auf die Anlagestrategie haben: Größere Einmalanlagen gewinnen an Relevanz.

Sparziele neu definieren

Fällt die Rente niedriger aus als das frühere Einkommen, möchten viele Senioren ihren Lebensstandard sichern und finanziell unabhängig bleiben. Ziel ist häufig ein zusätzliches, planbares Einkommen. Langfristige Sparpläne mit Fokus auf den Zinseszinseffekt sind daher oft weniger relevant als stabile Geldanlagen mit regelmäßigen Auszahlungen.

Flexibilität in den Fokus rücken

Mit zunehmendem Alter steigt der Bedarf an flexibler Geldanlage. Unerwartete Ausgaben, etwa für Pflege oder medizinische Behandlungen, können zusätzliche Kosten verursachen. Deshalb sollte ein Teil des Vermögens jederzeit verfügbar sein. Ein weiterer Anteil kann befristet angelegt werden, sodass regelmäßig über Auszahlung oder Wiederanlage entschieden werden kann.

Geldanlage für Senioren in drei Schritten

  • Finanzen prüfen

    Wie viel Geld Sie im Ruhestand benötigen, hängt von Ihrer persönlichen Budgetplanung ab. Stellen Sie Einnahmen und Ausgaben gegenüber und berücksichtigen Sie einen ausreichenden finanziellen Puffer für mögliche Zusatzkosten im Alter. Beziehen Sie dabei Ihr gesamtes Vermögen mit ein.

  • Bedarf ermitteln

    Ihre Einnahmen-Ausgaben-Analyse zeigt, ob Sie mit einer Geldanlage eine Rentenlücke schließen oder freies Kapital flexibel investieren können. Auf dieser Grundlage bestimmen Sie Sparziel und Anlagedauer. Ebenso wichtig: Ihre persönliche Risikobereitschaft, die maßgeblich die passende Anlageform beeinflusst.

  • Beste Geldanlage finden

    Haben Sie Ihren Bedarf und Ihre persönlichen Faktoren definiert, wählen Sie die passende Form der Geldanlage. Eine bewährte Strategie ist die Kombination verschiedener Anlageprodukte, um Risiko und Ertrag auszubalancieren. Mit dem CHECK24 Geldanlage-Vergleich vergleichen Sie bequem online Angebote zahlreicher deutscher und europäischer Banken und sichern sich attraktive Zinsen für Tages- und Festgeld.

Welche Geldanlagen eignen sich für Senioren?

Tagesgeld

Parken Senioren einen Teil ihres Ersparten auf einem Tagesgeldkonto, ist das eine lohnende Alternative zum Sparbuch oder zum Girokonto. Anleger profitieren hier von Zinszahlungen und der flexiblen Zugriffsoption auf den Anlagebetrag. Außerdem lässt sich damit der Inflation gegensteuern.

Festgeld

Festgeld gilt als altersgerechte Investition: Das Risiko ist sehr gering und Rendite sowie Laufzeit sind sehr gut planbar. Mit der sogenannten Treppenstrategie können auch ältere Anleger die höchstmögliche Flexibilität aus einer festen Anlange schöpfen. Dabei wird Geld zu unterschiedlichen Laufzeiten festgelegt und in absehbarer Zeit wieder liquide.

Aktien, Fonds und ETFs

Aktien und Fonds sind langfristige Anlagen. Das bedeutet, dass der Wert des Depots schwanken kann, aber auf lange Sicht steigen sollte. Vor allem bei Aktien besteht die Möglichkeit, Geld zu verlieren. Senioren sollten daher nur Geld in Aktien und Fonds investieren, das sie sie nicht zwingend benötigen. Senioren, die kein Risiko eingehen möchten oder einen kurzen Anlagehorizont haben, sollten eher Tagesgelder und Festgelder in Betracht ziehen.

Folgende Tabelle gibt einen Überblick der gängigsten Anlageformen und deren Chancen und Risiken, speziell gemünzt auf die Einsatzgebiete, die für Senioren relevant sein können:

Anlageform Chancen & Risiken Anwendung
Tagesgeld + hohe Sicherheit
+ täglich verfügbar
- geringere Rendite

flexibel verfügbare Geldreserve,
verzinster „Notgroschen“
Festgeld + hohe Sicherheit
+ bessere mögliche Rendite
- feste Laufzeit 

feste Anlage mit guten Zinsen
für mittelfristige Anschaffungen oder Sparziele
Aktien(fonds), ETFs + höhere Renditechancen
- hohes Verlustrisiko
- Depotgebühr

langfristige Anlage mit teils Dividendenzahlungen

Anlagestrategie für Geldanlagen im hohen Alter

Dieses fiktive Beispiel zeigt, wie sich Sicherheit, Rendite und Flexibilität sinnvoll kombinieren lassen:

Frau Maier möchte 80.000 Euro aus ihrer Lebensversicherung anlegen, um Ihre Rente um 200 Euro monatlich aufzustocken.

1. Schritt: Die ersten Rentenjahre absichern

Frau Maier geht in fünf Jahren in Rente. Für wiederum die ersten fünf Rentenjahre benötigt sie 12.000 Euro, um ihr monatliches Renteneinkommen wie gewünscht aufzubessern und ihren Lebensstandard zu halten. Diese 12.000 Euro will Frau Maier so sicher wie möglich anlegen und entscheidet sich für ein Festgeld. Damit sind die ersten Ruhestandsjahre bereits vor dem Renteneintritt finanziell abgesichert.

2. Schritt: Flexible Reserve aufbauen

Auf einem zusätzlichen Tagesgeldkonto verwahrt Frau Maier 9.000 als flexibel verfügbare Geldreserve. Diesen Anlagebetrag leitet sie von der Empfehlung ab, etwa drei Netto-Monatsgehälter als Tagesgeld auszulagern. Insgesamt sind in Frau Maiers Strategie nun 21.000 Euro angelegt.

3. Schritt: Langfristig investieren

Für die übrigen 59.000 Euro hat Frau Maier einen Anlagehorizont von zehn Jahren. Dieses freie Vermögen investiert sie in ETFs bzw. Aktien. Das Gesamtrisiko schätzt sie hier als moderat ein. Nach zehn Jahren entnimmt sie dem Depot 12.000 Euro und legt dieses wieder auf ihrem Festgeldkonto an. Das übrige Geld bleibt im Depot.

Anlageform Betrag Ziel
Festgeld 12.000 € erste Rentenjahre absichern
Tagesgeld 9.000 €  flexible Reserve
ETFs/Aktien 59.000 € langfristiges Wachstum

Das richtige Tages- und Festgeldkonto finden Senioren schnell und unkompliziert über CHECK24. Folgende Rankings geben einen Einblick in die derzeit beliebtesten Konten.

Die beliebtesten Tagesgeldkonten im Vergleich

PSD Karlsruhe-Neustadt - Tagesgeld

8,7
Großartig
3,31 %
624 €

Deutschland

(AAA)

Zinssatz effektiv
3,31 %
Zinssatz nominal3,2 %
Währung der AnlageEuro
Laufzeitflexibel
Zinsgutschriftvierteljährlich
Einlagensicherung100.000 EUR gesetzliche Einlagensicherung
Bonität DeutschlandBeste/AAA
Kosten
keine
Mindestanlage1.000 €
Maximalanlage250.000 €
BesteuerungZinserträge unterliegen der deutschen Steuerpflicht. Sofern kein Freistellungsauftrag vorliegt, werden sie mit Kapitalertragssteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert.
Produktinformationen als PDF
Informationsbogen für den Einleger
Informationen zur PSD Karlsruhe-Neustadt
LandDeutschland
Gründung1872
Die Genossenschaftsbank PSD Bank Karlsruhe-Neustadt eG mit Hauptsitz in Karlsruhe wurde im Jahr 1872 gegründet. Ihr Hauptgeschäftsfeld umfasst vor allem die Immobilienfinanzierung sowie Geld- und Vermögensanlage für Privatpersonen. Ihre Bilanzsumme beläuft sich im Jahr 2024 auf 2,2 Mrd. Euro.
Informationen zu Deutschland
EU-Mitgliedseit 1958
WährungEUR
Bonität DeutschlandBeste/AAA
Deutschland ist die größte Volkswirtschaft Europas mit einem Bruttoinlandsprodukt (BIP) von rund 4,3 Billionen Euro im Jahr 2024. Deutschland zeichnet sich durch eine hohe wirtschaftliche Stabilität aus, unterstützt von einer starken Industrie, insbesondere im Maschinenbau, Automobilsektor und in der Chemieindustrie. Auch der Dienstleistungssektor trägt wesentlich zur Wirtschaft bei. Die deutsche Wirtschaft profitiert von einer soliden Infrastruktur sowie einer starken Exportwirtschaft. Für Anleger bietet Deutschland ein sicheres und gut reguliertes Umfeld, was es zu einem attraktiven Standort für Tages- und Festgeldanlagen macht.
LandDeutschland
Gesetzliche Einlagensicherung100.000 EUR
Die PSD Bank Karlsruhe-Neustadt eG ist der amtlich anerkannten BVR Institutssicherung GmbH angeschlossen. Einlagen sind bis zu einer Sicherungsgrenze von 100.000 Euro je Kunde und Bank gesichert. Die Absicherung gilt dabei für Anlagebeträge inkl. erworbener Zinsansprüche. Die genauen und rechtsverbindlichen Details zur Einlagensicherung entnehmen Sie bitte dem Informationsbogen für den Einleger.

Bester Zins

BBVA - Tagesgeld (inkl. Girokonto)

7,8
Gut
3,88 %
971 €

Spanien

(A+)

Zinssatz effektiv
3,88 %
Zinssatz nominal3,75 %
Währung der AnlageEuro
Laufzeitflexibel
Zinsgutschriftmonatlich
Einlagensicherung100.000 EUR gesetzliche Einlagensicherung
Bonität DeutschlandGut/A+
Kosten
keine
Mindestanlage0 €
Maximalanlage200.000 €
BesteuerungDie Bank hat ihren Hauptsitz in Spanien. Die Geldanlage läuft jedoch über die deutsche Niederlassung der BBVA und wird deshalb nach deutschem Steuerrecht behandelt. Das bedeutet: Kapitalerträge werden pauschal mit Kapitalertragsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert (es sei denn, Sie reichen bei der Bank einen Freistellungsauftrag ein). Genaue Informationen finden Sie im Produktinformationsblatt.
Produktinformationen als PDF
Informationsbogen für den Einleger
Informationen zur BBVA
LandSpanien
Gründung1857
Die BBVA mit Hauptsitz in Bilbao (Spanien) wurde im Jahr 1857 gegründet und ist die Muttergesellschaft der BBVA-Gruppe. Ihr Hauptgeschäftsfeld umfasst vor allem Bankdienstleistungen für Privat- und Geschäftskunden, wie zum Beispiel Girokonten, Kredite, Vermögensanlage, Versicherungen und Online-Banking. Ihre Bilanzsumme beläuft sich im Jahr 2025 auf 859,6 Mrd. Euro.
Informationen zu Spanien
EU-Mitgliedseit 1986
WährungEUR
Bonität SpanienGut/A+
Spanien ist die viertgrößte Volkswirtschaft der Europäischen Union mit einem Bruttoinlandsprodukt (BIP) von etwa 1,6 Billionen Euro im Jahr 2024. Spanien hat eine gut diversifizierte Wirtschaft, die von starken Sektoren wie Tourismus, Automobilindustrie, Landwirtschaft und Finanzdienstleistungen getragen wird. Besonders hervorzuheben ist Spaniens bedeutende Rolle im internationalen Tourismus und die wachsende Bedeutung der erneuerbaren Energien. Die Wirtschaft hat sich nach den Herausforderungen der letzten Jahre stabilisiert, und Spanien profitiert von einer soliden Finanzmarktstruktur und einer stabilen politischen Lage, was das Land zu einem attraktiven Standort für Tages- und Festgeldanlagen macht.
LandSpanien
Gesetzliche Einlagensicherung100.000 EUR
Spanien ist Mitglied der Europäischen Union (EU) und entsprechend zur Umsetzung der EU-weit geltenden Standards zur Einlagensicherung verpflichtet. Die Geldanlagen privater Sparer sind dabei bis zur Sicherungsgrenze von 100.000 Euro (Anlagebetrag inkl. erworbener Zinsansprüche) je Kunde und Bank durch das zuständige gesetzliche Einlagensicherungssystem des Landes (hier: Fondo de Garantía de Depósitos de Entidades de Crédito, Spanien) geschützt. Dies gilt auch für Anleger aus Deutschland. Die genauen und rechtsverbindlichen Details zur Einlagensicherung finden Sie im Informationsbogen für den Einleger.

Bank of Scotland - Tagesgeld

8,5
Großartig
3,07 %
920 €

Deutschland

(AAA)

Zinssatz effektiv
3,07 %
Zinssatz nominal3 %
Währung der AnlageEuro
Laufzeitflexibel
Zinsgutschriftjährlich
Einlagensicherung100.000 EUR gesetzliche Einlagensicherung
Bonität DeutschlandBeste/AAA
Kosten
keine
Mindestanlage0 €
Maximalanlage100.000 €
BesteuerungZinserträge unterliegen der deutschen Steuerpflicht. Sofern kein Freistellungsauftrag vorliegt, werden sie mit Kapitalertragssteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert.
Produktinformationen als PDF
Informationsbogen für den Einleger
Informationen zur Bank of Scotland
LandDeutschland
Gründung2019
Die Bank of Scotland mit Hauptsitz in Deutschland wurde im Jahr 2019 gegründet und ist eine Tochtergesellschaft der Lloyds Banking Group. Ihr Hauptgeschäftsfeld umfasst vor allem Geldanlage und Kredite. Ihre Bilanzsumme beläuft sich im Jahr 2025 auf 30 Mrd. Euro.
Informationen zu Deutschland
EU-Mitgliedseit 1958
WährungEUR
Bonität DeutschlandBeste/AAA
Deutschland ist die größte Volkswirtschaft Europas mit einem Bruttoinlandsprodukt (BIP) von rund 4,3 Billionen Euro im Jahr 2024. Deutschland zeichnet sich durch eine hohe wirtschaftliche Stabilität aus, unterstützt von einer starken Industrie, insbesondere im Maschinenbau, Automobilsektor und in der Chemieindustrie. Auch der Dienstleistungssektor trägt wesentlich zur Wirtschaft bei. Die deutsche Wirtschaft profitiert von einer soliden Infrastruktur sowie einer starken Exportwirtschaft. Für Anleger bietet Deutschland ein sicheres und gut reguliertes Umfeld, was es zu einem attraktiven Standort für Tages- und Festgeldanlagen macht.
LandDeutschland
Gesetzliche Einlagensicherung100.000 EUR
Die Bank of Scotland (Lloyds Bank GmbH) ist Mitglied der Entschädigungseinrichtung deutscher Banken GmbH (EdB). Einlagen sind bis zu einer Sicherungsgrenze von 100.000 Euro je Kunde und Bank gesichert. Die genauen und rechtsverbindlichen Details zur Einlagensicherung entnehmen Sie bitte dem Informationsbogen für den Einleger.

Die beliebtesten Festgeldkonten im Vergleich

Multitude Bank - Festgeld 1 Jahr

9,0
Ausgezeichnet
3,47 %
1.040 €

Malta

(A-)

Zinssatz effektiv
3,47 %
Zinssatz nominal3,4 %
Währung der AnlageEuro
Laufzeit1 Jahr
Zinsgutschriftzum Laufzeitende
Verlängerungmöglich
Einlagensicherung100.000 EUR gesetzliche Einlagensicherung
Bonität DeutschlandGut/A-
Kosten
keine
Mindestanlage1 €
Maximalanlage100.000 €
BesteuerungIn Malta fallen keine ausländischen Steuern an. Zinserträge unterliegen der deutschen Steuerpflicht und müssen in Ihrer Steuererklärung angegeben werden.
Produktinformationen als PDF
Informationsbogen für den Einleger
Informationen zur Multitude Bank
LandMalta
Gründung2005
Die Multitude Bank (ehemals Ferratum Bank) mit Hauptsitz in Gzira (Malta) wurde im Jahr 2012 gegründet und ist eine eigenständige Tochtergesellschaft der Multitude Gruppe. Die Multitude Bank fokussiert sich auf die Vergabe von Krediten sowie auf das Angebot von Einlagen im europäischen Markt. Ihre Bilanzsumme beläuft sich im Jahr 2023 auf 909,0 Mio. Euro.
Informationen zu Malta
EU-Mitgliedseit 2004
WährungEUR
Bonität MaltaGut/A-
Malta hat eine offene und stabile Wirtschaft mit einem Bruttoinlandsprodukt (BIP) von etwa 22 Milliarden Euro im Jahr 2024. Die maltesische Wirtschaft profitiert von einem starken Dienstleistungssektor, insbesondere in den Bereichen Finanzdienstleistungen, Tourismus und IT. Malta ist ein internationaler Finanzplatz und ein wichtiger Knotenpunkt für Unternehmen, die im Mittelmeerraum tätig sind. Das Land zeichnet sich durch eine robuste wirtschaftliche Infrastruktur sowie niedrige Unternehmenssteuern aus. Mit seiner stabilen Wirtschaft und den attraktiven steuerlichen Rahmenbedingungen bietet Malta ein sicheres Umfeld für Tages- und Festgeldanlagen.
LandMalta
Gesetzliche Einlagensicherung100.000 EUR
Malta ist Mitglied der Europäischen Union (EU) und entsprechend zur Umsetzung der EU-weit geltenden Standards zur Einlagensicherung verpflichtet. Die Geldanlagen privater Sparer sind dabei bis zur Sicherungsgrenze von 100.000 Euro (Anlagebetrag inkl. erworbener Zinsansprüche) je Kunde und Bank durch das zuständige gesetzliche Einlagensicherungssystem des Landes (hier: Depositor Compensation Scheme Malta) geschützt. Dies gilt auch für Anleger aus Deutschland. Die genauen und rechtsverbindlichen Details zur Einlagensicherung finden Sie im Informationsbogen für den Einleger.

TF Bank - Festgeld 1 Jahr

9,8
Exzellent
3,33 %
1.000 €

Schweden

(AAA)

Zinssatz effektiv
3,33 %
Zinssatz nominal3,1 %
Währung der AnlageEuro
Laufzeit1 Jahr
Zinsgutschriftjährlich
Verlängerungmöglich
Einlagensicherung1.150.000 SEK gesetzliche Einlagensicherung(= 104.550 €, Stand 29.10.)
Bonität DeutschlandBeste/AAA
Kosten
keine
Mindestanlage1 €
Maximalanlage100.000 €
BesteuerungIn Schweden fallen keine ausländischen Steuern an. Zinserträge unterliegen der deutschen Steuerpflicht und müssen in Ihrer Steuererklärung angegeben werden.
Produktinformationen als PDF
Informationsbogen für den Einleger
Informationen zur TF Bank
LandSchweden
Gründung1987
Die TF Bank mit Hauptsitz in Borås (Schweden) wurde im Jahr 1987 gegründet. Zu den drei Hauptgeschäftsfeldern der Bank gehören Tagesgeldkonten, Privatkredit- und Kreditkartengeschäfte sowie Finanzierungen im Bereich E-Commerce. Ihre Bilanzsumme beläuft sich im Jahr 2023 auf 2,1 Mrd. Euro.
Informationen zu Schweden
EU-Mitgliedseit 1995
WährungSEK
Bonität SchwedenBeste/AAA
Schweden gehört zu den stabilsten Volkswirtschaften der Welt mit einem Bruttoinlandsprodukt (BIP) von etwa 564 Milliarden Euro im Jahr 2024. Schweden zeichnet sich durch eine hochentwickelte Industrie, insbesondere in den Bereichen Maschinenbau, Automobilindustrie und Technologie, sowie einen robusten Dienstleistungssektor aus. Die Wirtschaft ist von hoher Stabilität geprägt, unterstützt durch ein starkes Sozialsystem sowie hohe Innovationskraft. Schweden profitiert zudem von einer transparenten und stabilen Finanzmarktregulierung. Für Anleger bietet das Land ein sicheres und attraktives Umfeld für Tages- und Festgeldanlagen.
LandSchweden
Gesetzliche Einlagensicherung1.150.000 SEK (= 104.550 €, Stand 29.10.)
Schweden ist EU-Mitglied und befolgt entsprechend auch die Richtlinien der EU-weit vereinheitlichten Einlagensicherung. Einlagen privater Sparer sind bis zu einem Betrag von 1.150.000 SEK (Schwedische Kronen) inklusive Zinserträge zu 100 % je Kunde und je Bank gesetzlich durch den schwedischen Einlagensicherungsfonds abgesichert. Auch wenn dies mehr als 100.000 € entspricht, ist der maximale Anlagebetrag zu Ihrer Sicherheit auf 100.000 € begrenzt. Die genauen und rechtsverbindlichen Details zur Einlagensicherung finden Sie im Informationsblatt für Einleger.

Bester Zins Deutschland

Bankhaus Rautenschlein - Festgeld 1 Jahr

10
Exzellent
3,17 %
950 €

Deutschland

(AAA)

Zinssatz effektiv
3,17 %
Zinssatz nominal3,1 %
Währung der AnlageEuro
Laufzeit1 Jahr
Zinsgutschriftzum Laufzeitende
Verlängerungmöglich
Einlagensicherung100.000 EUR gesetzliche Einlagensicherung; bis 437.500 EUR freiwillige Einlagensicherung
Bonität DeutschlandBeste/AAA
Kosten
keine
Mindestanlage25.000 €
Maximalanlage250.000 €
BesteuerungZinserträge unterliegen der deutschen Steuerpflicht. Sofern kein Freistellungsauftrag vorliegt, werden sie mit Kapitalertragssteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert.
Produktinformationen als PDF
Informationsbogen für den Einleger
Informationen zur Bankhaus Rautenschlein
LandDeutschland
Gründung1899
Das Bankhaus Rautenschlein mit Hauptsitz in Schöningen wurde im Jahr 1899 gegründet. Ihr Hauptgeschäftsfeld umfasst vor allem die Finanzierung der deutschen Landwirtschaft. Ihre Bilanzsumme beläuft sich im Jahr 2025 auf 321 Mio. Euro.
Informationen zu Deutschland
EU-Mitgliedseit 1958
WährungEUR
Bonität DeutschlandBeste/AAA
Deutschland ist die größte Volkswirtschaft Europas mit einem Bruttoinlandsprodukt (BIP) von rund 4,3 Billionen Euro im Jahr 2024. Deutschland zeichnet sich durch eine hohe wirtschaftliche Stabilität aus, unterstützt von einer starken Industrie, insbesondere im Maschinenbau, Automobilsektor und in der Chemieindustrie. Auch der Dienstleistungssektor trägt wesentlich zur Wirtschaft bei. Die deutsche Wirtschaft profitiert von einer soliden Infrastruktur sowie einer starken Exportwirtschaft. Für Anleger bietet Deutschland ein sicheres und gut reguliertes Umfeld, was es zu einem attraktiven Standort für Tages- und Festgeldanlagen macht.
LandDeutschland
Gesetzliche Einlagensicherung100.000 EUR
Freiwillige Einlagensicherungbis mindestens 437.500 EUR
Das Bankhaus Rautenschlein ist der Entschädigungseinrichtung deutscher Banken GmbH (EdB) zugeordnet. Dadurch sind Einlagen im Rahmen der gesetzlichen Einlagensicherung grundsätzlich bis zu 100.000 € je Kunde und Bank abgesichert. Die Absicherung gilt dabei für Anlagebeträge inkl. erworbener Zinsansprüche. Details zur Einlagensicherung entnehmen Sie bitte dem Informationsbogen für Einleger sowie dem Produktinformationsblatt.

Wie nutzen Senioren das CHECK24 Anlagekonto?

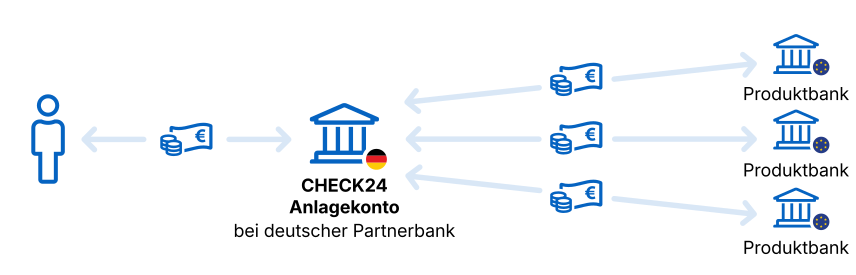
Im CHECK24 Geldanlagevergleich erhalten Sie eine strukturierte Übersicht über die besten Zinsen für Festgeld und Tagesgeld, sowohl in Deutschland als auch im Ausland. Darüber hinaus ermöglichen Ihnen das CHECK24 Anlagekonto und das Geldanlagecenter eine unkomplizierte Einsicht und Verwaltung Ihrer abgeschlossenen Geldanlagen.

Das CHECK24 Geldanlagecenter ist Ihr zentraler Zugang zu allen Geldanlagen. Es vereint Legitimation und Transferfunktion in einem Anlagekonto.

Schließen Sie über das Anlagekonto ein Tages- oder Festgeld ab, ist CHECK24 Ihr direkter Ansprechpartner. Eine separate Kommunikation mit der jeweiligen Partnerbank ist nicht erforderlich. Das erleichtert den Ablauf – insbesondere bei Geldanlagen im europäischen Ausland.Die Beantragung erfolgt vollständig digital und persönlich durch Sie als Kontoinhaber. Schritt für Schritt werden Sie durch den Prozess geführt.

Bei Fragen unterstützen die CHECK24 Berater telefonisch oder online – sowohl bei Neuabschlüssen als auch bei bestehenden Anlagen. So bleibt der Abschluss auch für weniger digital erfahrene Nutzer einfach und transparent.

Wichtige Kenndaten für Senioren im Geldanlage-Vergleich

  • deutscher Kundenservice
  • bis 100.000 Euro abgesicherte Geldanlage
  • Nutzen Sie unserern voll digitalen Abschlussprozess und erhalten Sie schon morgen Ihr Geld.
CHECK24 Hinweis

Vorsorge für den Ernstfall

Es ist ratsam, über das CHECK24 Anlagekonto eine Vollmacht zu hinterlegen. Dies macht den Nachlassprozess im Todesfall für die Hinterbliebenen einfacher. Die Vollmacht kann man über sämtliche Kommunikationswege an CHECK24 übermitteln – per Mail, Post oder direkt als Upload in das persönliche Geldanlagecenter. Im Todesfall übernimmt CHECK24 den Abwicklungsprozess mit den Banken. Voraussetzung dafür ist die Übermittlung von Erbschein, Sterbeurkunde und Auszahlungsanweisung.

Häufige Fragen

Sollte ich als Senior mehrere Anlageformen mischen?

Es kann lohnend sein, verschiedene Anlageformen zu kombinieren. Dies ist abhängig vom verfügbaren Kapital, dem zugrundeliegenden Sparziel und dem Sicherheitsverlangen des Anlegers. Auf Basis dieser drei Faktoren, lässt sich eine individuelle Mischstrategie aufsetzen. Beispielsweise kann es sinnvoll sein, durch eine frühe Investition in eine Sofortrente die potenzielle Gehaltslücke im Rentenalter zu schließen. Eine Anlage in Festgeld- oder Tagesgeld kann gleichzeitig der Inflation entgegensteuern.

Was ist die Etappenstrategie?

Um den Ruhestand rechtzeitig finanziell abzusichern, können Anleger die Etappenstrategie für sich nutzen. Diese gliedert die zukünftigen Einkommensphasen in Zehn-Jahres-Etappen und teilt das Vermögen in einen Verbrauchs- und einen Wachstumsteil auf:

  • Verbrauchsteil: Deckt die ersten Jahre der Rentenzahlungen ab. Dieser Teil wird konservativ investiert und Schritt für Schritt aufgebraucht.
  • Wachstumsteil: Langfristige Anlage, inklusive Aktien. Erzielt Erträge für den Verbrauchsteil und wird nach einer individuell festgelegten Zeitspanne in sichere Anlagen umgeschichtet, um die langfristigen Ausgaben zu decken.

Sind Aktien und Fonds im Ruhestand eine gute Idee?

Ob es sinnvoll ist, im Rentenalter in Aktien und Fonds zu investieren, lässt sich nicht pauschal beantworten. Neben dem Alter fallen hier auch das verfügbare Einkommen sowie das gesamte Vermögen ins Gewicht. Um eine grobe Vorstellung davon zu bekommen, wie hoch der Aktienanteil der Geldanlage höchstens sein sollte, bedienen sich viele Anleger an der „100 minus Lebensalter“-Formel. Richtet man sich danach, so wäre für eine 65-jährige Person ein Aktienanteil von 35 Prozent empfehlenswert. Doch nicht nur darauf sollten sich Anleger beziehen. Haben Senioren nur ein geringes Einkommen und benötigen dieses für die Vorsorge, so sind Aktien und Fonds keine geeignete Option. Als Faustregel gilt, dass das angelegte Kapital in den nächsten zehn Jahren nicht gebraucht werden sollte.

Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.

Hilfreiche Ratgeber

Sie möchten unverbindlich Festgeldkonten vergleichen?

Weitere Themen

CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon