Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Karte ohne Jahresgebühr
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche

Kreditkarten-Vergleich 2026: Welche Karte passt zu Ihnen?

Exklusive Angebote für Ihre passende Karte
Teaser Bubble

Exklusive Angebote: Bis zu 75 € sichern!

In unserem Vergleich finden Sie exklusive Angebote nur für CHECK24 Kunden. Sichern Sie sich so bis zu 75 € beim erfolgreichen Abschluss Ihrer passenden Kreditkarte.

  • Finanziellen Spielraum erweitern
  • Reisen und Auslandsaufenthalte
  • Versicherungsleistungen
  • Online-Einkäufe
  • Alltäglichen Gebrauch (z.B. Supermarkt, Tanken)
  • Cashback und Bonuspunkte
  • Mietwagenbuchungen und Kautionen
  • Ich weiß es noch nicht
  • Geplante Nutzung ist nicht aufgelistet
Warum fragen wir nach Ihrem Verwendungszweck?
Ihre Angabe hilft uns zu verstehen, wofür Sie die Kreditkarte hauptsächlich nutzen möchten. Darauf basierend passen wir die Sortierung an und zeigen Ihnen eine personalisierte Zusammenfassung, ob und warum die Karten gut zu Ihrem geplanten Einsatz passen.
Ausgezeichneter Service
Unsere Partner
Belohnen Sie sich mit exklusiven Vorteilen

Sofortiger Zugang zu unserem Smily-Treueprogramm und Punkte auf ausgewählte Karten erhalten.

Wie finde ich die beste Kreditkarte und worauf muss ich achten?

  • Mit dem CHECK24 Kreditkartenvergleich finden Sie schnell und übersichtlich die Kreditkarte, die besonders gut zu Ihnen passt, und können sie mit nur wenigen Klicks abschließen. Dabei zeigt Ihnen das Kreditkarten-Match, bei welcher Karte Ihre Abschlusschance besonders hoch ist.
  • Sie können alle wichtigen Konditionen übersichtlich vergleichen, darunter mögliche Gebühren, Leistungen im In- und Ausland sowie Vorteile wie Versicherungen oder Bonusprogramme. So sehen Sie auf einen Blick, welche Karte Ihren persönlichen Anforderungen am besten entspricht.
  • CHECK24 ist Deutschlands großer Kreditkartenvergleich und bietet Ihnen eine transparente und vielfach ausgezeichnete Entscheidungsgrundlage – einfach & verständlich.

Zuletzt überarbeitet von:
Anna Molder, Online Redakteurin Finanzen bei CHECK24

Kreditkarten im Vergleich: 
Welche Karte ist momentan die beste?

Die Beste ist die Karte, die zu Ihnen passt. Ob eine kostenlose Karte, hohe Boni oder besondere Zusatzleistungen: Bei CHECK24 finden Sie Kreditkarten gezielt nach Ihren Wünschen und Vorstellungen. Der Antrag dauert nur wenige Minuten und kann mit digitaler Legitimation per Video oder in der App durchgeführt werden.

Die folgende Übersicht wird regelmäßig aktualisiert und zeigt die derzeit beliebtesten Angebote:

Bewertung mtl. Gebühr Bezahlung Abhebung
1. TF Mastercard Gold
7,8
0 €
Kostenlos weltweit
Kostenpflichtig weltweit
mehr Infos
2. easybank Kreditkarte
9,4
0 €
Kostenlos weltweit
Kostenlos weltweit
mehr Infos
3. Hanseatic Bank GenialCard
8,7
0 €
Kostenlos weltweit
Kostenlos weltweit außer in Deutschland
mehr Infos
4. Gebührenfrei Mastercard GOLD
7,2
0 €
Kostenlos weltweit
Kostenpflichtig weltweit
mehr Infos
5. Bank Norwegian Visa Card
8,5
0 €
Kostenlos weltweit
Kostenlos weltweit
mehr Infos

So testen unsere Experten

Unsere CHECK24 Kreditkartenexperten prüfen jede Karte nach klar definierten und einheitlichen Kriterien. Dabei bewerten wir alle wichtigen Leistungsbereiche wie Kosten, Abhebungen, Auslandseinsatz, Versicherungen und viele weitere Merkmale.

Zusätzlich fließen die Erfahrungen tausender CHECK24 Kunden in die Bewertung ein. So erhalten Sie eine faire, transparente und verlässliche Einschätzung jeder Kreditkarte.

Transparenz-Hinweis: Wenn Sie über uns einen Vertrag abschließen, erhalten wir vom Anbieter in der Regel eine Abschlussprovision. Das ermöglicht es uns, unseren Vergleich und die Expertenberatung für Sie kostenfrei anzubieten. Auf das Ranking hat die Provision keinen Einfluss.

Weitere Informationen über die Funktionsweise des CHECK24 Kreditkartenvergleichs finden sie hier.

Warum Sie unserem ausgezeichneten Vergleich vertrauen können

CHECK24 wurde bereits mehrfach für seine Benutzerfreundlichkeit, Kompetenz und Servicequalität ausgezeichnet. Unser Kreditkartenvergleich basiert auf klaren Bewertungskriterien, echten Kundenerfahrungen und unabhängigen Expertenanalysen.

So sehen Sie sofort, welche Kreditkarten wirklich zu empfehlen sind – fair, verständlich und transparent bewertet.

Hier finden Sie alle Auszeichnungen

4,9/5 12.418 Bewertungen
„Sehr gutes Portal kann ich nur empfehlen.‟ 10/2026
CHECK24 Hinweis

Welche Voraussetzung muss ich für eine Kreditkarte erfüllen? 

Für die Bewilligung einer Kreditkarte müssen Sie je nach Kartentyp bestimmte Voraussetzungen erfüllen: Dazu gehört, dass Sie volljährig sind, einen festen Wohnsitz in Deutschland haben, ein regelmäßiges Einkommen nachweisen können und über eine ausreichende Bonität verfügen.

Viele Banken führen eine Schufa-Prüfung durch und verlangen in einigen Fällen zusätzliche Einkommensnachweise. Ein gültiges Ausweisdokument zur Legitimation ist immer erforderlich.

Nach erfolgreichem Antrag wird die neue Karte in der Regel innerhalb von 10 bis 15 Tagen per Post zugestellt. Eine virtuelle Kreditkarte steht Ihnen meist ab der Bewilligung für Zahlungen zur Verfügung.

Author image

Mit dem CHECK24 Kreditkarten-Match die passende Kreditkarte finden

Bei jeder Kreditkartenanfrage entsteht ein Eintrag in Ihrer Schufa – unabhängig davon, ob der Antrag bewilligt oder abgelehnt wird. Mehrere Anfragen innerhalb eines Jahres können sich dabei negativ auf Ihren Schufa-Score auswirken.

Damit Sie unnötige Ablehnungen vermeiden, analysiert das Kreditkarten-Match von CHECK24 auf Wunsch im Vorfeld Ihre Angaben gemeinsam mit unserem Partner infoscore und zeigt Ihnen, wie hoch Ihre Abschlusschancen sind – ohne Einfluss auf Ihren Schufa-Score. So sehen Sie sofort, welche Karten wirklich zu Ihnen passen.


Jetzt unverbindlich prüfen

Die richtige Kreditkarte finden:
Welcher Kartentyp passt zu mir?

Zwischen den verschiedenen Kartentypen gibt es wichtige Unterschiede, die Sie bei der Wahl der passenden Karte kennen sollten.

Im Video erklären wir Ihnen, welche Vor- und Nachteile jeweils Charge Karten, klassische Kreditkarten, Debit-Karten und Prepaid-Karten mit sich bringen und wofür Sie welche Karte am besten einsetzen können. 

Thumbnail

Kreditkarten mit Ratenzahlung

Eine Kreditkarte mit Ratenzahlung stellt Ihnen einen festen Kreditrahmen zur Verfügung, den Sie flexibel Monat für Monat zurückzahlen können. Dank dieses Kreditrahmens werden solche Karten besonders verlässlich als Sicherheit bei Mietwagenfirmen oder Hotels weltweit akzeptiert. Wer offene Rechnungen nicht sofort vollständig bezahlt, zahlt allerdings Sollzinsen auf den verbleibenden Betrag.

TF Mastercard Gold (TF Bank)

Aus unserer Sicht ist die TF Mastercard Gold eine hervorragende Wahl für alle, die gerne reisen und sich unterwegs ohne Zusatzkosten absichern möchten. Wir empfehlen die Karte besonders Urlaubern, da sie dauerhaft ohne Grundgebühr auskommt und ein starkes Versicherungspaket mitbringt. Wer die Monatsrechnung stets pünktlich und komplett überweist, profitiert von einem langen zinsfreien Zahlungsziel im Alltag.

  • Konditionen: Die Karte kostet dauerhaft 0 Euro Jahresgebühr, wodurch für Sie auch bei seltener Nutzung keine festen Grundkosten entstehen.
  • Bezahlen & Abheben: Beim Einkaufen im Geschäft oder im Internet bezahlen Sie weltweit gebührenfrei ohne zusätzliche Wechselkurskosten, während Bargeldabhebungen am Automaten ab dem ersten Tag verzinst werden.
  • Rechnungsausgleich: Sie überweisen monatlich mindestens 3 Prozent des Betrags (mindestens 30 Euro) per Banküberweisung, müssen aber selbst an die Frist denken, um teure Sollzinsen zu vermeiden.
  • Besonderheiten: Ein kostenloses Reiseversicherungspaket schützt Sie und Ihre Familie im Urlaub, sofern Sie mindestens die Hälfte der Fahrtkosten mit der Karte bezahlen.
  • Nachteil & Alternative: Da Bargeldabhebungen ab dem Abhebetag verzinst werden, ist Bargeldholen teuer. Als gebührenfreie Alternative am Geldautomaten empfehlen wir die easybank Kreditkarte.

easybank Kreditkarte (BAWAG)

Für Urlauber und Vielreisende mit regelmäßigem Bargeldbedarf ist die easybank Kreditkarte nach unserer Einschätzung die stärkste Option im Vergleich. Wir empfehlen sie allen, die weltweit ohne versteckte Kosten bezahlen und Geld am Automaten abheben möchten. Durch ihren fairen und flexiblen Verfügungsrahmen lässt sich die Karte im täglichen Leben vielseitig einsetzen.

  • Konditionen: Die Karte ist dauerhaft und bedingungslos gebührenfrei (0 Euro Jahresgebühr), sodass für Sie keine festen laufenden Kosten anfallen.
  • Bezahlen & Abheben: Weltweit bezahlen Sie im Handel gebührenfrei und heben an Geldautomaten ab 50 Euro Mindestbetrag kostenlos Bargeld ab (Fremdwährungen sind sogar ohne Mindestbetrag gebührenfrei).
  • Rechnungsausgleich: Voreingestellt ist ein automatischer Lastschrifteinzug von 3 Prozent (mindestens 30 Euro). Der bequeme 100-Prozent-Vollausgleich per Lastschrift kostet 2 Euro monatlich, während manuelle Überweisungen kostenfrei bleiben.
  • Besonderheiten: Mit dem easybank Zahlplan können Sie größere Einkäufe ab 95 Euro flexibel in Monatsraten aufteilen – bei Beträgen unter 500 Euro und drei Monaten Laufzeit sogar komplett zinsfrei.
  • Nachteil & Alternative: Reiseversicherungen fehlen komplett, sodass Sie im Urlaubsalltag nicht zusätzlich abgesichert sind. Hier bietet die TF Mastercard Gold mit inklusivem Reiseschutz eine passende Alternative.

Chargekarten

Eine Chargekarte gewährt Ihnen einen zinsfreien Kreditrahmen für Ihre laufenden Monatsausgaben. Am Ende des Abrechnungszeitraums wird der gesamte Betrag automatisch und vollständig per Lastschrift von Ihrem Girokonto eingezogen. Wegen dieses echten Kreditrahmens genießen Chargekarten bei Autovermietungen und Hotels weltweit eine besonders hohe Akzeptanz.

DKB Visa Kreditkarte (Deutsche Kredit Bank)

Die DKB Visa Kreditkarte ist aus unserer Sicht die ideale Lösung für alle, die ein leistungsfähiges Girokonto mit einer echten Kreditkarte kombinieren möchten. Wir empfehlen die Karte besonders für Reisen und den weltweiten Einsatz, da Sie rund um den Globus bargeldlos bezahlen und Geld abheben können. Dank der automatischen Monatsabrechnung müssen Sie sich im Alltag keine Sorgen um Zinsen machen.

  • Konditionen: Die Karte kostet 2,49 Euro monatlich zusammen mit einem DKB-Girokonto, welches ab 700 Euro Geldeingang oder für Personen unter 28 Jahren kostenlos bleibt (sonst 4,50 Euro ab dem 3. Monat).
  • Bezahlen & Abheben: Weltweit bezahlen und heben Sie an Geldautomaten ab 50 Euro gebührenfrei ab, was Auslandsreisen und Währungsumrechnungen im Alltag spürbar günstiger macht.
  • Rechnungsausgleich: Einmal im Monat wird die gesamte Abrechnung automatisch zu 100 Prozent per Lastschrift vom Girokonto eingezogen, wodurch niemals Sollzinsen anfallen.
  • Besonderheiten: Sie erhalten monatlich drei digitale Zeitschriften kostenfrei zum Lesen und können optionale Versicherungspakete flexibel zubuchen.
  • Nachteil & Alternative: Die feste Bindung an ein DKB-Girokonto schränkt Nutzer ein, die ihr bisheriges Konto behalten wollen. Als kontounabhängige Alternative bietet sich die PAYBACK Visa Kreditkarte an.

PAYBACK Visa Kreditkarte (PAYBACK)

Die PAYBACK Visa Kreditkarte empfehlen wir allen Interessierten, die eine vollwertige Chargekarte mit ihrem bestehenden Hausbank-Girokonto verknüpfen wollen. Aus unserer Sicht überzeugt sie vor allem im Auslandsurlaub durch weltweite Gebührenfreiheit beim Bezahlen und Abheben. Der automatische monatliche Bankeinzug sorgt für stressfreie Finanzen ohne Zinsgefahr.

  • Konditionen: Für 2,42 Euro pro Monat nutzen Sie die Karte ganz ohne Bankwechsel flexibel mit jedem beliebigen deutschen Girokonto im Alltag.
  • Bezahlen & Abheben: Im Ausland bezahlen und heben Sie gebührenfrei ab. An Geldautomaten in Deutschland fallen jedoch 2 Prozent (mindestens 5 Euro) an.
  • Rechnungsausgleich: Die Monatsabrechnung wird am 8. Tag erstellt und zehn Tage später automatisch vollständig von Ihrem Girokonto abgebucht, sodass kein Aufwand für Überweisungen entsteht.
  • Nachteil & Alternative: Bargeldabhebungen in Deutschland sind mit mindestens 5 Euro teuer. Wer auch zu Hause gebührenfrei abheben möchte, greift zur DKB Visa Kreditkarte ab 50 Euro Mindestbetrag.

Debitkarten

Eine Debitkarte bucht alle Einkäufe und Bargeldabhebungen unmittelbar vom verknüpften Bankkonto ab. Das sorgt für eine direkte Übersicht über alle Finanzen und schützt zuverlässig vor einer Überschuldung. Bei Hotelreservierungen oder der Mietwagen-Kaution wird eine Debitkarte im Vergleich zu echten Kreditkarten in der Regel jedoch häufiger abgelehnt.

Consors Finanz Mastercard (Consors Finanz / BNP Paribas)

Die Consors Finanz Mastercard eignet sich aus unserer Sicht besonders für Berufstätige, die Ausgaben bündeln und flexibel ausgleichen möchten. Wir empfehlen das Angebot Verbrauchern mit festem Einkommen, die eine gebührenfreie Karte für größere Einkäufe und Anschaffungen suchen. Durch das separate Kartenkonto behalten Sie Ihre alltäglichen Lebenshaltungskosten getrennt im Blick.

  • Konditionen: Die Jahresgebühr liegt dauerhaft bei 0 Euro, wodurch für Sie keine festen Fixkosten anfallen. Beim Antrag verlangt die Bank allerdings einmalig einen Gehaltsnachweis.
  • Bezahlen & Abheben: Weltweit bezahlen Sie gebührenfrei beim Einkaufen. Am Geldautomaten heben Sie ab 300 Euro kostenlos Bargeld ab, während bei kleineren Beträgen 3,95 Euro anfallen.
  • Rechnungsausgleich: Ausgaben laufen auf ein separates Kartenkonto mit voreingestellter 3-Prozent-Rate, die Sie im Online-Banking auf 100 Prozent Vollausgleich umstellen sollten, um Sollzinsen zu vermeiden.
  • Besonderheiten: Die Karte funktioniert als Debitkarte mit eigenem Kreditrahmen, sodass Sie Einkäufe nicht sofort am selben Tag auf Ihrem normalen Girokonto spüren.
  • Nachteil & Alternative: Wer im Alltag oft kleinere Beträge unter 300 Euro am Automaten zieht, zahlt jedes Mal Gebühren. Hier bietet die C24 Smart mit vier monatlich kostenlosen Abhebungen ohne Mindestbetrag eine spürbare Entlastung.

C24 Smart (C24 Bank)

Als modernes Gesamtpaket aus Girokonto und Debitkarte ist die C24 Smart unsere klare Empfehlung für das alltägliche Finanzmanagement. Wir empfehlen das Angebot allen, die ein unkompliziertes Haupt- oder Haushaltskonto ohne Einkommensvoraussetzung führen möchten. Durch die Kombination aus zinsfreiem Guthabenkonto und weltweiter Gebührenfreiheit eignet sie sich ideal als verlässlicher Begleiter für den bargeldlosen Alltag.

  • Konditionen: Die Mastercard Debit und das zugehörige C24-Girokonto sind dauerhaft gebührenfrei, ganz ohne Mindestgeldeingang oder Gehaltsnachweis.
  • Bezahlen & Abheben: Sie bezahlen weltweit ohne zusätzliche Gebühren im Geschäft oder Restaurant, und die ersten vier Bargeldabhebungen pro Monat sind an jedem Geldautomaten kostenlos (danach 2 Euro).
  • Rechnungsausgleich: Jeder Bezahlvorgang wird sofort in voller Höhe direkt vom Guthaben Ihres Girokontos abgebucht, sodass Sie sich um keinen manuellen Rechnungsausgleich kümmern müssen.
  • Besonderheiten: Über die App können Sie bis zu vier kostenlose Unterkonten (Pockets) einrichten, mit denen Sie im Alltag gezielt Geld für Fixkosten, Urlaub oder Wünsche zurücklegen.
  • Nachteil & Alternative: Ab der fünften Abhebung im Monat entstehen Gebühren. Wer regelmäßig sehr hohe Summen ab 300 Euro bar abhebt, spart mit der Consors Finanz Mastercard.

Prepaidkarten

Eine Prepaidkarte funktioniert auf reiner Guthabenbasis und muss vor der Verwendung mit Geld aufgeladen werden. Dadurch ist ein Überziehen oder Verschulden im Alltag technisch unmöglich, was maximale Kostenkontrolle garantiert. Da kein Kreditrahmen hinterlegt ist, kann es bei Mietwagenkautionen und Hotelbuchungen im Einzelfall jedoch zu Einschränkungen kommen.

bunq Free (bunq)

Aus unserer Sicht ist die bunq Free ideal für alle, die ihre Finanzen sicher auf Guthabenbasis steuern möchten und keine monatlichen Fixkosten wünschen. Wir empfehlen das Angebot vor allem Menschen mit schwankendem Einkommen oder eingeschränkter Bonität, da die Beantragung ohne bürokratische Schufa-Hürden erfolgt. Da die Karte auf reiner Guthabenbasis funktioniert und Ausgaben sofort verbucht werden, behalten Sie im Alltag jederzeit die volle Ausgabenkontrolle.

  • Konditionen: Die Prepaidkarte und das zugehörige Girokonto sind dauerhaft 0 Euro gebührenfrei, sodass Sie keine monatlichen Kontoführungsgebühren im Alltag belasten.
  • Bezahlen & Abheben: Im Euroraum bezahlen Sie im Geschäft oder online kostenlos, während Bargeldabhebungen weltweit mit 2,99 Euro pro Abhebung zu Buche schlagen.
  • Rechnungsausgleich: Jeder Einkauf wird unmittelbar mit dem zuvor aufgeladenen Guthaben verrechnet, sodass Sie immer nur das Geld ausgeben können, das tatsächlich vorhanden ist.
  • Besonderheiten: Im kostenlosen Tarif ist ausschließlich eine virtuelle Karte auf dem Smartphone enthalten – eine physische Plastikkarte gibt es nicht, sodass Sie Zahlungen im Alltag rein mobil oder im Internet abwickeln.
  • Nachteil & Alternative: Wer unterwegs oft Bargeld braucht, zahlt mit 2,99 Euro jedes Mal drauf. Hier bietet die Getsby Virtual Green Card etwas günstigere Abhebungen am Automaten.

Getsby Virtual Green Card (Getsby)

Die Getsby Virtual Green Card ist nach unserer Einschätzung die beste Wahl für alle, die eine schnelle, rein digitale Bezahlkarte ohne Girokonto suchen. Wir empfehlen die Karte speziell für sichere Online-Käufe und Abonnements im Internet, bei denen man die eigenen Bankdaten nicht preisgeben möchte. Durch die Debit-Mastercard-Struktur wird sie im Alltag wie eine vollwertige Karte akzeptiert.

  • Konditionen: Im ersten Monat zahlen Sie keine Grundgebühr, ab dem zweiten Monat fallen 0,99 Euro monatlich an, sofern sich noch Guthaben auf der Karte befindet.
  • Bezahlen & Abheben: In der Eurozone bezahlen Sie im Handel und online gebührenfrei, während Bargeldabhebungen weltweit 2,00 Euro je Vorgang am Geldautomaten kosten.
  • Rechnungsausgleich: Sie laden das Kartenguthaben vorab per Banküberweisung auf, wodurch Sie Ihre alltäglichen Ausgaben präzise begrenzen und kein Überschuldungsrisiko eingehen.
  • Besonderheiten: Für die erste Aufladung fallen 3,99 Euro an, für jede weitere 3 Prozent (mindestens 2 Euro). Zudem fließt bei jedem Bezahlvorgang ein kleiner Beitrag in weltweite Aufforstungsprojekte.
  • Nachteil & Alternative: Jede weitere Guthabenaufladung verursacht prozentuale Gebühren. Wer regelmäßige Aufladekosten vermeiden möchte, wählt die dauerhaft gebührenfreie bunq Free.

Konditionsstand: 01.10.2026

CHECK24 Hinweis

So kommen die Empfehlungen zustande

Diese Bewertungen verstehen sich als redaktionelle Orientierung. Sie basieren auf CHECK24-internen Vergleichsdaten zu Kreditkarten und berücksichtigen Kartenleistungen (Gebühren, Boni, Konditionen) sowie Kundenbewertungen. Die CHECK24-Kartennote (Skala 0–10, höher = besser) setzt sich zu 75 % aus Kartenleistungen und zu 25 % aus Kundenbewertungen zusammen.

Für Ihre persönliche Wahl empfehlen wir einen zusätzlichen Abgleich mit Ihren individuellen Anforderungen – etwa zur Nutzungshäufigkeit, Auslandsreisen oder bargeldlosen Bezahlung. 

Ist es sinnvoll, eine Kreditkarte zu haben? 
Die Vorteile einer Kreditkarte im Überblick:

Zinsfreies Bezahlen, weltweiter Einsatz und attraktive Extras sind einige zahlreicher Vorteile gegenüber Girocards oder Debitkarten. Mit dem eingeräumten Kreditkartenlimit können Sie Zahlungen unabhängig vom Guthaben auf Ihrem Girokonto leisten.

Author image

Zinsfrei bezahlen

Bei Karten des Typs Charge oder Credit fallen für die Nutzung des Kreditlimits bis zur Abrechnung keine Zinsen an. Die Höhe des Kreditrahmens ist von Ihrer Bonität abhängig.

Tipp: Hotels und Autovermieter verlangen Kreditkarten mit Kreditrahmen, damit sie einen bestimmten Betrag als Kaution blockieren können. Dieser dient als Sicherheit, falls Schäden am Fahrzeug oder Zimmer entstehen.

Sie können für diese Anwendungsbereiche also nicht jede Kreditkarte nutzen: Verwenden Sie eine Charge-Karte oder Credit Card. Debit- und Prepaid-Karten werden oft nicht akzeptiert.

Author image

Weltweit einsetzbar

Besonders die beiden Anbieter Mastercard und Visa bieten weltweit Millionen Akzeptanzstellen zum Bezahlen und Geld abheben und sind deshalb auf Reisen beliebt.

Tipp: Vor allem in exotischen Regionen, ländlichen Gegenden und Kleinstädten kann es vorkommen, dass Geschäfte und Läden kein bargeldloses Bezahlen oder nur eigene, etablierte Zahlungsmittel akzeptieren.

Informieren Sie sich vor Reiseantritt auf der Webseite des Auswärtigen Amts über Ihre Zahlungsmöglichkeiten.

Author image

Geld abheben

Mit einer Kreditkarte können Sie im In- und Ausland an allen Geldautomaten mit dem entsprechenden Logo Geld abheben. Bei einigen ist dies kostenlos. Der Geldautomatenbetreiber kann eine Gebühr für den Bargeldbezug verlangen.

Tipp: Wählen Sie im Ausland, wenn möglich, die Kreditkartenabrechnung in Landeswährung.

An Geldautomaten können Sie den Betrag oft direkt in Euro umrechnen lassen, dieser Umrechnungskurs ist in der Regel aber schlechter als der Tageskurs Ihrer Bank.

Author image

Zusatzleistungen

Bei einigen Karten erhalten Sie für jeden Einsatz Bonuspunkte oder Cashback, die Sie bei teilnehmenden Händlern einlösen können.

Auch Auslandskranken-, Reiserücktritts- und Mietwagenversicherungen sind bei ausgewählten Kartenmodellen inklusive.

Tipp: Besonders Premium, Platinum oder goldene Kreditkarten bieten umfangreiche Versicherungspakete und zusätzliche Leistungen, wie zum Beispiel den Zugang zur Lounge am Flughafen.

Author image

Mobiles Bezahlen

Kreditkarten enthalten einen NFC-Chip (Near Field Communication). Diese Technologie kommt bei der Verwendung von Google Pay und Apple Pay zum Einsatz.

Tipp: Im CHECK24 Kreditkartenvergleich erfahren Sie, welche Banken Verfahren wie Apple Pay und Google Pay unterstützen.

Author image

Ohne Bankenbindung

Es gibt zahlreiche bankenunabhängige Kreditkarten, für die keine Jahresgebühr erhoben wird.

Tipp: Nutzen Sie im CHECK24 Kreditkartenvergleich den Filter "Kreditkarte ohne Girokonto", um gezielt nach bankenunabhängigen Angeboten zu suchen.

Kosten im Überblick:
Wie finde ich eine kostenlose Kreditkarte?

Ein kostenloses Modell finden Sie, indem Sie die einzelnen Angaben für die Nutzung betrachten, denn je nach Angebot und Anbieter können Kosten für die Bereitstellung und einzelnen Transaktionen anfallen.

Die meisten Kostenpunkte werden Ihnen im CHECK24 Vergleich auf einen Blick angezeigt. Unter den Produktdetails finden Sie weitere und genauere Angaben dazu.

Folgende Aspekte sollten Sie dabei betrachten:

Wie hoch sind die jährlichen Gebühren für eine Kreditkarte?

Einige Banken haben kostenlose Angebote im Portfolio, für die Sie dauerhaft keinen Jahresbetrag zahlen. Andere sind nur im ersten Jahr oder in den ersten beiden Jahren kostenlos.

Für Premium-Modelle mit umfangreichen Versicherungsleistungen sind meistens höhere Beträge einzuberechnen. 

Wie hoch sind die Zinsen bei der Kreditkarte?

Bei Kartenzahlungen außerhalb der Euro-Zone verlangen manche Banken eine Fremdwährungsgebühr von ein bis zwei Prozent. Innerhalb der Euro-Zone ist der Einsatz meist kostenlos.

Karten ohne diese Gebühr, greifen auf einen internen Währungskurs von Visa und Mastercard zurück, der einen geringen Aufschlag auf den Zinssatz der Europäischen Zentralbank einberechnet.

Wo kann ich mit meiner Kreditkarte kostenlos Geld abheben?

Bei der Bargeldabhebung verlangen einige Herausgeber einen prozentualen Anteil des Abhebebetrags oder einen Mindestbetrag. 

Wie hoch sind die Zinsen bei der Kreditkarte?

Kreditzinsen fallen vor allem dann an, wenn Sie die Teilzahlungsfunktion nutzen oder den Rechnungsbetrag in Raten begleichen. Die Höhe der Sollzinsen liegt meist zwischen 10 und 25 Prozent p. a. 

Beispiel für Kreditkartenkosten

Nutzung Kreditkarte 1* Kreditkarte 2*
Jahresgebühr 0 € 60 €
1.000 € Kartenzahlungen im europäischen Ausland 20 €
Fremdwährungsgebühr
0 € 
Fremdwährungsgebühr
2 Bargeldabhebungen à 200 € im Ausland 10 € 0 €
Gesamtkosten pro Jahr 30 € 60 €

* Fiktive Karten, die zeigen sollen, wie sich die laufenden Kosten für eine Kreditkarte zusammensetzen können.

CHECK24 Hinweis

Kosten vergleichen, besser entscheiden

Ob eine kostenlose Kreditkarte tatsächlich die günstigste Wahl ist, hängt von Ihrem Nutzungsverhalten ab. Wer häufig außerhalb der Euro-Zone bezahlt oder Bargeld abhebt, kann mit einer Karte ohne Fremdwährungs- und Abhebegebühren trotz Jahresgebühr insgesamt günstiger fahren.

Im Beispiel bleibt die Karte ohne Jahresgebühr die günstigere Variante. Vergleichen Sie daher die möglichen Zusatzkosten mit einer eventuell anfallenden Jahresgebühr und wählen Sie die Kreditkarte, die am besten zu Ihren individuellen Bedürfnissen passt.

Author image

"Bei der Wahl der richtigen Kreditkarte sollte man sich immer fragen, wofür sie hauptsächlich genutzt wird. Wer viel reist, profitiert zum Beispiel von Karten ohne Fremdwährungsgebühr oder mit Reiseversicherungen. Mit einem Vergleich findet jeder schnell das Angebot, das am besten zu seinem Nutzungsverhalten passt."

Florian Reichert
Geschäftsführer Kreditkarte bei CHECK24

Hilfreiche Tipps

Wann lohnt sich eine Kreditkarte mit Jahresgebühr?

Sie lohnt sich, wenn damit besondere Extras verbunden sind, die sie bei einem kostenfreien Angebot nicht haben. Das können Shopping-Rabatte und Teilnahmen an Bonus- und Meilenprogrammen sein oder besondere Absicherungen.

Ob sich ein Entgelt für Sie lohnt, müssen Sie auf Basis des voraussichtlichen Einsatzes abwägen.

Was sind typische Fallen bei Kreditkartenangeboten?

Eine mögliche Falle kann zum Beispiel ein Lockangebot sein. Dieses verspricht eine Kostenfreiheit, die aber auf einen bestimmten Zeitraum oder eine bestimmte Nutzung der Kreditkarte begrenzt ist.

Zudem sollten Sie immer darauf achten, dass Sie nicht verpflichtet sind, weitere Produkte abzuschließen, es sei denn, ein dazugehöriges Konto ist eine der Voraussetzungen.

Welche Kreditkarte hat die niedrigsten Zinsen?

Welche Kreditkarte die aktuell niedrigsten Zinsen hat, sehen Sie im CHECK24 Kreditkartenvergleich. Die genaue Info finden Sie in den Gebühreninformationen unter den Produktdetails. Die Zinshöhe variiert je nach Kartentyp deutlich und kann zwischen 0 % und 25 % liegen.

Entscheidend ist jedoch nicht nur die Höhe des Zinssatzes, sondern vor allem, wie lange der zinsfreie Zeitraum bis zur Rechnungsstellung angeboten wird. Sofern Sie Ihre Kreditkartenumsätze nicht innerhalb des Zahlungsziels begleichen, werden für den ausstehenden Betrag Zinsen berechnet.

CHECK24 Tipp

American Express, Mastercard oder Visa: 
Welcher ist der richtige Kreditkartenanbieter für mich?

Achten Sie bei der Wahl auf die Akzeptanz, die Voraussetzungen und das Angebot. Eine Mastercard oder Visa-Kreditkarte wird an mehreren Millionen Akzeptanzstellen weltweit in mehr als 200 Ländern angenommen.

Andere Unternehmen wie American Express oder Diners Club sind dagegen in Deutschland weniger verbreitet. Die größten Unterschiede gibt es bei den individuellen Angeboten, die von den Anbietern oder der herausgebenden Bank festgelegt werden.

Ein Vergleich verschafft einen guten Überblick.

Wie kann ich meine Kreditkarte sinnvoll nutzen?

Zum sinnvollen Einsatz sollten Sie unnötige Kosten vermeiden und auf einen verantwortungsvollen Einsatz achten.

Folgende Fragen und Antworten geben Ihnen Tipps und Tricks zur sinnvollen Nutzung an die Hand.

Wie vermeide ich Gebühren im Ausland?

Viele Automatenbetreiber im Ausland verlangen einen Abhebeaufschlag, auch wenn die Bank oder Sparkasse dafür keine Kosten erhebt.

Urlauber können diese Mehrkosten umgehen, indem sie ihre Kreditkarte zum Bezahlen in Geschäften und Restaurants nutzen, sofern für die Bezahlung keine Fremdwährungsgebühr anfällt.

Wie kann ich Überschuldung vermeiden?

Lassen Sie Teilzahlungsoptionen nicht zur Dauerlösung werden. Auf die offenen Beträge fallen Zinsen an.

Meistens können Sie die Bezahlung per 100 Prozent Lastschrift einstellen. So gleichen Sie automatisch die offene Rechnung aus und laufen nicht Gefahr, sich zu überschulden.

Welche Kreditkarten haben Versicherungen?

Vor allem bei goldenen oder Premium Kreditkarten sind entsprechende Pakete inkludiert. Darunter wichtige Reisepolicen wie ein Reiserücktritts- oder Reiseunfallschutz.

Oft müssen Sie die Reise jedoch, zumindest teilweise, mit der Kreditkarte bezahlt haben. Informieren Sie sich im Vorfeld über die Bedingungen.

Bekomme ich eine Partnerkarte?

Zu einigen Kreditkarten können Sie vergünstigte oder kostenlose Partnerkarten beantragen, bei anderen ist keine Partnerkarte möglich. Dies können Sie den Produktdetails entnehmen.

Die Partnerkarte läuft auf das Hauptkonto, der Inhaber erhält die Rechnung und ist für deren Ausgleich verantwortlich. Auch das Limit gilt für alle Karten gemeinsam. Für Minderjährige ist ein Partnerkarte nicht ausgelegt.

Welche Merkmale hat eine Kreditkarte?

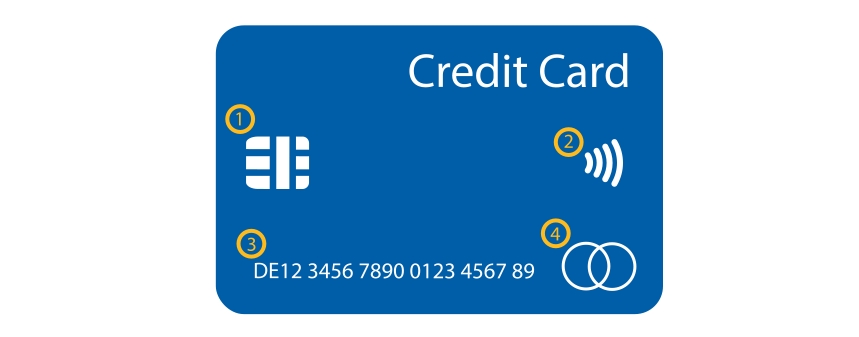
Jede Karte hat eindeutige und wiederkehrende Merkmale, an der Sie Anbieter, Bank, Einsatzmöglichkeiten und Besitzer erkennen.

Das Bild zeigt die Vorderseite einer Kreditkarte. Darauf sind der Kartenchip, das Sicherheitszeichen und das Hologramm nummeriert gekennzeichnet.
Das Bild zeigt die Rückseite einer Kreditkarte. Die Kartenprüfnummer ist mit der Nummer 4 gekennzeichnet.

Kartenchip

Auf dem Chip gespeicherte Daten sind vor Fälschungen und Kopien geschützt.

Wellensymbol

Dieses Symbol weist auf die Möglichkeit hin, mit der Kreditkarte kontaktlos bezahlen zu können.

Die Kreditkartennummer

Diese Nummer ordnet Sie als Inhaber zu.

Logos

Auf der Kreditkarte sind die Logos der Herausgeber und Anbieter aufgedruckt.

Ablaufdatum

Das Datum zeigt an, wie lange Sie die Karte nutzen können.

Name

Der Name entspricht dem Ihres Ausweisdokuments.

Sicherheitscode

Der aufgedruckte Code, je nach Anbieter CVV, CVC oder CID genannt, ist ein zusätzlicher Schutzmechanismus. Den Code benötigen Sie, um Online- oder Telefon-Transaktionen zu tätigen.

Ist eine Kreditkarte sicher?

Jede Karte ist mit umfangreichen Sicherheitsmerkmalen ausgestattet, die Ihre Daten schützen, darunter elektronische Verschlüsselungen und eindeutige Zuordnungen zum Inhaber.

Mittlerweile ist auch die 2-Faktor-Authentifizierung, bei der Sie eine Transaktion zusätzlich bestätigen müssen, ein Standard.

Wie kann ich Missbrauch verhindern?

  • Bewahren Sie Kreditkarte und PIN nie gemeinsam auf.
  • Die Bank wird Sie nie nach vertraulichen Daten fragen – weder per Post noch per E-Mail oder Telefon. Geben Sie nichts an Dritte weiter.
  • Öffnen Sie keine Anhänge und klicken Sie nicht auf Links, die angeblich dazu dienen, Ihre Kreditkartendaten einzugeben. Wenn Sie bei einer E-Mail unsicher sind, nehmen Sie Kontakt zu Ihrer Bank auf.
  • Bevor Sie Ihre Bezahldaten auf einer Webseite eingeben, prüfen Sie, ob es sich um einen seriösen Shop handelt. Das Impressum und Kontaktmöglichkeiten können ein Hinweis sein. Zusätzlich können Sie Erfahrungen, die andere Nutzer bereits mit dem Shop gemacht haben, googeln.
  • Bei Verlust oder begründetem Betrugsverdacht sollten Sie Ihre Karte sofort sperren lassen.
  • Kontrollieren Sie regelmäßig Ihre Abrechnung. Bei Unregelmäßigkeiten können Sie so weiteren Schaden vermeiden und einen möglichen Betrug aufdecken.

Studie: Kreditkartenbetrug betrifft mehr als jede vierte Person in Deutschland

Infografik zu Kartenmissbrauch in Deutschland: 27 Prozent waren bereits Opfer von Debit- oder Kreditkartenbetrug, 29 Prozent kennen ihre Käuferschutz- und Reklamationsrechte nicht. Quelle: GfK-Studie Mastercard Payment Pulse.
Quelle: Mastercard, GfK-Studie „Mastercard Payment Pulse 2025“. Befragt wurden 1.004 Personen in Deutschland. Mehrfachnennungen möglich (Abgerufen: 06.2026)

Kartenbetrug ist für viele Verbraucher in Deutschland bereits Realität geworden: Laut der GfK-Studie "Mastercard Payment Pulse 2025" im Auftrag von Mastercard waren 27 Prozent der Deutschen schon einmal Opfer von Debit- oder Kreditkartenbetrug. Gleichzeitig geben 29 Prozent an, keine Informationen zu ihren Käuferschutz- und Reklamationsrechten bei unberechtigten Abbuchungen zu kennen.

Viele Befragte versuchen, sich aktiv zu schützen:

  • Am häufigsten wird die Karte bei Betrugsverdacht oder Verlust sofort gesperrt: 62 Prozent nennen diese Maßnahme.
  • Jeweils 60 Prozent bewahren Karte und PIN getrennt voneinander auf oder lassen ihre Karte nicht unbeaufsichtigt aus der Hand.
  • Auch Zwei-Faktor-Authentifizierung und die regelmäßige Prüfung der Kartenabrechnung spielen eine wichtige Rolle – jeweils 44 Prozent nutzen diese Sicherheitsroutinen.

Wie kann ich meine Kreditkarte sperren?

Den allgemeinen Sperr-Notruf erreichen Sie unter der Nummer 116 116, aus dem Ausland unter + 49 116 116. Sie werden an den jeweiligen Kartenherausgeber weitergeleitet. Rund 85 Prozent der Kreditkartenherausgeber nehmen daran teil.

Alternativ können Sie sich auch direkt an Ihre Bank oder an Mastercard, Visa, American Express oder Diners Club wenden. Notieren Sie sich nach dem Anruf unbedingt Datum und Uhrzeit für einen eventuellen Haftungsausschluss. Einen Diebstahl sollten Sie auch bei der Polizei melden.

Aus Deutschland Aus dem Ausland
Mastercard 0800 071 3542 +1 636 722 7111
Visa 0800 811 8440 +1 303 967 1096
American Express 069 9797 1000 +49 69 9797 2000
Diners Club +43 1 50 135-135 oder -136 +43 1 50 135-135 oder -136

Wer haftet, wenn die Karte weg ist?

Bei Verlust oder Entwendung haftet der Karteninhaber in der Regel mit maximal 50 Euro. Kann diesem jedoch grobe Fahrlässigkeit nachgewiesen werden, muss er unter Umständen für den gesamten Schaden aufkommen. Grobe Fahrlässigkeit liegt zum Beispiel vor, wenn die Karte zusammen mit Zugangsdaten oder an einem leicht zugänglichen Ort aufbewahrt wurde.

Einige Banken bieten Kreditkarten mit zusätzlichen Leistungen an, die dem Besitzer bei Verlust der Karte auch im Ausland schnell helfen, wie etwa mit Notfall-Bargeld.

Häufige Fragen zur Kreditkarte

Kann ich Geld von Kreditkarte zu Kreditkarte senden?

Die direkte Übersendung von Geld von einer Karte zu einer anderen ist nicht möglich. Sie können Ihre Bezahlkarte jedoch bei Systemen wie zum Beispiel PayPal oder transferGo hinterlegen und so von der Karte Geld an andere Nutzer senden.

Alternativ ist mit den meisten Kreditkarten eine Überweisung auf das hinterlegte Konto möglich. Von dort können Sie das Geld an den finalen Empfänger weiterleiten. Bei beiden Varianten können Kosten entstehen.

Was kostet eine Ersatz-Kreditkarte?

Welche Kosten für einen Ersatz entstehen, kommt auf die Bank und den Grund an. Läuft Ihre Karte in naher Zukunft ab, schickt Ihnen die herausgebende Bank automatisch und kostenlos eine neue zu.

Entsteht ein Schaden ohne Fremdeinwirkung oder Sie melden einen Diebstahl, erhalten Sie oft einen kostenlosen Ersatz. Bei fahrlässigem Handeln berechnen die meisten Banken eine Aufwandsentschädigung zwischen 10 und 15 Euro.

Wie kann ich meine Kreditkarte reinigen?

Sollte es nötig sein, Ihre Kreditkarte zu reinigen, können Sie dafür ein Desinfektionstuch oder ein feuchtes Mikrofasertuch benutzen. Sofern sie aus Plastik oder Metall besteht, ist sie wasserfest.

Vermeiden Sie den Einsatz von Scheuermitteln oder Schwämmen, da sie feine Kratzer hinterlassen können, die eventuell die Funktionalität der Karte beeinträchtigen.

Wie sollte ich meine Kreditkarte entsorgen?

Durch die im Chip verbaute Elektronik gehört eine abgelaufene oder deaktivierte Bezahlkarte nicht in den Hausmüll, sondern zum Elektroschrott. Zerstören Sie vorher den Chip, den Magnetstreifen und lesbare Daten wie Ihren Namen, indem Sie die Karte zerschneiden.

Alternativ können Sie die Kreditkarte an Ihre Bank zurückschicken.

Kann ich meine Kreditkarte wechseln?

Sie können meist ohne Angabe von Gründen und ohne lange Fristen kündigen und eine andere Karte abschließen. Der Wechsel ist sinnvoll, wenn Sie dadurch weniger Kosten haben, andere Extras nutzen können oder Neukundenboni erhalten.

Achten Sie vor der Kündigung einer Kreditkarte auf die vollständige Rückzahlung des offenen Saldos.

Welche Nachteile kann eine Kreditkarte haben?

Kreditkarten bieten viele Vorteile, aber auch Nachteile. Je nach Karte können Jahresgebühren, Kosten für Bargeldabhebungen oder Fremdwährungseinsätze anfallen.

Bei Kreditkarten mit Teilzahlungsfunktion können zudem hohe Zinsen entstehen, wenn der offene Betrag nicht vollständig zurückgezahlt wird. Außerdem besteht die Gefahr, den Überblick über die Ausgaben zu verlieren, da die Belastung des Kontos oft erst zu einem späteren Zeitpunkt erfolgt.

weiterführende Links

CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon