Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
egal
Umschuldung/Kredit ablösen
Unsere Auszeichnungen
4,9/5 103.205 Bewertungen
Bewertungen über eKomi

Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.

„Nette Beratung, unkomplizierte und schnelle Abwicklung‟ 09/2026

Umschuldungskredit: Kredit umschulden und sparen

Das Wichtigste zur Umschuldung

Zuletzt überarbeitet von:
Anna N. Baumgart, Online Redakteurin Finanzen bei CHECK24

Was ist eine Kreditumschuldung?

Umschulden bedeutet, dass Sie einen neuen Kredit aufnehmen, um einen oder mehrere laufende Kredite vorzeitig vollständig zu tilgen. Im Idealfall können Sie mit dem Ablösekredit Zinsen sparen und verbessern Ihre finanzielle Ordnung. Phasen sinkender Zinsen können Sie sich durch eine Kreditumschuldung zunutze machen.

Warum sich eine Umschuldung über CHECK24 lohnt, erfahren Sie im Video.

Thumbnail

Wann ist ein Umschuldungskredit sinnvoll?

Umschuldungskredite empfehlen sich immer dann, wenn

  • eine Neufinanzierung zu günstigeren Zinsen möglich ist – zum Beispiel, weil die Kreditzinsen seit Abschluss des Altkredits gesunken sind oder weil sich Ihre Bonität seitdem verbessert hat – und Sie durch die Umschuldung Geld sparen.
  • mehrere Kredite parallel bestehen und sich durch einen einzigen Kredit die finanzielle Übersicht und die Kreditwürdigkeit verbessert.
  • sich Ihre persönliche Lebenssituation geändert hat und der neue Kredit diese Umstände berücksichtigt – beispielsweise durch eine geringere oder höhere monatlich mögliche Ratenzahlung.
  • Sie dadurch einer drohenden Überschuldung durch zu viele unübersichtliche und teure finanzielle Belastungen entgehen.

Wie viel sich durch einen Ablösekredit sparen lässt, ist von vielen Faktoren abhängig, darunter von der Höhe der Restschuld, der Anzahl noch zu zahlender Raten sowie vom Zinssatz des alten und dem des neuen Kredits.

In diesen Fällen lohnt sich eine Umschuldung

Eine Umschuldung lohnt sich vor allem bei besonders teuren bestehenden Finanzierungen. Dazu gehören unter anderem Dispokredite, Kreditkartenschulden, aber auch sogenannte Buy-now-pay-later-Kredite.

Author image

Dispokredit

Mit dem Ablösen des Dispokredits können Sie meistens viel Geld sparen. Oft sind die Zinsen für ein Minus auf dem Konto sehr hoch. Ist absehbar, dass Sie das Girokonto nicht zeitnah ausgleichen können, sollte der Dispo durch einen Ratenkredit mit niedrigeren Zinsen abgelöst werden. Ein weiterer Vorteil von Ratenkrediten ist die regelmäßige und verbindliche Rückzahlung.

Author image

Buy now Pay later

Wenn Sie in der Vergangenheit auf Raten oder per "Buy now pay later" eingekauft haben, lassen sich auch diese Finanzierungen umschulden. Bei den Finanzierungsangeboten von Möbelhäusern, Autohäusern oder Elektrogeschäften handelt es sich ebenfalls um Ratenkredite, die jedoch meist sehr hoch verzinst sind. Sie können diese zu einem zinsgünstigeren Kredit zusammenfassen.
Author image

Kreditkarte

Wer Kreditkartenschulden per Ratenzahlung oder Teilzahlung zurückzahlt, muss mit sehr hohen Zinsen rechnen. Zudem besteht die Gefahr einer Überschuldung, wenn die Kreditkartenrechnung dauerhaft nicht vollständig beglichen werden kann. Die Ablöse dieser Schulden durch einen Kredit zu besseren Konditionen lohnt sich dann immer.

Author image

Baufinanzierung

Eine besondere Art der Umschuldung ist die Ablösung eines Immobilienkredits. Kreditnehmer können diesen nach Ablauf der Sollzinsbindung bei Aufnahme einer Anschlussfinanzierung oder nach einer Laufzeit von zehn Jahren umschulden, ohne dass eine Vorfälligkeitsentschädigung fällig wird. Durch die Höhe der Summen bewirken hier schon geringfügig weniger Zinsen große Ersparnisse.

Author image
„Wer ein hohes Minus auf dem Konto hat, kann durch den Dispoausgleich mehrere Hundert Euro sparen. So vermeiden Kreditnehmer*innen langfristig ihr Girokonto zu überziehen und zahlen mit einer regelmäßigen Rate die Schulden wieder zurück.“
Dr. Andreas Schiffelholz
Geschäftsführer Kredite bei CHECK24

Vorteile bei einer Umschuldung in der Übersicht

Indem Sie mehrere oder einen alten Kredit auf einen Schlag zurückzahlen und einen neuen Ratenkredit bedienen, können sich mehrere Vorteile ergeben.

Sparpotential beim Ratenkredit nutzen

Bezahlen Sie gerade einen Ratenkredit ab, sollten Sie immer wieder Zinsen vergleichen. Sind diese seit der Kreditaufnahme gesunken, lohnt sich eine Umschuldung immer, sofern eine mögliche Vorfälligkeitsentschädigung nicht höher als die Ersparnis ist.

Mehrere Kredite umschulden für Ordnung in den Finanzen

Ob Kleinkredite oder Händlerfinanzierungen: Eine Umschuldung können Sie nutzen, um Kredite in einem Ratenkredit zusammenzufassen. Anstelle vieler Raten überweisen Sie danach nur noch eine Monatsrate an die neue Bank. Sie erhalten auf diese Weise einen besseren Überblick über Ihre Finanzen.

Bonität verbessern

Kredite, die Sie innerhalb von zwölf Monaten aufnehmen, verschlechtern Ihren Schufa-Score, während ein positiv erledigter Kredit ihn wieder verbessert. Indem Sie laufende Kredite ablösen und zu einem einzigen zusammenfassen, können Sie Ihre Kreditwürdigkeit positiv beeinflussen.

Ihre Lebenssituation berücksichtigen

Indem Sie Ihren aktuellen Kredit durch einen neuen ersetzen, können Sie Ihre finanzielle und persönliche Situation berücksichtigen. Sie können im neuen Vertrag die Ratenhöhe nach oben oder unten anpassen oder bei höherem Finanzbedarf im selben Zug die Kreditsumme aufstocken.

Author image

Vorfälligkeitsentschädigung: Kosten einer Umschuldung bedenken

Es kann sein, dass die Bank eine Vorfälligkeitsentschädigung von Ihnen verlangt. Durch die vorzeitige Beendigung eines Kredits entgehen dem Geldinstitut Darlehenszinsen, die es damit ausgleicht.

Die Höhe der Entschädigung ist im Bürgerlichen Gesetzbuch geregelt. Sie darf höchstens ein Prozent der Restschuld bei einer verbleibenden Laufzeit von 12 oder mehr Monaten betragen. Beläuft sich die Restlaufzeit auf weniger als ein Jahr, ist der Betrag auf ein halbes Prozent der Restschuld gedeckelt.

Die Höhe der Vorfälligkeitsentschädigung sollten Sie bei der Berechnung der Kreditablöse berücksichtigen. Die Entschädigungsgebühr fällt bei Dispo- oder Kreditkartenschulden nicht an.

Wie finde ich einen günstigen Umschuldungskredit?

Sie finden günstige Kreditangebote über einen umfassenden Kreditvergleich. Über CHECK24 prüfen zahlreiche Anbieter Ihren Umschuldungswunsch und bieten Ihnen passende Optionen an. Mithilfe der Expertenberatung können Sie auf Wunsch den Kredit in Höhe und Laufzeit anpassen, so dass Sie mehr Geld zur Verfügung haben, ohne dass die Monatsrate zwingend steigt. Das Angebot Ihrer Wahl können Sie bequem online abschließen.

Kredit umschulden in 3 Schritten – So einfach geht's: 

Bestehenden Kreditvertrag analysieren

Prüfen Sie die Konditionen Ihres Ratenkredits. Insbesondere die restliche Laufzeit, die monatliche Darlehensrate und die Zinshöhe sind entscheidend dafür, ob sich eine Umfinanzierung lohnt. Zudem sollten Sie im Kreditvertrag nachschauen, ob eine kostenlose Gesamttilgung des Darlehens möglich ist.

Konditionen vergleichen

Um einen günstigen Kredit zu finden, sollten Sie die Konditionen verschiedener Anbieter vergleichen. Einfach und bequem geht das mit dem kostenlosen Kreditvergleich von CHECK24. Sie müssen nur Ihre Restschuld als Nettokreditbetrag eintragen und als Verwendungszweck „Umschuldung“ auswählen.

Kredit online beantragen

Wählen Sie das passende Angebot aus und schließen Sie es digital ab. Nach der Bewilligung überweist der neue Vertragspartner das Geld direkt an den bisherigen oder alternativ an Sie, damit Sie die bisherigen Verpflichtungen ablösen können. Sie zahlen nun die neue Kreditrate an das neue Kreditinstitut.

CHECK24 Hinweis

Korrekte Summe ermitteln

Haben Sie einen passenden Umschuldungskredit gefunden, sollten Sie Ihrer alten Bank mitteilen, zu welchem Zeitpunkt Sie den bestehenden Kredit auf einen anderen Kredit umschulden möchten. Nur so kann sie die Höhe der Restschuld exakt berechnen.

Bei dem neuen Kreditinstitut müssen Sie die unterschriebene Ablösevollmacht einreichen, damit es den Ratenkredit bei der alten Bank tilgen kann. Für den Ausgleich eines Dispos oder der Kreditkarte wird der Betrag auf Ihr Girokonto überwiesen.

Author image

Darum ist der Verwendungszweck wichtig

Der Kredit kann durch die Angabe des Verwendungszwecks "Umschuldung" günstiger werden: Die Bank weiß dann, dass Sie keinen zusätzlichen Kredit aufnehmen, sondern nur Ihre bestehende Restschuld begleichen möchten. Das wirkt sich positiv auf die Bewertung Ihrer Bonität aus: Haben Sie als Kreditnehmer angegeben, dass Sie ein Darlehen umschulden möchten, wird bei der Prüfung Ihrer regelmäßigen Ausgaben die neue Rate verrechnet.

Ausgezeichneter Vergleich

Der beste Grund für einen Kreditvergleich bei CHECK24 ist die höchste Zufriedenheit unserer Kunden: Auf der unabhängigen Bewertungsplattformen Trustpilot erhält CHECK24 aus mehr als 11.000 Beurteilungen durchschnittlich 5,0 von 5 möglichen Sternen. Mit einer Vielzahl weiterer Auszeichnungen und TÜV-Zertifizierung bestätigen auch renommierte Experten die Qualität des Kreditvergleichs. 

5,0/5 12.214 Bewertungen
„Schnelle Lösungen, Freundliche kompetente Mitarbeiter‟ 09/2026
Author image

Kostenlose Expertenberatung

Bei Fragen rund um das Thema Kredit beraten Sie unsere Experten gerne unverbindlich und kostenlos per Telefon oder E-Mail.

📞  089 - 24 24 11 24 
Montag – Sonntag von 8 – 20 Uhr

✉️  kredit@check24.de

Nirgendwo einfacher & schneller: Ihre CHECK24 Service-Vorteile

Kostenloser Rechner: Schnell und anonym Umschuldung berechnen

Nutzen Sie jetzt unseren kostenlosen Umschuldungsrechner und ermitteln Sie in kürzester Zeit, wie viel Geld Sie sparen können. Für die Berechnung geben Sie Effektivzins, Restlaufzeit und Monatsrate des aktuellen Kredits an. Daraus ergibt sich automatisch der Restkreditbetrag, egal wie hoch die Kreditsumme ursprünglich war. Tragen Sie den voraussichtlich neuen Zinssatz und die Wunschlaufzeit ein. Die neue Rate und die Ersparnis werden daraufhin berechnet.

  • 1. Kredit

  • +

Eff. Jahreszins

Restlaufzeit

Monatliche Rate

Restkreditbetrag
Abzulösender Betrag

Eff. Jahreszins

Laufzeit

Monatliche Rate

Alter Kredit

CHECK24 Kredit

Sie sparen

Rechenbeispiele: Durch günstigere Konditionen sparen

Die Beispiele zeigen, wie hoch das Sparpotential bei den jeweiligen Kreditformen sein kann, aber auch, wo weitere Vorteile liegen. Sowohl bei Kreditkarte als auch beim Dispokredit gibt es meist keinen geregelten Rückzahlungsplan. Die Beispiele gehen davon aus, dass monatlich 200 Euro dafür aufgebracht werden können. Beim Verbraucherkredit sind sowohl die Ratenhöhe als auch die Dauer bis zur Abbezahlung planbar.

Das Beispiel zum Autokredit zeigt, dass sich ein Umschuldungskredit selbst bei gleichbleibendem Zinssatz lohnen kann, wenn sich die eigenen finanziellen Verhältnisse verändert haben. In diesem Fall kann die Monatsrate gesteigert und sowohl Zeit als auch Geld gespart werden. Das Beispiel geht von einer kostenfreien Gesamttilgung aus.

Uberschrift Kreditkarte Anschlussfinanzierung
Immobilienkredit
Dispo Autokredit
Konditionen alter Kredit Betrag: 2.500 €
Zinssatz eff: 21,5 %
Rückzahlung voraussichtlich:
200 €/Monat
Zeit bis zur Tilgung: 14 Monate
Gesamtkosten:
2.820 € 
Betrag: 150.000 €
Sollzinssatz Angebot bisheriger Bank: 4,1 %
Monatsrate: 1.500 €
Zinsbindung 10 Jahre
Restbetrag nach Ablauf:
3.820 €
Zinskosten nach Ablauf:
33.820 €
Betrag: 3.500 €
Zinssatz eff: 15,8 %
Rückzahlung voraussichtlich:
200 €/Monat
Zeit bis zur Tilgung: 20 Monate
Gesamtkosten:
3.965 €
Betrag: 15.000 €
Zinssatz eff: 5,7 %
Monatsrate: 500 €
Gesamtlaufzeit: 32 Monate
Gesamtkosten: 16.187 €
Umschuldungsart Kredit zur freien Verwendung Anschlussfinanzierung bei anderer Bank Kredit zur freien Verwendung neuer Autokredit bei anderer Bank
Umschuldungskonditionen Betrag: 2.500 €
Zinssatz eff: 6,1 %
Monatsrate: 200 €
Gesamtlaufzeit: 13 Monate
Gesamtkosten:
2.590 €
Betrag: 150.000 €
Sollzinssatz Angebot bisheriger Bank: 3,8 %
Monatsrate: 1.500 €
Zinsbindung 10 Jahre
Restbetrag nach Ablauf: 650 €
Zinskosten nach Ablauf:
30.650 €
Betrag: 3.500 €
Zinssatz eff: 6,1 %
Monatsrate: 200 €
Laufzeit: 18 Monate
Gesamtkosten:
3.670 €
Betrag: 15.000 €
Zinssatz eff: 5,7 %
Monatsrate: 800 €
Gesamtlaufzeit: 20 Monate
Gesamtkosten: 15.730 €
Vorteile feste Laufzeit und Rate, 230 € Ersparnis, ein Monat schneller fertig 3.170 € Ersparnis, deutlich geringere Restschuld feste Laufzeit und Rate, 295 € Ersparnis, 2 Monate schneller fertig Rate an finanzielle Situation angepasst, ein Jahr schneller fertig, 457 € Ersparnis

Beispiel: Kreditrate senken

Benötigen Sie monatlich einen größeren finanziellen Spielraum und möchten deshalb die monatlichen Raten senken, wählen Sie für den Ablösekredit bei ähnlicher Verzinsung eine längere Kreditlaufzeit.

Das Beispiel zeigt: Auch, wenn sich die Zinslage nicht verbessert hat, kann eine Umschuldung sinnvoll sein. In diesem Fall ist die Anpassung an Ihre individuelle Lebenssituation die Motivation, um den alten Kredit bei der Bank abzulösen – selbst wenn die Gesamt-Zinskosten im Vergleich höher ausfallen.

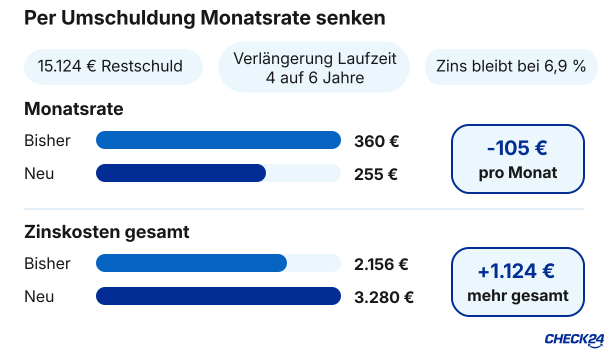
Grafik zeigt Rechenbeispiel für eine Umschuldung zur Senkung der Kreditrate.

Annahme: Sie haben einen laufenden Kredit über 15.124 Euro Resthöhe, den Sie in den nächsten vier Jahren mit einem Effektivzins von 6,9 Prozent abzahlen. Die monatliche Rate beläuft sich auf 360 Euro. Am Ende der Laufzeit kommen Sie auf gerundet 2.156 Euro Zinsaufwand.

Um Ihre monatliche Rate zu senken, schulden Sie nun den laufenden Kredit auf einen neuen Ratenkredit mit sechs Jahren Laufzeit bei gleichem Zinssatz um. Die Raten liegen bei ca. 255 Euro. Am Ende dieses Kreditvertrags belaufen sich die Zinskosten auf 3.280 Euro.

Der neue Kredit mit längerer Laufzeit senkt die monatlichen Raten um 105 Euro, während sich die Zinskosten über die Gesamtlaufzeit um 1.124 Euro erhöhen. Das Entscheidende ist jedoch, dass Sie einen Kredit jederzeit zuverlässig bedienen können.

Häufige Fragen zur Umschuldung

Wie hoch sind die Zinsen bei einer Umschuldung?

Die Zinshöhe ist anhängig von der Anzahl der umzuschuldenden Kredite, der Kredithöhe und der Bonität des Kreditnehmers. Im ersten Halbjahr 2026 lag der durchschnittliche, nach Kreditsumme gewichtete Effektivzinssatz aller über CHECK24 abgeschlossenen Kredite mit den Verwendungszwecken "Umschuldung" und "Dispo ablösen" bei 6,63 %.

Kann ich meine Umschuldung vorzeitig zurückzahlen?

Auch einen Umschuldungskredit können Sie jederzeit in Teilen oder vollständig zurückzahlen. Ob dafür eine Vorfälligkeitsentschädigung fällig wird, sehen Sie im Kreditvertrag.

Wie wirkt sich eine Umschuldung auf die Schufa aus?

Jeder vollständig getilgte Kredit lässt den Schufa-Score steigen. Je mehr finanzielle Verpflichtungen Sie durch nur eine ersetzen, desto höher kann die Schufa-Punktzahl sein.

Wie ermittle ich den Restschuldbetrag aus meinen alten Kreditverträgen?

Den Restschuldbetrag finden Sie theoretisch im Tilgungsplan. Dieser berücksichtigt jedoch keine möglicherweise geleisteten Sondertilgungen. Damit Sie mit einer korrekten Summe kalkulieren können, sollten Sie den Restschuldbetrag zum Zeitpunkt der geplanten Ablöse in Form einer Ablösebescheinigung beim Kreditinstitut anfragen. So vermeiden Sie Rückfragen und Verzögerungen bei der Kreditablösung.

Sie können die Bescheinigung formlos per Post, E-Mail oder telefonisch beantragen und erhalten neben dem Betrag auch die Kredit-IBAN, die zur Überweisung des Geldes an den bisherigen Kreditgeber nötig ist.

Wann ist ein Umschuldungskredit möglich?

Eine Umschuldung zählt als vorzeitige Gesamttilgung. Diese ist bei Verbraucherkrediten laut § 500 BGB jederzeit möglich. Eine gesetzlich festgelegte Kündigungsfrist gibt es nicht.

Bei Immobilienfinanzierungen ist das anders: Hier gibt es ein eingeschränktes Kündigungsrecht, das in § 489 BGB geregelt ist. Demnach kann ein Darlehen nach Ablauf von zehn Jahren seit der vollständigen Auszahlung ganz oder teilweise gekündigt werden. Hierbei gilt eine Kündigungsfrist von sechs Monaten.

Gibt es Besonderheiten beim Umschulden von Autokrediten?

Die einzige Besonderheit ist, dass die Zulassungsbescheinigung Teil II (Fahrzeugbrief) des Fahrzeugs vom bisherigen Kreditgeber auf den neuen überschrieben werden muss, sofern beide auf diese Art Sicherheit bestehen. Ansonsten verhält sich die Umschuldung eines Autokredits wie die eines Ratenkredit zur freien Verwendung.

Ist eine Umschuldung trotz Schufa möglich?

Eine gute Bonität erhöht die Bewilligungschancen. Kreditinstitute bewerten die Kreditwürdigkeit des Antragstellers jedoch nicht nur anhand des Schufa-Scores, sondern legen auch eigene Kriterien zugrunde – ein Umschuldungskredit kann trotz Schufa-Eintrag möglich sein. Zudem setzen Kreditgeber die Kriterien möglicherweise anders an, wenn der Verwendungszweck bekannt ist und sich dadurch die Kreditwürdigkeit verbessern kann.

Unsere CHECK24-Kreditexperten stehen Ihnen bei Fragen zur Verfügung und unterstützen Sie, damit Ihre Umschuldung nicht abgelehnt wird.

Kann die Umschuldung auch bei einer anderen Bank abgeschlossen werden?

Ja, Sie haben bei einem Ablösekredit freie Bankenwahl und können beliebig viele Angebote vergleichen, um das passende zu finden.

Kann ich meinen Kredit auf eine andere Person übertragen?

Es ist möglich, einen laufenden Kredit auf eine andere Person zu übertragen, zum Beispiel bei Zahlungsunfähigkeit oder nach einer Trennung, wenn der Kredit zu zweit aufgenommen wurde. Dies nennt man Schuldnerwechsel. Dieser Prozess ist nicht zu vergleichen mit einer klassischen Umschuldung, bei der ein alter Kredit zu einer neuen Bank zu neuen Konditionen übertragen wird.

Noch Fragen? Wir haben die Antworten

Wenn Sie noch mehr über eine Umschuldung wissen möchten, finden Sie weitere Informationen in unserem Häufige-Fragen-Bereich oder unserem Ratgeber zum Thema Umschuldung.

Diese Themen könnten Sie auch interessieren

Steuerliche Absetzbarkeit von Krediten – was gilt?

Eine Frau berechnet Ausgaben für die Steuererklärung

Konditionsanfrage vs. Kreditanfrage - die Unterschiede

Eine Person kalkuliert Kreditkosten

Ratenkäufe und SCHUFA: Das sollten Sie wissen

Eine Person trägt Einkaufstaschen

Auto finanzieren ohne Anzahlung: Ihre Optionen

Frau im Gespräch mit einem Autohändler

weiterführende Links

CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon