Kredit
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
Sie sind hier:
Auto im Hintergrund und Münzstapel im Vordergrund

Kann ich einen Autokredit umschulden?

Sie können die Finanzierung grundsätzlich vorzeitig zurückzahlen und den bestehenden Kredit durch einen neuen ersetzen. Eine solche Kreditumschuldung bietet die Möglichkeit, günstigere Konditionen zu erhalten und die monatliche Kreditrate nach oben oder unten anzupassen.

Entscheidend ist nicht allein, ob ein neuer Kredit niedrigere Zinsen (eff Zins p.a.) bietet. Berücksichtigen Sie den aktuellen Ablösebetrag, die verbleibende Laufzeit, eine mögliche Gebühr und die Gesamtkosten des Kredits, um Kosten zu sparen. Dient das Fahrzeug als Sicherheit, muss zusätzlich geklärt werden, was mit der Zulassungsbescheinigung Teil II geschieht.

Zuletzt überarbeitet von:
Birgit Zettl, Teamlead Online Redaktion Finanzen

Das Wichtigste

  • Einen Autokredit als Verbraucherdarlehen können Sie grundsätzlich jederzeit vollständig oder teilweise vorzeitig zurückzahlen.

  • Bei einer Ablösung des Autokredits zahlen Sie die bestehende Finanzierung zurück. Bei einer Umschuldung verwenden Sie dafür einen neuen Ratenkredit.Eine niedrigere Kreditrate bedeutet nicht automatisch, dass Sie Geld sparen. Maßgeblich sind die gesamten noch offenen Zahlungen beider Finanzierungen.

  • Befindet sich der Fahrzeugbrief bei der bisherigen Bank, muss dessen Freigabe oder Weitergabe mit beiden Kreditgebern abgestimmt werden.

Autokredit umschulden oder Kredit ablösen – was ist der Unterschied?

Bei der Ablösung zahlen Sie die bestehende Finanzierung vollständig zurück. Das Geld kann aus Ihren Ersparnissen, aus dem Verkauf des Fahrzeugs oder aus einem neuen Kreditvertrag stammen.

Bei einer Umschuldung ersetzt ein Umschuldungskredit die offene Restschuld. Sie schließen eine neue Finanzierung mit anderen Vertragsbedingungen ab. Dadurch können Sie einen günstigeren Zinssatz erhalten oder die Ratenhöhe und Vertragslaufzeit neu festlegen.

Unterscheidung Autokredit ablösen Autokredit umschulden
Was geschieht? Die bestehende Finanzierung wird vollständig zurückgezahlt Eine neue Finanzierung löst den bisherigen Kredit vorzeitig ab
Woher kommt das Geld? Zum Beispiel aus Ersparnissen oder einem Fahrzeugverkauf Aus einem neuen Autokredit
Hauptziel Kredit beenden Niedrigerer Effektivzins, niedrigere Kreditrate oder bessere Kreditbedingungen erhalten
Neuer Kreditabschluss Nein Ja
Neue Bonitätsprüfung Nicht bei Zahlung aus eigenen Mitteln Ja

Jede Umschuldung enthält somit eine Kreditablösung. Nicht jede Ablösung ist jedoch eine Umschuldung.

Wann lohnt sich die Umschuldung eines Autokredits überhaupt?

Nicht jede Umschuldung ist automatisch sinnvoll. Sie lohnt sich vor allem dann, wenn der neue Effektivzinssatz geringer ausfällt, als bei Ihrem bestehenden Autokredit und Sie somit langfristig Geld sparen.

Folgende Situationen machen eine Umschuldung besonders attraktiv:

  • Ihr Autokredit wurde zu einem Zeitpunkt abgeschlossen, als das Zinsniveau deutlich höher war als heute.
  • Ihre Bonität hat sich seit Kreditabschluss verbessert, zum Beispiel durch ein höheres Einkommen oder die Tilgung anderer Schulden. Dadurch bekommen Sie nun ein besseres Zinsangebot.
  • Sie möchten die Monatsraten senken, um finanziellen Spielraum zu gewinnen.
  • Sie wollen mehrere laufende Kredite zu einem einzigen zusammenfassen, um Ihre Bonität zu verbessern oder mehr Ordnung in Ihre Finanzen zu bringen.

Eine Umschuldung des Autokredits lohnt sich in der Regel weniger, wenn die Restlaufzeit nur noch wenige Monate beträgt oder die Zinsdifferenz sehr gering ist. In solchen Fällen übersteigen der Aufwand und eine mögliche Entschädigungszahlung die erzielbare Ersparnis.

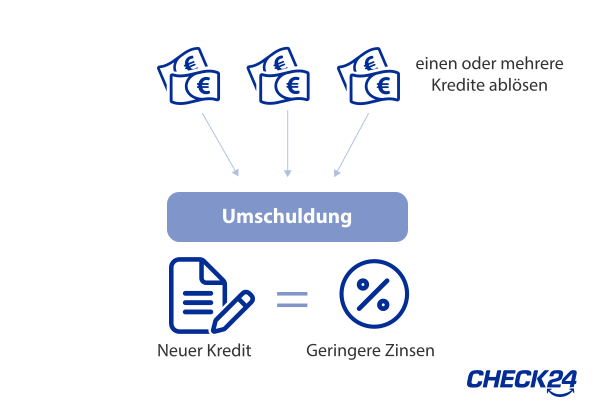
Das Prinzip der Umschuldung, grafisch dargestellt mit mehreren Krediten und einem neuen Kredit.
CHECK24 Hinweis

Vorfälligkeitsentschädigung bei einem Autokredit

Bei einem Darlehen mit festem Sollzins darf die Bank unter den Voraussetzungen des § 502 BGB eine Vorfälligkeitsentschädigung verlangen. Für Allgemein-Verbraucherdarlehen gelten folgende Obergrenzen:

Liegt der vereinbarte Rückzahlungstermin mehr als zwölf Monate in der Zukunft, sind höchstens ein Prozent des vorzeitig zurückgezahlten Betrags zulässig.      Beträgt der verbleibende Zeitraum höchstens zwölf Monate, sind maximal 0,5 Prozent zulässig. Die Entschädigung darf nicht höher sein als die Sollzinsen, die bis zur vereinbarten Rückzahlung noch angefallen wären.

Bei einer vorzeitigen Rückzahlung von 10.000 Euro beträgt die Obergrenze somit 100 Euro. Vereinfacht wird dies häufig als höchstens ein Prozent der Restschuld bezeichnet. Rechtlich bezieht sich die Grenze jedoch auf den vorzeitig zurückgezahlten Betrag. Keine Vorfälligkeitsentschädigung fällt an, wenn die Allgemeinen Geschäftsbedingungen (AGB) eine kostenlose Gesamttilgung vorsehen. Ein gesetzlicher Anspruch besteht zudem unter anderem nicht bei einem variablen Sollzins oder bei unzureichenden Pflichtangaben in den Vertragsunterlagen.

Autokredit: Welche Vor- und Nachteile bietet die Umschuldung?

Vorteile Nachteile
Eine Zinsersparnis ist möglich Eine Vorfälligkeitsentschädigung kann anfallen
Die monatliche Rate lässt sich neu festlegen Die Bank führt eine neue Bonitätsprüfung durch
Laufzeit und Rückzahlungsoptionen können besser passen Eine längere Laufzeit kann die Gesamtkosten erhöhen
Eine hohe Schlussrate bei einer Ballonfinanzierung lässt sich verteilen Die Abstimmung zwischen den Kreditgebern kann Aufwand verursachen - die CHECK24 Kreditberatung unterstützt Sie dabei 
Mehrere Kredite lassen sich gegebenenfalls zusammenfassen Die Weitergabe des Fahrzeugbriefs kann Zeit beanspruchen
Ein Wechsel kann mehr Planungssicherheit schaffen Das neue Kreditangebot kann ungünstiger ausfallen als erwartet

Eine Umschuldung ist keine automatische Sparmaßnahme. Sie ist vorteilhaft, wenn die Kosten des alten Kredits höher sind als die Gesamtkosten des neuen Kredits oder wenn die veränderten Kreditbedingungen einen konkreten finanziellen Nutzen bieten.

Autokredit-Umschuldung berechnen

Vergleichen Sie nicht nur den Sollzins, den Effektivzins oder die Monatsrate. Entscheidend ist die gesamte finanzielle Belastung ab dem geplanten Umschuldungstermin.

Verbleibende Zahlung des alten Kredits

Summe der noch offenen Monatsraten + mögliche Schlussrate

Belastung durch die Umschuldung

Gesamtbetrag des neuen Kredits + selbst gezahlte Ablösekosten

Mögliche Ersparnis

Verbleibende Zahlung des alten Kredits − Belastung durch die Umschuldung

  • 1. Kredit

  • +

Eff. Jahreszins

Restlaufzeit

Monatliche Rate

Restkreditbetrag
Abzulösender Betrag

Eff. Jahreszins

Laufzeit

Monatliche Rate

Alter Kredit

CHECK24 Kredit

Sie sparen

Der effektive Jahreszins ist der zentrale Vergleichswert für Kreditangebote. Seine Berechnung richtet sich nach den Vorgaben der Preisangabenverordnung, kurz PAngV. Dennoch zeigt erst der Gesamtbetrag, welche Kosten über die gesamte Laufzeit entstehen.

Bei einer Ballonfinanzierung gehört die Schlussrate zwingend in die Berechnung der verbleibenden Zahlungen. Wird nur die regulär fällige Schlussrate neu finanziert, handelt es sich nicht um eine vorzeitige Rückzahlung des alten Darlehens.

Beispielrechnung: Alter Autokredit vs. neuer Autokredit

Um die mögliche Ersparnis greifbar zu machen, sehen Sie hier eine konkrete Beispielrechnung. Ausgangspunkt ist ein Autokredit über ursprünglich 20.000 Euro, von dem noch 15.000 Euro offen sind.

Alter Kredit Neuer Kredit
Restschuld 15.000 € 15.000 €
Effektivzinssatz 7,9 %  4,5 %
Laufzeit 48 Monate 48 Monate
Monatsrate 366 € 343 €
Gesamtkosten 2.568 € 1.498 €
Ersparnis 1.070 €*

* Berechnung der Ersparnis ohne Vorfälligkeitsentschädigung

In diesem Beispiel spart der Kreditnehmer durch die Umschuldung rund 1.070 Euro an Zinsen. Selbst wenn die Bank eine Vorfälligkeitsentschädigung von einem Prozent der Restschuld (150 Euro) verlangt, bleibt eine Ersparnis von rund 920 Euro. Die Monatsrate sinkt dabei um 23 Euro.

Umschuldung Ihres Autokredits unverbindlich vergleichen:

Unter den 300 Banken im CHECK24 Kreditvergleich finden Sie das für Sie beste Angebot für Ihren Umschuldungskredit. Geben Sie schon zu Beginn den Verwendungszweck „Umschuldung/Kredit ablösen" an, um passende Vorschläge zu erhalten.

egal
Umschuldung/Kredit ablösen

Autokredit umschulden - so funktioniert es

  • Finanzierungsunterlagen prüfen: Notieren Sie Effektivzins, Monatsrate, Restlaufzeit, Sondertilgungsrechte und eine mögliche Schlussrate.
  • Ablösebetrag anfragen: Fordern Sie bei der bisherigen Bank eine Ablösebescheinigung für den gewünschten Termin an. Klären Sie zugleich, wo sich die Zulassungsbescheinigung Teil II befindet.
  • Persönliche Angebote vergleichen: Tragen Sie den benötigten Ablösebetrag als Nettodarlehensbetrag ein und wählen Sie „Umschuldung/Kredit ablösen“ als Verwendungszweck. So erkennt die Bank, dass der neue Kredit eine bestehende Verbindlichkeit ersetzt.
  • Gesamtkosten berechnen: Vergleichen Sie den Gesamtbetrag des neuen Angebots mit allen noch offenen Zahlungen der bisherigen Finanzierung.
  • Neuen Kredit beantragen: Reichen Sie die geforderten Unterlagen ein und warten Sie die verbindliche Kreditzusage ab.
  • Bisherige Finanzierung ablösen: Häufig überweist die neue Bank den Ablösebetrag direkt an den bisherigen Kreditgeber. Dafür benötigt sie eine unterschriebene Ablösevollmacht.
  • Ablösung kontrollieren: Lassen Sie sich die vollständige Rückzahlung bestätigen. Prüfen Sie anschließend die Freigabe des Fahrzeugs und den Verbleib der Zulassungsbescheinigung Teil II.

Welche Unterlagen brauche ich für die Umschuldung?

Welche Nachweise erforderlich sind, hängt vom neuen Kreditgeber und Ihrer persönlichen Situation ab.
 Typischerweise werden folgende Unterlagen benötigt:

  • gültiger Personalausweis oder Reisepass
  • aktuelle Einkommensnachweise (können per Bankkonto verbinden einmalig abgerufen werden)
  • Kontoauszüge mit dem letzten Gehaltseingang (können per Bankkonto verbinden einmalig abgerufen werden)
  • Angaben zur bestehenden Finanzierung
  • Kreditkontonummer des alten Darlehens (in diesem Video erklären wir, wo Sie die Kredit-Kontonummer finden können)
  • aktuelle Ablösebescheinigung
  • Bankverbindung des bisherigen Kreditgebers
  • unterschriebene Ablösevollmacht
  • gegebenenfalls Zulassungsbescheinigung Teil II
  • bei einer Fahrzeugbesicherung Angaben zum Auto
Bei Selbstständigen, Rentnern oder mehreren Kreditnehmern verlangt die Bank weitere Nachweise. Die konkreten Anforderungen stehen im persönlichen Kreditangebot.

Autokredit ablösen

Diese häufigen Fehler können Sie vermeiden
  • Mit einer veralteten Restschuld rechnen: Verwenden Sie den Ablösebetrag für den geplanten Stichtag.
  • Die Schlussrate vergessen: Bei einer Ballonfinanzierung muss sie in die verbleibende Gesamtzahlung einfließen.
  • Nur die monatliche Rate vergleichen: Eine niedrigere Rate kann durch eine längere Laufzeit höhere Gesamtkosten verursachen.
  • Sondertilgung und Gesamttilgung verwechseln: Kostenlose Teilzahlungen garantieren keine kostenlose vollständige Rückzahlung.
  • Die bisherige Finanzierung zu früh beenden: Warten Sie zuerst die verbindliche Zusage des neuen Kreditgebers ab.
  • Den Lastschrifteinzug vorzeitig stoppen: Zahlen Sie die vereinbarten Raten bis zur bestätigten Ablösung weiter.
  • Den Fahrzeugbrief nicht einplanen: Klären Sie frühzeitig, welche Bank das Dokument nach der Umschuldung erhält.
  • Leasing wie einen Ratenkredit behandeln: Für Leasingverträge gelten eigene Ablöse- und Kündigungsbedingungen.

Autokredit umschulden trotz schlechter Bonität?

Eine Umschuldung trotz schlechter Bonität ist nicht grundsätzlich ausgeschlossen. Die neue Bank führt jedoch eine eigene Kreditwürdigkeitsprüfung durch. Eine schwächere Bonität kann einen höheren Zinssatz oder eine Ablehnung zur Folge haben.

Der Schufa-Score ist dabei nur ein Bestandteil der Prüfung. Kreditinstitute berücksichtigen zusätzlich das Einkommen, bestehende Verbindlichkeiten, regelmäßige Ausgaben und ihre eigenen Annahmerichtlinien.

Holen Sie persönliche Kreditangebote zunächst mit der  schufaneutrale Konditionsanfrage über den CHECK24 Kreditvergleich ein. Geben Sie den Verwendungszweck „Umschuldung/Kredit ablösen“ korrekt an. Dadurch erkennt die Bank, dass der neue Ratenkredit eine bestehende Finanzierung ersetzt.

Vollständige Unterlagen und ein regelmäßiges Einkommen erleichtern die Prüfung. Ein zweiter Kreditnehmer kann die Ausgangslage verbessern, wenn diese Person über eine ausreichende Bonität verfügt und die gemeinsame Haftung bewusst übernimmt.

Verlängern Sie die Laufzeit nicht allein wegen einer niedrigeren monatlichen Belastung. Prüfen Sie weiterhin den Gesamtbetrag. Wenn Sie die laufende Rate bereits nicht mehr zuverlässig bezahlen können, nehmen Sie vor einem Zahlungsverzug Kontakt mit dem bisherigen Kreditgeber auf.

Häufige Fragen zur Autokredit-Umschuldung

Kann ich umschulden, wenn die Restschuld höher als der Fahrzeugwert ist?

Eine Umschuldung ist grundsätzlich möglich. Sie müssen jedoch den vollständigen Ablösebetrag finanzieren. Verlangt die neue Bank das Fahrzeug als Sicherheit, kann dessen aktueller Wert die Kreditentscheidung beeinflussen. Bei einem Kredit ohne Fahrzeugbesicherung stehen Ihre Bonität und die finanzielle Tragbarkeit der Rate stärker im Vordergrund.

Muss ich das Auto nach der Umschuldung ummelden?

Solange der Fahrzeughalter und die Zulassungsdaten unverändert bleiben, ist wegen des Wechsels der finanzierenden Bank keine Ummeldung erforderlich. Die Zulassungsbescheinigung Teil II kann dennoch an den neuen Kreditgeber weitergegeben werden, wenn das Fahrzeug auch für den neuen Kredit als Sicherheit dient.

Muss ich meine Kfz-Versicherung über die Umschuldung informieren?

Der Wechsel des Kreditgebers ändert den bestehenden Kfz-Versicherungsvertrag normalerweise nicht. Prüfen Sie jedoch, ob Versicherungsansprüche zugunsten der bisherigen Bank abgetreten wurden oder die neue Bank bestimmte Versicherungsleistungen verlangt. In diesem Fall müssen die Angaben zur finanzierenden Bank angepasst werden.

Was passiert mit der Restschuldversicherung wenn ich meinen Autokredit ablöse?

Wenn Sie Ihren alten Kredit durch einen neuen ablösen, erlischt eine daran gebundene Restschuldversicherung in der Regel automatisch. Da die Versicherung an den ursprünglichen Kredit geknüpft ist, endet ihr Versicherungsschutz mit der Tilgung dieses Darlehens.

Manche Versicherungsverträge sehen in diesem Fall eine anteilige Beitragsrückerstattung vor. Prüfen Sie Ihren Versicherungsvertrag oder fragen Sie direkt beim Versicherungsanbieter nach, ob und in welcher Höhe ein Rückerstattungsanspruch besteht.

Was passiert, wenn der Ablösetermin nicht eingehalten wird?

Der Ablösebetrag wird für einen bestimmten Stichtag berechnet. Erfolgt die Zahlung später, fallen weitere Zinsen an und der angegebene Betrag reicht möglicherweise nicht mehr zur vollständigen Tilgung. Fordern Sie bei einer Verzögerung eine aktualisierte Ablösebescheinigung an. Bis zur bestätigten Ablösung müssen Sie die vereinbarten Raten weiterzahlen.

Kann ich den Autokredit bei derselben Bank umschulden?

Sofern Ihre bisherige Bank einen neuen Ratenkredit oder eine Anpassung der Finanzierung anbietet, ja. Einen Anspruch auf bessere Kreditbedingungen haben Sie nicht. Vergleichen Sie das Angebot der bisherigen Bank mit persönlichen Angeboten anderer Kreditanbieter. Entscheidend sind die Gesamtbeträge und nicht nur die neuen Monatsraten. Mehr dazu lesen Sie hier. 

Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.

Weiterführende Links und Informationen

4,9/5 103.286 Bewertungen
„War alles komplett seriös und professionell!‟ 10/2026
CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon