Kredit
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
egal
Freie Verwendung
Unsere Vorteile
4,9/5 103.330 Bewertungen
Bewertungen über eKomi

Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.

„Danke‟ 11/2026
Belohnen Sie sich mit exklusiven Vorteilen

Profitieren Sie von Punkten und Cashbacks! Je höher Ihr Smily Level, desto mehr Vorteile bei ausgewählten Kreditangeboten.

Was ist ein Ratenkredit?

Ein Ratenkredit ist ein Darlehen von einem Kreditanbieter. Sie leihen sich Geld bei einer Bank oder einem Finanzierer, das Sie über eine bestimmte Zeit zu einem festgelegten Zinssatz zurückzahlen. Die Monatsrate bleibt immer gleich hoch. Alle vereinbarten Details werden in einem Kreditvertrag festgehalten. Je nach Verwendungszweck wird auch vertraglich festgelegt, wofür das Geld eingesetzt wird.

Das Wichtigste zum Ratenkredit im Überblick

  • Die Kreditzinsen sind ein wichtiger Bestandteil eines Ratenkredits und beeinflussen die Gesamtkosten.
  • Im CHECK24 Kreditvergleich können Sie mit wenigen Klicks Angebote vergleichen und Ihren Kredit beantragen. Achten Sie auf den angebotenen Effektivzins p. a. und zusätzliche Optionen wie zum Beispiel eine kostenfreie Gesamttilgung.
  • Bevor Sie einen Kreditantrag stellen, hilft eine Haushaltsrechnung, um Ihr verfügbares Budget für die Ratenhöhe zu ermitteln. Beim Antrag selbst kann die Angabe eines weiteren Kreditnehmers und des Verwendungszwecks zu besseren Konditionen führen und die Abschlusschancen erhöhen.

Zuletzt überarbeitet von:
Anna N. Baumgart, Online Redakteurin Finanzen bei CHECK24

Wann ist ein Ratenkredit sinnvoll?

Wenn ein Geldbedarf entsteht, der aus eigener Tasche nicht gestemmt werden kann, ist die Aufnahme eines Ratenkredits oft eine geeignete Lösung. Durch die gute Kalkulierbarkeit lässt sich die finanzielle Belastung während der Kreditlaufzeit genau berechnen und in das verfügbare Monatsbudget einplanen.

Besonders sinnvoll kann er sein:

  • bei größeren Anschaffungen wie zum Beispiel einem Fahrzeug
  • bei notwendigen Ausgaben wie einer spontan anstehenden Reparatur oder einer Modernisierung
  • bei der Ordnung der eigenen Finanzen durch eine Umschuldung

Vor jeder Kreditaufnahme sollten Sie sich überlegen, ob sie nötig ist, da immer Kosten entstehen und Sie sich, meist über einen längeren Zeitraum zu einer regelmäßigen Zahlung an die Bank verpflichten. Dies ist nur dann sinnvoll, wenn Sie davon ausgehen können, die Monatsraten pünktlich und dauerhaft bedienen zu können.

Was sind die wichtigsten Merkmale eines Ratenkredits?

Die wichtigsten Merkmale sind: 

  • Alle Konditionen (Höhe, Darlehenslaufzeit, Zinssatz) werden festgelegt und in einem Vertrag festgehalten.
  • Die Monatsraten sind immer gleich hoch und setzen sich aus einem Zins- und Tilgungsanteil zusammen.
  • Sondertilgungen sind jederzeit möglich.
  • Die Gesamttilgung ist jederzeit möglich.

Da ein Ratenkredit als Verbraucherdarlehen gilt, unterscheidet er sich zum Beispiel in vielen Punkten von einem Immobilienkredit. Letzterer wird zwar auch in allen Details in einem Vertrag festgehalten, es können aber neben einer gleichbleibenden Monatsrate auch andere Rückzahlungsmöglichkeiten vereinbart werden. Zudem ist er nicht jederzeit kündbar und erfordert eine Grundschuld.

Wie hoch ist der aktuelle Zinssatz für einen Ratenkredit?

Bei den Zinssätzen orientieren sich Kreditinstitute am aktuellen Marktgeschehen und an Ihrer Bonität. In unserem Zinschart sehen Sie die aktuellen Entwicklungen und können besser einschätzen, wie die Zinsen derzeit für CHECK24-Kunden und bundesweit ausfallen.

Quelle: Median-Zinssatz aller über CHECK24 abgeschlossenen Kredite über 10.000 Euro bis einschließlich 30.000 Euro und Laufzeiten ab 36 Monate bis einschließlich 84 Monate vs. bundesweite Zinssätze für Konsumentenkredite an private Haushalte ab fünf Jahre Laufzeit (Quelle: Bundesbank)

%

CHECK24: Kreditzinsen vergleichen lohnt sich

Mit einem Ratenkredit-Vergleich schnell mehrere Hundert Euro an Zinsen sparen

Zinsen über den CHECK24 Kreditvergleich sind im Schnitt günstiger als im Bundesvergleich.

Welche Bank hat den besten Ratenkredit?
Günstige Konditionen finden

Kreditaufnahme verursacht Kosten. Im CHECK24 Kreditvergleich erhalten Sie zahlreiche Angebote, speziell für Sie zugeschnitten, um den passenden Kredit mit den geringsten Kosten zu finden. Einen ersten Eindruck erhalten Sie hier:

7 Jahre (84 Monate)
Freie Verwendung
Niedrigster effektiver Jahreszins zuerst
Rückzahlungsoptionen
  • kostenlose Sondertilgung
  • kostenlose Gesamttilgung
  • Auszahlung in 1 bis 2 Tagen
7 Jahre (84 Monate) Laufzeit
ab 243,86 € monatliche Rate
ab 0,68%
eff. Jahreszins
4,5/5

Tarifdetails

Produktinformationen
Konditionsübersicht
Annahmerichtlinien
Sicherheit
Kreditabsicherung möglich
Widerruf des Kreditvertrags bis 14 Tage nach Abschluss möglich. Aufgrund des gesetzlich vorgeschriebenen Widerrufsrechts können Sie Ihren Kredit bis 14 Tage nach Abschluss widerrufen.
Flexibilität
Sondertilgungen jederzeit kostenlos möglich Sondertilgungen sind jederzeit möglich und kostenfrei.
Gesamttilgung kostenlos möglich Eine vorzeitige Gesamttilgung ist jederzeit kostenfrei möglich.
Ratenpausen kostenlos möglich Eine Ratenpause ist möglich. Die Zinsen laufen während der Pause weiter; es fällt keine zusätzliche Gebühr an.
Umschuldung/Ablösung von bestehenden Krediten möglich
Kredit für Selbstständige nicht möglich
Kundenfreundlichkeit
Gleiche Konditionen für Bestands- und Neukunden
Effektiver Jahreszins0,68% bis 16,19% p.a.Nettodarlehensbetrag20.000,00 €
Gebundener Sollzinssatz0,68% bis 15,10% p.a.Monatliche Rate243,86 € bis 387,06 €
Gesamtkreditbetrag20.483,92 € bis 32.512,76 €Laufzeit84 Monate
Laufzeit (Monate)
Kreditbetrag
(€, netto)
4860728496108120
5.000,00 - 80.000,000,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben eine deutsche Bankverbindung
  • Ein evtl. befristetes Anstellungsverhältnis darf nicht innerhalb der Kreditlaufzeit enden
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnung des letzten Monats und vollständige Kontoauszüge der letzten 5 Wochen mit letztem Gehaltseingang in Kopie
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Kundenbewertungen
    Kommentare der letzten 12 Monate
    Letzte 12 Monate
    Gesamter Zeitraum
    4,6
    24 Kunden haben die Kredite24 in den letzten 12 Monaten bewertet.
    5
    15
    4
    8
    3
    1
    2
    0
    1
    0
    Martina R.
    20.10.2026

    Bin sehr zufrieden

    Reinhard Z.
    28.9.2026

    Wie gesagt, es ging alles problemlos

    nächste »
    • keine kostenlose Sondertilgung
    • keine kostenlose Gesamttilgung
    • Auszahlung in 1 bis 2 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 263,81 € monatliche Rate
    ab 2,99%
    eff. Jahreszins
    4,6/5

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Sicherheit
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags bis 14 Tage nach Abschluss möglich. Aufgrund des gesetzlich vorgeschriebenen Widerrufsrechts können Sie Ihren Kredit bis 14 Tage nach Abschluss widerrufen.
    Flexibilität
    Sondertilgungen kostenpflichtig Eine Sondertilgung ist jederzeit möglich. Es fällt eine Vorfälligkeitsentschädigung von bis zu 1 % des Rückzahlungsbetrags an (bei weniger als einem Jahr Restlaufzeit: bis zu 0,5 %), zuzüglich eines Bearbeitungsentgelts.
    Gesamttilgung kostenpflichtig Eine vollständige Rückzahlung des Kredits ist jederzeit möglich. Dabei kann die Bank eine Vorfälligkeitsentschädigung verlangen – maximal 1  % (bzw. 0,5  % bei unter 12 Monaten Restlaufzeit) der Restschuld oder den Zinsbetrag bis Vertragsende, je nachdem, was niedriger ist.
    Ratenpausen kostenpflichtig
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit für Selbstständige nicht möglich
    Kundenfreundlichkeit
    Gleiche Konditionen für Bestands- und Neukunden Bei einem erfolgreichen Kreditabschluss überweisen wir Ihnen das Geld innerhalb von wenigen Sekunden auf Ihr angegebenes Girokonto (Instant Payment). Voraussetzung ist, dass das Konto in Deutschland und Instant Payment fähig ist.
    Effektiver Jahreszins2,99% bis 11,98% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz2,95% bis 11,37% p.a.Monatliche Rate263,81 € bis 346,34 €
    Gesamtkreditbetrag22.160,35 € bis 29.092,25 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    121824364860728496
    3.000,00 - 75.000,002,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben seinen/ihren ständigen Wohnsitz in Deutschland
  • Der/die Kreditnehmer hat/haben eine deutsche Bankverbindung
  • Der/die Kreditnehmer ist/sind seit mindestens 6 Monaten beim derzeitigen Arbeitgeber beschäftigt und außerhalb der Probezeit
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnungen der letzten 3 Monate und Kontoauszug mit letztem Gehaltseingang in Kopie
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Kundenbewertungen
    Kommentare der letzten 12 Monate
    Letzte 12 Monate
    Gesamter Zeitraum
    4,7
    66 Kunden haben die Openbank Deutschland AG (BestCredit) in den letzten 12 Monaten bewertet.
    5
    46
    4
    19
    3
    1
    2
    0
    1
    0
    Christian M.
    4.11.2026

    Superschnelle und unkomplizierte Abwicklung, sehr guter Zinssatz.

    Angelika H.
    28.10.2026

    Das alles schnell abgeschlossen wurde

    nächste »
    • kostenlose Sondertilgung
    • kostenlose Gesamttilgung
    • Auszahlung in 2 bis 3 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 266,10 € monatliche Rate
    ab 3,25%
    eff. Jahreszins
    4,5/5

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Sicherheit
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags 30 Tage nach Abschluss möglich. An Stelle der gesetzlich vorgeschriebenen 14 Tage beträgt Ihr verlängertes Widerrufsrecht 30 Tage.
    Flexibilität
    Sondertilgungen jederzeit kostenlos möglich Sondertilgungen sind bei der Postbank jederzeit möglich und komplett kostenfrei.
    Gesamttilgung kostenlos möglich Eine vollständige Rückzahlung des Kredits ist jederzeit möglich und kostenlos.
    Ratenpausen kostenlos möglich Eine Ratenpause ist möglich. Die Zinsen laufen während der Pause weiter; es fällt keine zusätzliche Gebühr an.
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit für Selbstständige nicht möglich
    Kundenfreundlichkeit
    Gleiche Konditionen für Bestands- und Neukunden
    Effektiver Jahreszins3,25% bis 14,30% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz3,20% bis 14,05% p.a.Monatliche Rate266,10 € bis 368,64 €
    Gesamtkreditbetrag22.352,06 € bis 30.966,12 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    121824364860728496108120
    3.000,00 - 80.000,003,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnungen der letzten 2 Monate und Kontoauszüge des Lohn-/Gehaltskontos in lückenloser Reihenfolge für den gesamten letzten Kalendermonat (inkl. Namens- und Kontonummernandruck, ohne Schwärzung und Streichungen) in Kopie
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Kundenbewertungen
    Kommentare der letzten 12 Monate
    Letzte 12 Monate
    Gesamter Zeitraum
    4,3
    132 Kunden haben die Postbank in den letzten 12 Monaten bewertet.
    5
    87
    4
    29
    3
    3
    2
    1
    1
    12
    Kerstin B.
    1.11.2026

    Entgegen meiner anfänglichen Skepsis hat alles einwandfrei geklappt. Ich würde bei dieser Bank , im Bedarfsfall wieder einen Kredit beantragen.

    Steffen Z.
    21.10.2026

    Ebenfalls alles super!

    nächste »
    • kostenlose Sondertilgung
    • kostenlose Gesamttilgung
    • Auszahlung in 1 bis 2 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 266,10 € monatliche Rate
    ab 3,25%
    eff. Jahreszins
    4,5/5

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Sicherheit
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags 30 Tage nach Abschluss möglich. An Stelle der gesetzlich vorgeschriebenen 14 Tage beträgt Ihr verlängertes Widerrufsrecht 30 Tage.
    Flexibilität
    Sondertilgungen jederzeit kostenlos möglich Sondertilgungen sind jederzeit kostenfrei möglich.
    Gesamttilgung kostenlos möglich Eine vorzeitige Gesamttilgung ist jederzeit kostenfrei möglich.
    Ratenpausen kostenlos möglich Eine Ratenpause ist möglich. Die Zinsen laufen während der Pause weiter; es fällt keine zusätzliche Gebühr an.
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit für Selbstständige nicht möglich
    Kundenfreundlichkeit
    Gleiche Konditionen für Bestands- und Neukunden
    Effektiver Jahreszins3,25% bis 12,91% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz3,20% bis 11,85% p.a.Monatliche Rate266,10 € bis 355,24 €
    Gesamtkreditbetrag22.352,06 € bis 29.839,93 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    121824364860728496108120
    3.000,00 - 80.000,003,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben seinen/ihren ständigen Wohnsitz in Deutschland
  • Der/die Kreditnehmer hat/haben eine deutsche Bankverbindung
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnungen der letzten 2 Monate und Kontoauszug mit letztem Gehalts-/Renteneingang in Kopie. Lückenlose Kontoauszüge über mindestens 4 Wochen (akt. Auszug nicht älter als 14 Tage vor Anfragedatum des Vertrages) aller Kreditnehmer, aus denen das monatliche Gesamteinkommen ersichtlich ist.
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Kundenbewertungen
    Kommentare der letzten 12 Monate
    Letzte 12 Monate
    Gesamter Zeitraum
    4,5
    30 Kunden haben die Deutsche Bank in den letzten 12 Monaten bewertet.
    5
    20
    4
    8
    3
    0
    2
    0
    1
    2
    Ruzu H.
    11.6.2026

    Ich habe alle Formulare ausgefüllt, aber sie konnten mir nicht helfen.

    Waltraud F.
    2.6.2026

    Tolles Angebot, schnelle Bearbeitung und Auszahlung

    nächste »
    • kostenlose Sondertilgung
    • keine kostenlose Gesamttilgung
    • Auszahlung in 1 bis 2 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 268,21 € monatliche Rate
    ab 3,49%
    eff. Jahreszins
    4,5/5

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Sicherheit
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags 28 Tage nach Abschluss möglich. An Stelle der gesetzlich vorgeschriebenen 14 Tage beträgt Ihr verlängertes Widerrufsrecht 28 Tage.
    Flexibilität
    Sondertilgungen jederzeit kostenlos möglich Sondertilgungen sind einmal jährlich bis zu 50 % der Restschuld kostenfrei möglich – vorausgesetzt, seit der letzten kostenfreien Sonderzahlung oder Kreditauszahlung sind mindestens 12 Monate vergangen. Für darüber hinausgehende Beträge kann eine gesetzlich begrenzte Vorfälligkeitsentschädigung anfallen.
    Gesamttilgung kostenpflichtig Eine vollständige vorzeitige Rückzahlung ist jederzeit möglich. Dabei kann eine Vorfälligkeitsentschädigung anfallen, die maximal 1 % der Restschuld beträgt (0,5 % bei weniger als einem Jahr Restlaufzeit).
    Ratenpausen kostenpflichtigEine Ratenpause ist einmal jährlich kostenpflichtig möglich (20 € Gebühr), sofern keine Zahlungsrückstände bestehen und die letzten 11 Raten pünktlich bezahlt wurden. Voraussetzung ist eine unveränderte Bonität gegenüber dem Kreditabschluss.
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit auch für Selbstständige möglich
    Kundenfreundlichkeit
    Konditionen für Bestandskunden der Bank schlechter als für Neukunden
    Effektiver Jahreszins3,49% bis 10,99% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz3,43% bis 10,47% p.a.Monatliche Rate268,21 € bis 336,93 €
    Gesamtkreditbetrag22.529,54 € bis 28.301,79 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    1224364860728496
    1.500,00 - 80.000,003,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben seinen/ihren ständigen Wohnsitz in Deutschland
  • Der/die Kreditnehmer ist/sind seit mindestens 6 Monaten beim derzeitigen Arbeitgeber beschäftigt und außerhalb der Probezeit
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Kundenbewertungen
    Kommentare der letzten 12 Monate
    Letzte 12 Monate
    Gesamter Zeitraum
    4,6
    1.029 Kunden haben die Targobank in den letzten 12 Monaten bewertet.
    5
    696
    4
    288
    3
    28
    2
    4
    1
    13
    Erwin S.
    4.11.2026

    War alles schnell erledigt.

    Tino S.
    4.11.2026

    Gute Zinsen und Sondertilgung möglich

    nächste »
    Kreditangebote personalisieren

    Zufriedenheitsgarantie: Das sagen CHECK24-Kunden

    Die Zufriedenheit unserer Kunden steht bei uns an erster Stelle. Dies wird durch die Bewertungen auf unabhängigen Plattformen wie Trustpilot oder eKomi bestätigt: Durchschnittlich 5,0 von 5 Sternen für unseren Kreditvergleich zeigen, dass unsere Kunden mit unserem Service sehr zufrieden sind. Unser Ziel ist es, uns ständig weiterzuentwickeln, um Ihnen die bestmöglichen Vergleiche und Beratungen zu bieten.

    4,9/5 103.330 Bewertungen
    „Danke‟ 11/2026
    5,0/5 12.263 Bewertungen
    „Der Kredit war sehr günstig. Die Laufzeit einwandfrei.‟ 11/2026

    Wie kann ich einen Ratenkredit beantragen?

    Im Vergleich beantragen Sie Ihren Wunschkredit in nur wenigen Schritten einfach online. Durch das Verbinden Ihres Gehaltskontos ruft die Bank die für sie notwendigen Nachweise in Sekundenschnelle digital ab und kann Ihnen bis zu 2 Prozent Zinsvorteil anbieten. Bei einem Sofortkredit erfahren Sie außerdem besonders schnell, ob und zu welchen Konditionen die Bank Ihren Kreditwunsch bewilligt.

    Wenige Angaben machen

    Mit CHECK24 finden Sie das passende Angebot zu günstigen Konditionen. Geben Sie hierfür nur die benötigte Kredithöhe, den Verwendungszweck, die Wunschlaufzeit und einige persönliche Daten an.

    Kreditangebote vergleichen

    Aus einer Vielzahl an Angeboten unterschiedlicher Darlehensgeber suchen Sie sich das für Sie passende aus. Vergleichen Sie hierfür den Effektivzins sowie für Sie wichtige Optionen, wie beispielsweise Ratenpausen.  

    Digital abschließen

    Ihren Wunschkredit beantragen Sie dann meistens vollständig digital. Nach der Identitätsprüfung, Online-Unterschrift und Bewilligung seitens der Bank wird Ihnen das Geld auf Ihr Konto ausgezahlt.

    Voraussetzungen: Wer kann einen Ratenkredit aufnehmen?

    Die Voraussetzungen, die Kreditgeber für eine Bewilligung festlegen, variieren. Einige setzen zum Beispiel eine gewisse Zeit beim selben Arbeitgeber voraus, während das bei anderen keine Rolle spielt. Wieder andere legen Wert darauf, dass Sie sich nicht mehr in der Probezeit befinden oder keinen befristeten Arbeitsvertrag haben.

    Grundsätzlich sind aber folgende Kriterien bei allen Banken gleich, um einen Kredit zu erhalten:

    • Volljährigkeit
    • Wohnadresse in Deutschland
    • deutsche Bankverbindung
    • positive Bonitätsbewertung
    Welche Unterlagen muss ich einreichen?

    Die wichtigste Unterlage ist Ihr gültiger Personalausweis oder Reisepass. Viele Banken fordern darüber hinaus keine speziellen Unterlagen an. Sollten dennoch Dokumente benötigt werden, zum Beispiel als Nachweis einer Selbstständigkeit oder der Zweckbindung, können Sie sie ganz einfach hochladen. Oft reicht es aber aus, wenn Sie im CHECK24 Kreditvergleich einmalig Ihr Gehaltskonto verbinden, um so Ihren Gehaltsnachweis zu erbringen und der Bank Einblick in Ihre regelmäßigen Einnahmen und Ausgaben zu geben.

    Author image

    Was unterscheidet Einstiegszins, Zweidrittelzins und persönlichen Zinssatz beim Ratenkredit?

    Beim Kreditvergleich ist es wichtig, dass Sie die verschiedenen Zinsarten verstehen. Wenn Sie die Bedeutung kennen, können Sie die Angaben gut gegenüber stellen und beurteilen, welches Angebot günstiger ist als andere.

    • Der Effektivzins beinhaltet alle Kosten, die für die Kreditlaufzeit anfallen. Deshalb eignet er sich für einen Vergleich am besten. Je geringer der Effektivzins ausfällt, desto niedriger ist für dieselbe Kreditsumme und Laufzeit der Zinsaufwand. Die meisten Anbieter errechnen ihn auf Basis der Bonitätsprüfung, man könnte ihn also auch als persönlichen Zinssatz bezeichnen.
    • Der Zweidrittelzins ist der Zinssatz, den zwei Drittel der angenommenen Kunden bei der jeweiligen Bank erhalten haben. Er ist ein repräsentatives Beispiel und damit realistischer als der oft auf den ersten Blick angepriesene, sogenannte "Schaufensterzins". Der Zweidrittelzins zeigt Ihnen, mit welchen Zinskonditionen Sie in etwa rechnen können. Ihr persönlicher Kreditzins kann davon, je nach Bonität, nach oben oder unten abweichen.
    • Der Einstiegszins, häufiger als "Schaufensterzins" bezeichnet, zeigt den untersten Wert einer möglichen Zinsspanne an. Diesen Bestzins erhalten ausschließlich Personen mit optimaler Bonität und idealen Kreditvoraussetzungen. Er bildet keinen Regelfall ab, sondern soll Kunden auf die Bank und ihre Angebote aufmerksam machen.

    Laufzeit, Zins und Monatsrate: Welcher Ratenkredit passt zu mir?

    Am besten passt immer das Angebot, das für den benötigten Betrag die besten Zinskonditionen bei optimaler Vertragslaufzeit und Monatsrate bietet. Um herauszufinden, wie ein ideales Kreditangebot für Sie aussehen könnte, sollten Sie sich vor dem Vergleich bewusst machen, wie sich die Konditionen für Ratenkredite zusammensetzen.

    1. Ausgangspunkt ist Ihr Monatsbudget, das Sie mithilfe einer Haushaltsrechnung ermitteln können. Die Monatsrate sollte diesen Wert nicht überschreiten.
    2. Sehen Sie sich verschiedene anonyme Angebote an und merken Sie sich den Zweidrittelzins, um eine realistische Berechnung anzustellen.
    3. Nutzen Sie den kostenlosen Kreditrechner, um aus den vorhandenen Werten die passende Darlehenslaufzeit zu ermitteln. Geben Sie Ihre Wunschhöhe, Ihre maximale Monatsrate und einen möglichen Effektivzins ein.
    4. Das Ergebnis zeigt Ihnen alle Werte in der Übersicht. Sie können nun einzelne Werte anpassen, um zu sehen, wie sich die Gesamtkonditionen verändern. Mit einer längeren Laufzeit können Sie zum Beispiel die Monatsrate senken. Sie sehen gleichzeitig, wie damit aber der Zinsaufwand steigt.
    5. Mit dieser Vorbereitung können Sie konkrete Angebote anfordern. Achten Sie hier zusätzlich auf Optionen wie eine kostenlose Sonder- und Gesamttilgung oder Ratenpausen.

    Rechenbeispiel: Wie viel ein 15.000 Euro Kredit kostet

    Angenommen, Ihre Haushaltsrechnung ergibt ein freies Budget von 500 Euro im Monat und der Zweidrittelzins eines Angebots liegt bei 6,50 Prozent: 

    Monatsrate 500 € 400 € 300 €
    Kreditlaufzeit 33 Monate 42 Monate 59 Monate
    Zinsaufwand 1.368 € 1.753 € 2.452 €
    Gesamtkosten 16.368 € 16.753 € 17.452 €
     
    CHECK24 Tipp

    So bestimmen Sie Ihr verfügbares Budget für die monatliche Rate

    Um herauszufinden, wie viel Kredit Sie sich leisten können, ist die Haushaltsrechnung die beste Methode. Dabei stellen Sie Ihre regelmäßigen Einnahmen Ihren Ausgaben gegenüber. Für unvorhergesehene Ausgaben sollten Sie bei der Berechnung einen Sicherheitspuffer von 10 bis 20 Prozent vom Nettoeinkommen abziehen. Was am Ende übrig bleibt, haben Sie zur freien Verfügung. Entsprechend könnten Sie diesen Betrag jeden Monat für die Kreditrate aufbringen. Der Nettodarlehensbetrag, den Sie aufnehmen wollen, zuzüglich der Zinskosten sollte immer dauerhaft tragbar bleiben.

    Studie:
    Durchschnittliche Kredithöhe bei Ratenkrediten gestiegen

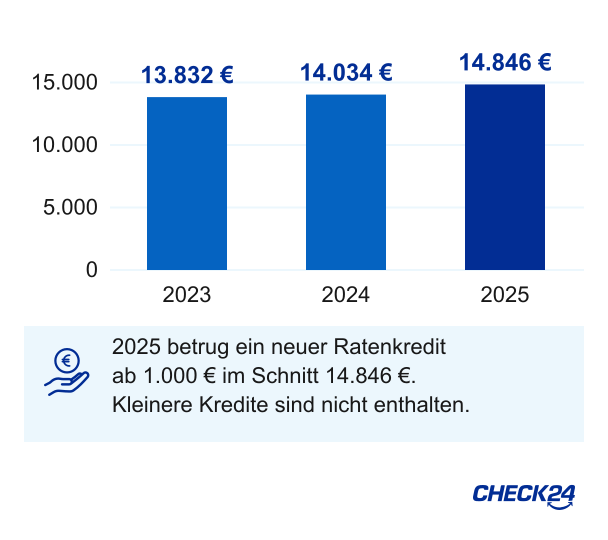
    Bei neu abgeschlossenen Ratenkrediten ab 1.000 Euro stieg der durchschnittlich aufgenommene Betrag von 13.832 Euro im Jahr 2023 auf 14.846 Euro im Jahr 2025. Das zeigt der SCHUFA Risiko- und Kreditkompass 2026.

    Die Auswertung bezieht sich auf die im SCHUFA-Datenbestand erfassten Verträge. Kleinkredite unter 1.000 Euro sind in diesen Durchschnittswerten nicht enthalten.

    Quelle: SCHUFA Holding AG, Risiko- und Kreditkompass 2026, S. 8, Abb. 1.1.2. Daten für 2023–2025.

    Grafik zur Entwicklung der durchschnittlichen Ratenkredit-Höhe in Deutschland: Neue Ratenkredite ab 1.000 Euro stiegen von durchschnittlich 13.832 Euro im Jahr 2023 auf 14.846 Euro im Jahr 2025.

    Diese Ratenkredit-Arten gibt es bei CHECK24

    Author image

    Was bedeutet eine Schufa-neutrale Konditionsanfrage?

    Beim Kreditvergleich wird lediglich eine Konditionsanfrage gestellt. Diese ist Schufa-neutral und hat keine Auswirkungen auf Ihren Score. Sie können also so oft vergleichen wie Sie möchten, ohne dass Sie Auswirkungen auf Ihre Schufa-Auskunft befürchten müssen. Erst bei einer konkreten Kreditanfrage entsteht auch ein entsprechender Vermerk, der Ihren Score beeinflussen kann.

    Author image

    Kostenlose Expertenberatung nutzen

    Ob Online-, Schnell-, Auto- oder Privatkredit – haben Sie Fragen, zögern Sie nicht und kontaktieren Sie kostenlos und unverbindlich unsere Berater. Die CHECK24 Kreditexperten erreichen Sie an sieben Tagen die Woche zwischen 8:00 und 20:00 Uhr.

    📞  089 - 24 24 11 24 
    Montag – Sonntag von 8 – 20 Uhr

    ✉️  kredit@check24.de

    Welche Vor- und Nachteile bietet ein Ratenkredit?

    Paar zu Hause am Tisch mit Unterlagen und Laptop vor sich

    Nachteile

    • Zinskosten: Die Kreditvergabe lässt sich die Bank in Form von Zinsen bezahlen. Dies erhöht indirekt Ihre Gesamtkosten.
    • Finanzielle Belastung: Sie verpflichten sich über einen bestimmten Zeitraum zu regelmäßigen Zahlungen. Dies kann Ihre finanzielle Flexibilität einschränken.
    • Bonitätsprüfung: Für die Kreditbewilligung prüfen Banken die Bonität des Antragstellers. Dafür nutzen sie Auskunfteien. Die Kreditaufnahme wird in Ihrer Schufa-Akte vermerkt (nicht jedoch die Konditionsanfrage) und kann Ihren Score kurzfristig sinken lassen.
    • Fixer Betrag: Die aufgenommene Kredithöhe lässt sich im Nachhinein nicht einfach aufstocken – selbst, wenn Bedarf besteht. In dem Fall ist meist ein zweites Darlehen oder eine Umschuldung nötig.

    Vorteile

    • Finanzierungsoption: Anschaffungen werden möglich, die Sie sonst nicht auf einmal stemmen könnten.
    • Hohe Beträge möglich: Im Vergleich zu vielen anderen Optionen, wie Dispo oder Rahmenkredit, ist der Betrag, den Sie aufnehmen können, deutlich höher. Viele Kreditinstitute gewähren grundsätzlich bis zu 100.000 Euro.
    • Individuell anpassbar: Sie können die Kreditdetails gut auf Ihre persönliche finanzielle Situation zuschneiden.
    • Planungssicherheit: Durch die festgelegte Ratenhöhe und Darlehenslaufzeit und den vertraglich vereinbarten Zinssatz können Sie die Kreditschuld übersichtlich und strukturiert abbezahlen und wissen genau, wie viel Sie im Monat für die Bank beiseite legen müssen.
    • Verfügbarkeit: Dank Onlinekrediten ist der Abschluss jederzeit schnell und unkompliziert möglich, ohne dass Sie das Haus verlassen oder auf Öffnungszeiten achten müssen. Plötzlich anstehende Ausgaben lassen sich per Sofortkredit oft noch am selben Tag erledigen.
    • Die Bank achtet auf Sie: Die Bonitätsprüfung dient nicht nur dazu, sicherzustellen, dass die Bank ihr Geld zurückerhält, sondern auch dazu, Sie vor einer Überschuldung zu schützen. Wenn Zweifel daran bestehen, dass Sie die finanzielle Mehrbelastung tragen können, wird der Kreditgeber den Antrag ablehnen.
    Author image

    Wann sollten Sie mit der Kreditanfrage warten?

    Wenn Ihr Haushaltsbudget dauerhaft aufgebraucht ist und Sie bereits Schulden oder bestehende Zahlungsschwierigkeiten haben, scheint ein Darlehen zunächst die Lösung für fehlendes Geld zu sein. Gerade dann sollten Sie aber in den meisten Fällen darauf verzichten. Das aufgenommene Geld löst das Problem nur kurzfristig. Das Risiko, dass es Sie langfristig in eine schlechtere Lage bringt, ist hoch.

    Auch eine geringe Ratenzahlung müssen Sie dauerhaft stemmen können, während Ihre Lebenshaltungskosten weiterlaufen. Bevor Sie also in einer solchen Situation eine Kreditaufnahme anstreben, sollten Sie eine Schuldnerberatung kontaktieren, die Ihnen Alternativen aufzeigen kann.

    Welche Alternativen gibt es?

    Neben einem Darlehen zur freien Verwendung stehen andere Kreditarten zur Verfügung. Diese sind abhängig von Ihrem Vorhaben und persönlichen Präferenzen mehr oder weniger sinnvoll. 

    • Einen Ballonkredit zahlen Sie zwar in gleichbleibenden Beträgen zurück, diese sind jedoch sehr niedrig und tilgen wenig der aufgenommenen Schulden. Am Ende steht damit eine hohe Schlussrate an. Ein Ballonkredit ist immer mit einem Fahrzeugkauf verbunden und wird oft von Händlern angeboten.
    • Ein Rahmenkredit ist jederzeit verfügbar, Zinszahlungen werden immer nur dann fällig, wenn Sie den Rahmenkredit ganz oder teilweise nutzen. Der Betrag liegt aber meist unter den Möglichkeiten eines Ratenkredits und die Zinssätze sind für gewöhnlich höher. Der Rahmenkredit kann unabhängig vom Girokonto abgeschlossen werden.
    • Ein Dispositionskredit wird mit dem Girokonto eingeräumt und kann flexibel ganz oder in Teilen bis zur eingeräumten Kredithöhe genutzt werden. Die Bank legt meistens einen allgemeingültigen statt eines bonitätsabhängigen Zinssatzes fest, der sich oft im zweistelligen Bereich bewegt. Zudem gibt es für den Dispo keinen festen Rückzahlungsplan.

    Die Tabelle zeigt die größten Unterschiede in Bezug auf Vorhaben, Rückzahlungsmodalitäten und Zinshöhe zwischen ausgewählten Finanzierungen.

    Vorhaben Höhe Monatsrate Schlussrate Zinshöhe
    Dispositionskredit spontane Ausgaben kein Rückzahlungsplan nein hoch
    Rahmenkredit spontane Ausgaben kein Rückzahlungsplan nein mittel
    Ballonkredit Fahrzeugkauf geringe, regelmäßige Rückzahlung hohe Schlussrate geringer
    Ratenkredit freie Verwendung an Budget angepasste, regelmäßige Monatsrate nein geringer
     

    Wann ist ein Ratenkredit sinnvoller als der Dispokredit?

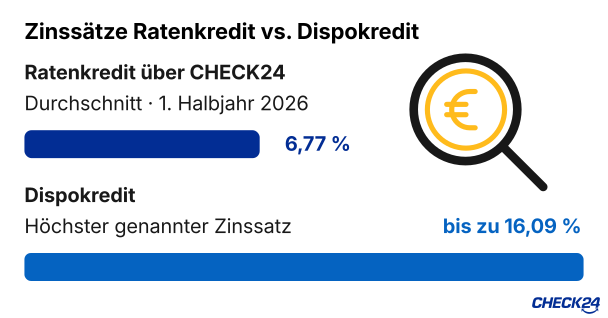
    Der Ratenkredit ist sinnvoller, wenn eine langfristige Finanzierung und höhere Beträge nötig sind oder mit der Geldaufnahme ein konkreter Verwendungszweck verbunden ist. Der Dispokredit kann bei einem kurzfristigen Geldbedarf, der schnell zurückgezahlt werden kann, hilfreich sein, ist aber auf Dauer meistens teurer als ein Ratenkredit.

    Zur Veranschaulichung: Der durchschnittliche Zinssatz der über CHECK24 abgeschlossenen Ratenkredite im ersten Halbjahr 2026 betrug  6,77 Prozent. Verbraucher, die ihren Dispo in Anspruch genommen haben, zahlten laut Bafin bis zu 16,09 Prozent Zinsen.

    Quelle: über CHECK24 abgeschlossene Ratenkredite von Januar bis Juni 2026, gewichtet nach Kreditsumme, Bafin-Kontenvergleich, sortiert nach Dispozinsen, abgerufen am 10.11.2026

    Tipps zum Abschluss günstiger Ratenkredite

    Folgende Tipps helfen Ihnen, das Beste aus Ihrer Kreditanfrage herauszuholen. Sie reduzieren teilweise die Gesamtbelastung, können aber auch die Chance auf eine Bewilligung erhöhen. 

    Author image

    Zinskosten verringern

    Bei längerer Laufzeit sinkt die Monatsrate und die Zinskosten steigen. Sie sollten deshalb die Kreditlaufzeit nicht länger als unbedingt erforderlich wählen. Gleiches gilt für die Höhe der Summe. Überlegen Sie sich entsprechend, wie viel Geld Sie brauchen. Kalkulieren Sie aber so, dass nicht in kurzer Zeit ein weiterer Geldbedarf entsteht.

    Author image

    Kredit zu zweit aufnehmen

    Um Ihre Chancen auf eine Kreditbewilligung zu erhöhen, können Sie den Vertrag zu zweit abschließen. Die zweite Person hat dieselben Rechte und Pflichten wie Sie und muss entsprechend dieselben Voraussetzungen erfüllen. Bei besonders guter Bonität ist es möglich, dass Banken Ihnen zu zweit einen günstigeren Ratenkredit anbieten.

    Author image

    Auf Sonderoptionen achten

    Wenn Sie bereits wissen, dass Ihnen in absehbarer Zeit ein gewisser Geldbetrag zur Verfügung steht, kann die Option „kostenlose Sondertilgung“ oder auch „kostenlose Gesamttilgung“ sinnvoll sein. So zahlen Sie keine Gebühren für eine Vorfälligkeitsentschädigung. Auch die Option zu Ratenpausen kann sinnvoll sein.

    Author image

    Verwendungszweck angeben

    Mit einem konkreten Verwendungszweck gewähren Banken oft günstigere Zinsen. Das liegt daran, dass zum Beispiel bei einem Autokredit das gekaufte Fahrzeug als zusätzliche Sicherheit dient. Im Falle einer Umschuldung zeigen Sie der Bank, dass Sie keine neuen Schulden machen möchten.

    Häufig gestellte Fragen zum Ratenkredit

    Thumbnail

    Wie lange habe ich Zeit, um das berechnete Kreditangebot anzunehmen?

    Die Angebote aus dem Kreditvergleich sind normalerweise für einen Zeitraum von fünf bis 30 Tagen gültig. So lange haben Sie Zeit, weitere Vergleiche anzustellen oder sich die Aufnahme generell zu überlegen. Die exakte Gültigkeit Ihres persönlichen Angebots entnehmen Sie bitte den Angebotsdetails der Bank.

    Was passiert, wenn ich die Monatsraten nicht mehr zahlen kann?

    Sollten während der Rückzahlungsphase unerwartete finanzielle Schwierigkeiten auftreten, können Sie eine Senkung der Monatsraten in Betracht ziehen. Auf diese Weise lässt sich die ordnungsgemäße Tilgung des Kredits sicherstellen und Zahlungsrückstände können verhindert werden. Meist ist dafür ein Umschuldungskredit nötig. Beachten Sie jedoch, dass hier eventuell eine Vorfälligkeitsentschädigung auf Sie zukommen kann. Alternativ ist eine Ratenpause denkbar. Die Möglichkeit dazu muss allerdings bereits vertraglich vereinbart sein.

    Ratenkredite für Selbstständige: Welche Besonderheiten gibt es zu beachten?

    Selbstständige und Freiberufler müssen andere Unterlagen nachweisen als Angestellte. Dazu gehören zum Beispiel betriebswirtschaftliche Auswertungen und Einkommenssteuerbescheide. Da das Einkommen oft unregelmäßig ist, schätzen Banken das Ausfallrisiko in diesen Berufsgruppen höher ein. Das ist häufig mit einer kleineren Auswahl an Angeboten und höheren Zinssätzen verbunden. Deshalb ist ein Vergleich besonders wichtig, um die Chancen sowohl auf das günstigste Angebot als auch auf eine Zusage zu erhöhen.

    Ist ein Ratenkredit bonitätsabhängig?

    Meistens ist ein Ratenkredit bonitätsabhängig. Auch, wenn der Sollzinssatz für einen Kredit sich zunächst an der Marktsituation orientiert, passen Banken die Zinssätze individuell an die finanzielle Situation des jeweiligen Kreditnehmers an. Personen mit guter Bonität erhalten in der Regel bessere Zinssätze. Bei sehr schlechter Bonität ist es sogar möglich, dass das Kreditinstitut den Kreditwunsch ablehnt. Es gibt einige Banken, die feste Zinssätze, unabhängig von der Bonität, vergeben. Diese sind aber oft teurer.

    Wie schnell wird mein Ratenkredit ausgezahlt?

    Je nach Kreditform dauert die Kreditauszahlung wenige Sekunden bis zu einigen Tagen. Das kommt auf den Tag des Abschlusses, die Kreditart und benötigte Nachweise an, aber auch darauf, wie korrekt Ihre Angaben sind. Je weniger Aufwand Kreditgeber mit der Prüfung Ihrer Angaben und Unterlagen haben, desto schneller ist eine Freigabe des Geldes möglich. Einen Sofortkredit erhalten Sie zum Beispiel nur, wenn Sie Ihr Gehaltskonto während des Vergleichs verbinden. So können Kreditinstitute sofort einschätzen, ob Sie ihnen ein Angebot machen wollen und zu welchen Konditionen. Wenn alles passt, kann auch entsprechend schnell das Geld auf Ihrem Konto eintreffen.

    Diese Themen könnten Sie auch interessieren

    weiterführende Links

    CHECK24 – Deutschlands größtes Vergleichsportal
    Transparent
    Wir bieten Ihnen einen Überblick
    über Preise und Leistungen von
    tausenden Anbietern. Und das alles
    über eigene Vergleichsrechner.
    Kostenlos
    Für Kunden ist unser Service
    kostenlos. Wir finanzieren uns über
    Provisionen, die wir im Erfolgsfall
    von Anbietern erhalten.
    Vertrauenswürdig
    Bei uns können Kunden erst nach
    einem Abschluss eine Bewertung
    abgeben. Dadurch sehen Sie nur
    echte Kundenbewertungen.
    Erfahren
    Seit 1999 haben unsere Experten
    über 15 Millionen Kunden beim
    Vergleichen und Sparen geholfen.
    Telefon