Wann eine Umschuldung Ihres Immobilienkredits möglich ist, welche Kosten dafür anfallen können und wie die Umschuldung eines Immobilienkredites abläuft, erfahren Sie im Ratgeber.
Profitieren Sie von Punkten und Cashbacks! Je höher Ihr Smily Level, desto mehr Vorteile bei ausgewählten Kreditangeboten.
Ein Immobilienkredit, auch Baufinanzierung oder Immobilienfinanzierung genannt, ist ein von einem Kreditinstitut vergebenes Darlehen zum Zweck des Haus-, Wohnungs- oder Grundstückskaufs, der Kapitalbeschaffung oder einer umfassenden Modernisierung. Für gewöhnlich wird es erst ab einer Höhe von 50.000 Euro vergeben und ist immer durch eine Grundschuld oder Hypothek besichert.
Es handelt sich dabei meist um ein sogenanntes Annuitätendarlehen, das Sie in gleichbleibenden Monatsraten zurückzahlen, während sich Tilgungsanteil und Zinsanteil mit der Zeit verändern. Es bietet Ihnen eine hohe Planungssicherheit.
Der Zinssatz wird zunächst für einen bestimmten Zeitraum, die Sollzinsbindung, festgeschrieben. Die Restschuld, die nach Ablauf dieser Zeit meist übrigbleibt, wird über eine erneute Finanzierung, der sogenannten Anschlussfinanzierung, weiter abbezahlt.
Ein entscheidender Unterschied beider Kreditformen ist die Besicherung. Während ein regulärer Verbraucherkredit nicht besichert ist, wird für den Immobilienkredit immer eine Grundschuld oder, seltener, eine Hypothek eingetragen. Dafür ist zwingend ein Notar nötig. Durch die höhere Sicherheit können Banken bessere Zinssätze anbieten.
| Uberschrift | unbesicherter Raten-/ Verbraucherkredit | besicherter Immobilienkredit |
| Zinsfestschreibung | wird für die gesamte Kreditlaufzeit festgelegt | gilt nur für eine Zinsbindungsperiode, wird für die Anschlussfinanzierung neu festgelegt |
| Betrag | bis zu 50.000 Euro, bei Modernisierungsvorhaben sind teils bis 100.000 Euro möglich | ab 50.000 Euro, meist aber Beträge im sechsstelligen Bereich |
| Laufzeit | wird bei Aufnahme festgelegt und kann durch Sondertilgungen verkürzt werden, maximal meist 240 Monate | setzt sich aus mehreren Zinsbindungsperioden zusammen, kann zu Beginn nicht final festgelegt werden und insgesamt mehrere Jahrzehnte betragen |
| Sicherheiten | Einkommen, bei Zweckbindung der Nachweis des Vorhabens (Fahrzeugbrief, Rechnung für Sanierung, Nachweis Immobilienbesitz ...) | Einkommen und Eintrag eines Grundpfandrechts |
| Ablösung | Sondertilgung oder Gesamttilgung ist jederzeit möglich | zusätzliche Tilgungen nur laut Vertrag möglich, Gesamttilgung nur nach Ablauf der Zinsbindung oder bei Sonderkündigungsrecht 10 Jahre nach Vollauszahlung |
| Höhe Monatsrate | wird durch die Laufzeit bestimmt | richtet sich nach der Anfangstilgung |
| Finanzierungsnebenkosten | keine Finanzierungsnebenkosten | Nebenkosten z. B. für Notar |
| Auszahlung | als Gesamtbetrag | als Gesamtbetrag oder in Teilbeträgen |
Auch, wenn ein Verbraucherkredit jederzeit vollständig oder in Teilen abgelöst werden kann, ist dies nicht immer kostenfrei möglich. Die Bank kann eine sogenannte Vorfälligkeitsentschädigung verlangen, sofern vertraglich nichts Gegenteiliges vereinbart wurde. Diese ist durch den Gesetzgeber auf maximal ein Prozent der verbleibenden Summe gedeckelt.
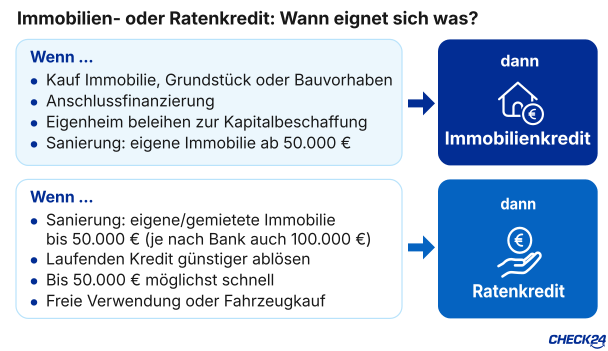
Ein Immobilienkredit eignet sich für Kreditnehmer, die Summen über 50.000 Euro für ein konkretes Vorhaben rund um eine eigene Immobilie benötigen. Einen Ratenkredit beziehungsweise Verbraucherkredit erhalten Sie für geringere Beträge und können ihn sowohl zweckgebunden als auch zur freien Verwendung einsetzen. Zudem ist der Kreditabschluss deutlich schneller möglich, bei Sofortkrediten oft in wenigen Minuten, während sich ein Immobiliendarlehen über mehrere Wochen, bis zur finalen Auszahlung sogar über Jahre, hinziehen kann.
Um herauszufinden, welche Kreditart für Sie die passende ist, ist der Darlehensbetrag, die Auszahlungsgeschwindigkeit und der Verwendungszweck entscheidend – je nachdem, ob zum Beispiel die Renovierung oder Sanierung einer Immobilie (z. B. Wärmepumpe oder Photovoltaik) geplant und ob es Ihr eigenes oder ein gemietetes Objekt ist, Sie ein Auto kaufen möchten oder das Geld für ein nicht konkret benanntes Vorhaben brauchen.
Neben dem Annuitätendarlehen gibt es weitere Darlehensarten, die allerdings nur in bestimmten Situationen sinnvoll sind und nicht standardmäßig vergeben werden.
Ob beim Erwerb eines Eigenheims oder für eine energetische Aufrüstung – ein guter Finanzplan hilft Ihnen, die Kosten realistisch einzuschätzen und Ihre Finanzierung möglichst günstig zu gestalten. Bei einem Immobilienkauf sollten Sie die verschiedenen Faktoren wie Kaufpreis, Nebenkosten und Ihr Eigenkapital stets im Blick haben, um die Kredithöhe und den Tilgungssatz bestmöglich einzuplanen.
Für die Berechnung eines Annuitätendarlehens können Sie folgende Formel verwenden:
Zinsen Darlehenshöhe + Tilgung Darlehenshöhe = jährliche Annuität
Darlehenssumme - Tilgung = Restschuld
Annuität - Restschuldzinsen = Tilgung
Um eine reguläre Finanzierung zu berechnen, nutzen Sie einfach unsere praktischen Rechner. Die Parameter können Sie verändern, bis Sie die idealen Konditionen für Ihr Vorhaben gefunden haben. Einen finalen und auf Sie zugeschnittenen Zinssatz erhalten Sie mit Ihrem persönlichen Kreditangebot beim Vergleich.
Sie haben laufende Kreditverpflichtungen? Wenn die Zinsen in der Zwischenzeit gesunken sind, können Sie mit der Ablöse durch einen neuen Verbraucherkredit nicht nur Zinskosten sparen, sondern auch die Gelegenheit nutzen, um Ordnung in Ihre Finanzen zu bringen – zum Beispiel indem Sie mehrere Darlehen zu einem zusammenfassen. Auf diese Weise zahlen Sie monatlich nur noch eine Kreditrate, die Sie zusätzlich an Ihre aktuelle Lebenssituation anpassen können.
Beim sogenannten Volltilgerdarlehen wird die Anfangstilgung so hoch gewählt, dass der gesamte Betrag innerhalb der Zinsbindung komplett zurückgezahlt wird.
Durch die Absicherung über die finanzierte Immobilie, liegt das Zinsniveau bei Immobiliendarlehen meist niedriger als bei anderen Krediten. Die Zinsentwicklung der Bauzinsen können Sie im Chart verfolgen.
Wie hoch die Zinsen aktuell für Ratenkredite sind und wie sie sich zuletzt entwickelt haben, sehen Sie im Zins-Chart.
Wie teuer ein Immobilienkredit für Sie wird, hängt von vielerlei Faktoren ab. Die Kosten können zwar sehr stark variieren, werden aber hauptsächlich durch folgende Faktoren bestimmt:
Allgemein gilt: Ein höherer Zins und eine geringere Anfangstilgung erhöhen die Kosten, während ein niedrigerer Zinssatz und eine höhere Tilgungsgeschwindigkeit die Kosten senken.
Zudem machen Nebenkosten einen erheblichen Teil der Gesamtkosten aus. Sie sollten 10 bis 15 Prozent des Kaufpreises dafür einplanen. Diese Kosten müssen Sie in der Regel aus Eigenkapital bezahlen können.
Bei einem Immobilienkredit müssen Sie folgende Voraussetzungen erfüllen:
Außerdem wird meist Eigenkapital vorausgesetzt. Mit diesem sollten Sie mindestens die Nebenkosten – also unter anderem Grundbuch- und Notarkosten, die Grunderwerbsteuer und eine mögliche Maklerprovision – zuzüglich 10 bis 20 Prozent des Kaufpreises bezahlen können.
In der Regel werden mindestens folgende Unterlagen verlangt:
Einzelne Banken bieten Immobilienkredite ohne Eigenkapital an. Diese sind aber meist mit höheren Anforderungen an Ihre Kreditwürdigkeit und höheren Zinsen verbunden.
Allgemein gilt: Je mehr Eigenkapital Sie in die Finanzierung einbringen, desto leichter finden Sie einen passenden Immobilienkredit. Die günstigsten Zinsen erhalten Sie in der Regel, wenn Sie ca. 40 Prozent zuzüglich zu den Kaufnebenkosten als Eigenkapitalanteil aufbringen können.
Es gibt verschiedene öffentliche Förderprogramme, die Sie im Zusammenhang mit einem Immobilienkredit in Anspruch nehmen können. Dazu zählen zum Beispiel die Tilgungszuschüsse und Förderkredite der Kreditanstalt für Wiederaufbau (KfW) oder auch die Programme einzelner Bundesländer, über die Sie sich bei den jeweiligen Landesbanken informieren können. Unter bestimmten Voraussetzungen können Sie sogar die Zinsen für den Immobilienkredit steuerlich absetzen, etwa wenn die finanzierte Immobilie zur Vermietung bestimmt ist.
Die Festlegung der Tilgungsgeschwindigkeit und die damit verbundene Höhe der monatlichen Rückzahlungsrate ist eine wichtige Entscheidung, die gut durchdacht werden sollte. Grundsätzlich gilt: Je schneller getilgt wird, desto niedriger sind die Gesamtkosten für den Immobilienkredit. Zahlen Sie zum Beispiel einen Kredit über 400.000 Euro mit einem effektiven Jahreszins von 4,00 Prozent bei einer Zinsbindung von 10 Jahren und einer Anfangsttilgung von 2,00 Prozent, beträgt die monatliche Rate etwa 2.110 Euro, die Zinskosten liegen nach 10 Jahren bei 150.696 Euro. Verringern Sie die Anfangstilgung auf ein Prozent, zahlen Sie eine Rate von 1.759 Euro im Monat, die Zinskosten steigen aber auf 160.451 Euro. Die Höhe der Tilgung legen Sie vor Vertragsabschluss fest.
Wichtiger als die Zinsersparnis ist allerdings, dass die monatliche Rate zu Ihrem Haushaltsbudget passt.
Ein Versicherungsdarlehen ist ein endfälliger Kredit, der durch den Wert der eigenen Lebensversicherung abgesichert wird. Während der Laufzeit werden nur die Zinsen bezahlt. Die Rückzahlung des gesamten Kreditbetrags erfolgt erst am Ende, in der Regel aus der Auszahlung der Lebensversicherung.
Bei einer Finanzierung aus einer Hand handelt es sich um eine Baufinanzierung, bei der ein Kunde bei einem einzigen Ansprechpartner bleibt, obwohl mehrere Finanzierungsprodukte beteiligt sind (z. B. Kredite, Bausparverträge, Förderprogramme). Ein Vorteil dabei ist, dass der Kunde Unterlagen wie Einkommensnachweise etc. nur einmal einreichen muss, weil der Ansprechpartner die gesamte Betreuung übernimmt.
Telefonische Beratung
Haben Sie Fragen oder benötigen Sie eine Beratung? Unsere Kundenberater helfen Ihnen gerne!
089 - 24 24 11 24 Mo. bis So. von 08 - 20 Uhr
Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.