Profitieren Sie von Punkten und Cashbacks! Je höher Ihr Smily Level, desto mehr Vorteile bei ausgewählten Kreditangeboten.
Kreditarten können sich je nach Kriterien überschneiden: Zu den gängigsten Kreditarten für Privatpersonen zählen Ratenkredit, Dispositionskredit und Immobilienkredit. Manche Bezeichnungen überschneiden sich oder beschreiben nur eine Eigenschaft des Angebots.
Ein Autokredit ist ein zweckgebundener Ratenkredit zur Fahrzeugfinanzierung. Je nach Angebot können Sie damit einen Neu- oder Gebrauchtwagen, ein Motorrad oder ein Wohnmobil finanzieren. Als Nachweis dient meist der Kaufvertrag. Einige Banken verlangen zusätzlich die Zulassungsbescheinigung Teil II als Sicherheit, andere stützen ihre Entscheidung vor allem auf Einkommen und finanzielle Situation. Durch die Zweckbindung ist ein Angebot mit niedrigen Zinsen möglich, aber nicht garantiert.
Einen Modernisierungskredit können Eigentümer für Umbau-, Renovierungs- oder Modernisierungsarbeiten an ihrer Immobilie aufnehmen. Wird er als zweckgebundener Ratenkredit vergeben, ist normalerweise keine Grundschuld erforderlich. Bei hohen Summen kann dagegen eine besicherte Immobilienfinanzierung infrage kommen. Welche Nachweise und Sicherheiten verlangt werden, hängt vom Kreditinstitut und vom Angebot ab.
Bei einer Umschuldung lösen Sie bestehende Verbindlichkeiten mit einem neuen Ratenkredit ab. So lassen sich etwa laufende Kredite, Händlerfinanzierungen oder ein genutzter Dispo bündeln. Eine niedrigere Rate bedeutet nicht automatisch niedrigere Gesamtkosten: Entscheidend ist, ob der Zinsvorteil mögliche Ablösekosten übersteigt und die neue Laufzeit nicht unnötig verlängert wird.
Ein Sofortkredit wird besonders zügig digital geprüft. Mit Ihrer Einwilligung kann ein digitaler Kontoblick die Prüfung von Einkommen und Ausgaben beschleunigen. Eine sofortige Zusage oder Auszahlung ist dadurch jedoch nicht garantiert: Die Bank zahlt erst nach positiver abschließender Prüfung und Erfüllung aller Voraussetzungen aus.
Ein Studienkredit dient dazu, Lebenshaltungs- oder Ausbildungskosten während des Studiums zu finanzieren. Anders als bei einem klassischen Ratendarlehen wird der Betrag häufig in monatlichen Teilbeträgen ausgezahlt. Beginn, Dauer und Höhe der späteren Tilgungsphase richten sich nach dem jeweiligen Vertrag. Studierende sollten besonders auf variable Zinsen, die maximale Auszahlungsdauer und die voraussichtlichen Gesamtkosten achten.
Insbesondere Beamte auf Lebenszeit verfügen in der Regel über ein langfristig planbares Einkommen. Das kann sich bei der Bonitätsprüfung günstig auswirken. Der Begriff Beamtenkredit ist jedoch nicht einheitlich definiert, und niedrige Zinsen sind nicht garantiert: Maßgeblich bleiben unter anderem Einkommen, bestehende Verpflichtungen, Kreditsumme und Laufzeit.
Da Selbstständige und Freiberufler kein gleichbleibendes Arbeitseinkommen nachweisen können, prüfen Banken ihre wirtschaftliche Situation meist anhand anderer Unterlagen. Je nach Kreditinstitut können beispielsweise Einkommensteuerbescheide, betriebswirtschaftliche Auswertungen oder Einnahmenüberschussrechnungen erforderlich sein.
Ein Dispositionskredit ist Teil eines Girokontos. Das Konto kann bis zu einem gewissen Rahmen, der für gewöhnlich bonitätsabhängig ist, gegen Zinszahlungen überzogen werden. Anders als bei einem Ratenkredit erfolgt die Rückzahlung nicht in festen Raten, sondern automatisch durch den Geldeingang auf dem Girokonto. Der Dispokredit bietet zwar Flexibilität, aber durch die unregelmäßige Rückzahlung auch die Gefahr hoher Zinszahlungen und dauerhafter Verschuldung.
Ein Immobilienkredit ist an den Kauf einer Wohnung oder eines Hauses bzw. eines Grundstücks gebunden. Um die meist hohen Darlehensbeträge abzusichern, ist eine Grundschuld oder – seltener – Hypothek nötig, die der Bank das Recht einer Veräußerung bei Zahlungsunfähigkeit des Kreditnehmers zuspricht. Für Immobilienkredite kann es verschiedene Rückzahlungsvarianten geben, die häufigste ist jedoch das Annuitätendarlehen, was dem Prinzip des Ratenkredits mit monatlich gleichbleibenden Raten und einem festen Zins über eine bestimmte Zeit entspricht.
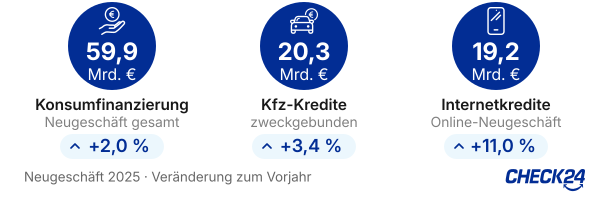
Laut Kreditbankenverband stiegen die Abschlüsse der Kreditarten "Konsumfinanzierung", "Kfz-Kredit" und "Internet- bzw. Onlinekredit" im Jahr 2025 an.
Die Teilkategorien Kfz- und Internetkredite können sich überschneiden.
Quelle: Kreditbankenverband, Jahreskennzahlen 2025, veröffentlicht am 5. Mai 2026
Ein Angebot kann, je nachdem, welche Kriterien es erfüllt, gleichzeitig mehreren Kategorien angehören: Ein Autokredit ist häufig, aber nicht immer, ein zweckgebundener Ratenkredit und kann zugleich online und mit beschleunigter Bearbeitung vor allem über den CHECK24 Kreditvergleich angeboten werden. Die folgenden Kreditarten im Überblick zeigen typische Merkmale.
Die Bezeichnungen in dieser Gruppe sind nicht einheitlich definiert. Banken legen selbst fest, ab welchem Finanzierungsbetrag sie von einem Klein- oder Großkredit sprechen und welche Laufzeiten sie anbieten.
Zu den wichtigsten Kreditarten gehören der Dispositionskredit, der Ratenkredit und der Immobilienkredit. Einen Dispokredit haben die meisten Verbraucher automatisch, wenn sie ein Girokonto führen. Dem Ratenkredit begegnen Sie, wenn Sie einen Kauf mithilfe einer Bank finanzieren möchten. Der Immobilienkredit kommt beim Kauf einer Immobilie zum Einsatz. In der Tabelle sehen Sie die wichtigsten Unterschiede auf einen Blick.
| Dispokredit | Ratenkredit | Immobilienkredit | |
| Kredithöhe | flexibel, bis zum eingeräumten Kreditrahmen | abhängig von Bank, Einkommen und Bonität | abhängig von Objektwert, Eigenkapital und Bonität, sehr hohe Kreditsummen |
| Laufzeit | keine feste Laufzeit, für kurzfristigen Bedarf | fest vereinbart, je nach Angebot | meist langfristig; Sollzinsbindung separat |
| Sicherheiten für die Bank | regelmäßiger Geldeingang und ausreichende Bonität | meist Einkommen; teils zusätzliche Sicherheit | in der Regel Grundschuld |
| Zinsen | meist hoher, variabler Zinssatz | meist gebundener Sollzins | meist fest während der Sollzinsbindung |
| Rückzahlung | flexibel, kein fester Rückzahlungsbetrag | gleichbleibende monatliche Rate | meist gleichbleibende Raten; Anschlussfinanzierung möglich |
Prüfen Sie zunächst, ob Sie das Geld frei verwenden möchten oder ein zweckgebundenes Angebot für eine bestimmte Anschaffung infrage kommt. Ob Sie von günstigen Zinsen profitieren, zeigt sich erst anhand Ihrer persönlichen Kondition. Vergleichen Sie deshalb vor allem den effektiven Jahreszins, den Gesamtbetrag und die vertragliche Flexibilität. Die Konditionen sind bonitätsabhängig.
Bei dieser Tilgungsform bleibt die vereinbarte Kreditrate während der Zinsbindung gleich. Innerhalb dieser Zahlung verändert sich das Verhältnis von Zins und Tilgung: Mit sinkender Restschuld nimmt der Zinsanteil ab, während der Tilgungsanteil steigt. Dieses Rückzahlungsmodell ist bei Raten- und Immobilienkrediten üblich. Mehr dazu erfahren Sie auf der Seite zum Annuitätendarlehen.
Bei einem Tilgungsdarlehen bleibt der regelmäßige Tilgungsbetrag konstant. Weil der offene Betrag sinkt, wird der Zinsanteil kleiner und damit auch die zu zahlende Rate. Die anfängliche Belastung ist deshalb höher als später. Diese Form kommt häufiger bei gewerblichen Finanzierungen vor und ist für Privatkunden seltener als ein Darlehen mit gleichbleibender Rate.
Vor dem Abschluss eines Verbraucherdarlehens muss der Darlehensgeber die Kreditwürdigkeit des Antragstellers prüfen. Ein Kredit ohne Schufa ist daher nicht mit einem Kredit ohne Bonitätsprüfung gleichzusetzen. Die Bezeichnung kann lediglich bedeuten, dass keine Daten bei dieser Auskunftei abgefragt oder gemeldet werden. Der Anbieter bewertet die Rückzahlungsfähigkeit dann anhand anderer Angaben und Nachweise.
Verbraucher sollten bei entsprechenden Angeboten besonders vorsichtig sein. Unseriöse Vermittler versprechen eine sichere Auszahlung, verlangen Vorkosten, versenden Unterlagen per Nachnahme oder verkaufen statt eines Darlehens eine teure Finanzsanierung. Auch kostenpflichtige Hotlines und aufgedrängte Versicherungen sind Warnzeichen. Zahlen Sie keine Gebühren, bevor ein seriöser Vertrag und ein konkretes Angebot vorliegen.
Für wechselnden, vorübergehenden Finanzierungsbedarf kann ein Rahmenkredit geeigneter sein als ein Ratendarlehen mit fester Summe: Sie rufen nur den benötigten Betrag innerhalb des vereinbarten Rahmens ab. Ein Dispo ist zwar ebenfalls flexibel. Hohe Zinsen machen ihn jedoch vor allem für das kurzfristige Überziehen des Girokontos geeignet. Für eine planbare größere Anschaffung ist ein Ratenkredit häufig übersichtlicher.
Grundsätzlich nein. Die vereinbarte Zweckbindung ist meist Bestandteil des Vertrags und die Bank kann Belege für die Anschaffung verlangen. Möchten Sie die Finanzierungssumme anders einsetzen oder bleibt ein Teil übrig, sollten Sie das vorab mit der Bank klären. Je nach Vertrag kommen eine Anpassung, eine Teiltilgung oder die Erstattung des nicht benötigten Betrags infrage.
Ein zweiter Kreditnehmer kann die Kreditwürdigkeit verbessern, wenn er über ein stabiles Einkommen und ein positives Kreditprofil verfügt. Dadurch sind eine Zusage oder günstigere Konditionen möglich, aber nicht garantiert. Beide Vertragspartner haften gemeinsam für die gesamte Restschuld – unabhängig davon, wer das Geld nutzt.
Sofern die jeweiligen Banken zustimmen und die Gesamtbelastung tragbar bleibt, ja. Beispielsweise kann eine Immobilienfinanzierung durch ein separates Modernisierungsdarlehen ergänzt werden. Mehrere parallele Verträge erhöhen jedoch die monatliche Belastung und erschweren den Überblick. Prüfen Sie deshalb, ob eine gemeinsame Finanzierung oder das Bündeln bestehender Verbindlichkeiten wirtschaftlicher ist.
Telefonische Beratung
Haben Sie Fragen oder benötigen Sie eine Beratung? Unsere Kundenberater helfen Ihnen gerne!
089 - 24 24 11 24 Mo. bis So. von 08 - 20 Uhr
Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.