Girokonto
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Kostenloses Konto
Gemeinschaftskonto
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche

Gemeinschaftskonto-Vergleich: Top-Konto gemeinsam eröffnen

Exklusive Angebote und kostenloser Kontoumzug
Bis zu
250 €
Bonus
Ausgezeichneter Service
Unsere Partner
Belohnen Sie sich mit exklusiven Vorteilen

Sofortiger Zugang zu unserem Smily-Treueprogramm und Punkte auf ausgewählte Konten erhalten.

Kontoführungsgebühr & weitere Konditionen transparent vergleichen

Im CHECK24 Gemeinschaftskonto-Vergleich können Sie Kontoführungsgebühren, Leistungen und Bedingungen verschiedener Gemeinschaftskonten vergleichen. Die Sortierung nach Beliebtheit berücksichtigt sowohl die Produktleistungen als auch, welche Konten bisherige CHECK24-Kunden beantragt haben.

Unser Tipp: Geben Sie Ihren geplanten monatlichen Geldeingang an. Der Vergleich berücksichtigt diesen bei den angezeigten Kontoführungsgebühren. So erkennen Sie, welche Konten eine Kontoführungsgebühr mit sich bringen.

Unter „Produktdetails“ erfahren Sie mehr zu Leistungen, Bedingungen und weiteren Kosten, etwa für Karten oder Bargeldabhebungen.

Gemeinschaftskonto gewünscht?

Ja
Nein
Mtl. Geldeingang (optional)
Kontoname
Kontonote
Highlights
Monatliche Kontogebühr
Dispozins
Automaten (gebührenfrei)
Kundenbewertung
Beliebtestes Konto + 200€ Bonus

N26 Bank N26 Standard

N26 Bank

/kredit/assets/images/recommendation/smiley_best.svg 90% Weiterempfehlung

2,0
Kontonote
gut
Grade frame grey
200 € Exklusivbonus
0,25% Tagesgeldzins
kostenlos euroweit abheben
0 €
13,40%
49.750
4,36/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente

Konto

Kontozugriff Online, App, Telefon
8 / 10
Banking App 4,8/5 (Apple); 4,2/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen wenig
1 / 3
Dispo 13,4% pro Jahr
1 / 5

Karte

Girocard nicht verfügbar
0 / 8
Debitkarte kostenlos (einmalige Gebühr)
4 / 8
Kreditkarte nicht verfügbar
0 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
13 / 14
Bargeldauszahlung Ausland euroweit
3 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe 200 €
4 / 4
Bonusbedingungen Kontoumzug
1 / 3
Habenzins 0,25% pro Jahr
0 / 4

Nachhaltigkeit

Nachhaltigkeit Bank mit Nachhaltigkeitsaktivität
1 / 2

Zufriedenheit

Kundenbewertungen 4,4 von 5 Sternen
18 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,8/5 (Apple); 4,2/5 (Google)

Online-Banking (Sicherheitsverfahren)

pushTAN

Persönliches Beratungsangebot

Chatbot support, In-app chat, telefonischer Kundenservice, aber keine persönliche Beratung

Sonderleistungen

Insights zu Ausgaben, click to pay, optional: eSIM Handytarife ab 13,99 €/mtl. (10 GB) mit Telefon- und SMS-Flatrate innerhalb Deutschlands
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/mc.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Debitkarte: 49.750 Automaten mit Mastercard Zeichen (Abhebehäufigkeit: limitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: euroweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Crypto
Kredit
Versicherungen

Monatliche Kontoführung

0 €

Dispozins

13,40% pro Jahr

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

nicht verfügbar, Partnerkarte: nicht verfügbar

Ausgabe einer Debitkarte

0 € (virtuelle Karte; physische Karte einmalig 10 €), Partnerkarte: nicht verfügbar

Einsatz der Karten zum Bezahlen in Fremdwährung

Debitkarte: 0 €

Bargeldauszahlung an Geldautomaten

Debitkarte: 0 € (2x pro Monat in Deutschland, danach 2 €. Im restlichen EWR unlimitiert kostenlos.)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Debitkarte: 1,7% vom Umsatz

Bargeldauszahlung in der Bankfiliale / Handel

0 € (per CASH26 in der App Abhebebetrag eingeben und generierten QR Code an der Kasse scannen lassen)

Bargeldeinzahlung

1,5% auf den Betrag

Bonus

200 €

Bonusbedingungen

Bedingung: - Neukunden erhalten einen exklusiven Bonus von 200 €, wenn sie ihr bisheriges Girokonto automatisiert über den digitalen CHECK24 Kontoumzug umziehen und kündigen. - Die Aktion gilt nur, wenn die Schließung des alten Kontos innerhalb der ersten 90 Tage nach Antragsstellung automatisiert über den digitalen CHECK24 Kontoumzug in Auftrag gegeben wird. - Zugang zum Kontoumzug erhalten Kunden nach erfolgreicher Kontoeröffnung. Ausschluss: - Kunden, die diesen Bonus bereits in der Vergangenheit für ein N26 Konto erhalten haben, sind nicht bonusberechtigt. - Der Bonus wird nur 1x pro Kunde gewährt. - Der manuelle Kontoumzug ohne Online-Banking-Login ist nicht bonusberechtigt. Auszahlung: - Die Auszahlung erfolgt spätestens 4 Wochen nach Beauftragung der Kontoschließung auf das N26 Konto.

Habenzins

0,25% pro Jahr (N26 Standard Kunden profitieren momentan von 0,25% p.a. auf Tagesgelder. Für die Verzinsung ist der Abschluss eines eigenständigen Tagesgeldkontos zusätzlich zum Girokonto nötig. Zinsanpassungen möglich.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB).

Service Information

N26 nimmt nicht am europäischen Bezahlsystem "Wero" teil.

Nachhaltigkeit

Nach Angaben im ESG Report 2024 sanken die von N26 erfassten betrieblichen Treibhausgasemissionen im Jahr 2024 um 17,3 % gegenüber 2023. Seit 2025 wendet N26 intern einen CO₂-Preis auf direkte und indirekte Emissionen des Geschäftsbetriebs an. Die daraus berechneten Beiträge trägt N26 selbst. Nach Angaben der Bank fließen sie in ausgewählte Projekte zur Vermeidung oder Entfernung von Treibhausgasen. Bei der Auswahl berücksichtigt N26 unter anderem zertifizierte CO₂-Zertifikate, die CO₂-Entnahmewirkung sowie ökologische und soziale Auswirkungen. Die Nachhaltigkeitsaktivitäten werden durch regelmäßige Wesentlichkeitsanalysen gesteuert und im ESG Report 2024 dokumentiert.

Bankendetails

Anschrift: Klosterstraße 62 10179 Berlin Deutschland

C24 Bank Smartkonto

C24 Bank

/kredit/assets/images/recommendation/smiley_best.svg 94% Weiterempfehlung

1,2
Kontonote
sehr gut
Grade frame grey
75 € Exklusivbonus
1% Tagesgeldzins
1% Direktzins auf Giroguthaben
kostenlos weltweit abheben
0 €
7,49%
49.750
4,57/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente

Konto

Kontozugriff Online, App
6 / 10
Banking App 4,8/5 (Apple); 4,5/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen mittel
2 / 3
Dispo 7,49% pro Jahr
4 / 5

Karte

Girocard kostenlos (ohne Partnerkarte)
6 / 8
Debitkarte kostenlos (ohne Partnerkarte)
6 / 8
Kreditkarte nicht verfügbar
0 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
13 / 14
Bargeldauszahlung Ausland weltweit limitiert
3 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe 75 €
3 / 4
Bonusbedingungen Kontoumzug
1 / 3
Habenzins 1,0% pro Jahr
2 / 4

Nachhaltigkeit

Nachhaltigkeit Keine Aktivität
0 / 2

Zufriedenheit

Kundenbewertungen 4,6 von 5 Sternen
23 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,8/5 (Apple); 4,5/5 (Google)

Online-Banking (Sicherheitsverfahren)

Freigabe per App

Persönliches Beratungsangebot

Kundenservice für Fragen per Telefon, Video oder Chat, aber keine persönliche Beratung

Sonderleistungen

4 Unterkonten (mit eigener IBAN), Multibanking, Fotoüberweisung, Ausgabenanalyse, Geteiltes Konto (andere C24 Kunden hinzufügen und Finanzen gemeinsam verwalten), virtuelle Karte
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/mc.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Debitkarte: 49.750 Automaten mit Mastercard Zeichen (Abhebehäufigkeit: limitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: weltweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Geldanlage (z.B. Tages-, Festgeld)
Kredit
Versicherungen

Monatliche Kontoführung

0 €

Dispozins

7,49% pro Jahr (ab 7,49% (bonitätsabhängig) - ab 3 Gehaltseingängen in 3 aufeinanderfolgenden Monaten)

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

0 € (optional in der App beantragbar), Partnerkarte: Keine Partnerkarte verfügbar

Ausgabe einer Debitkarte

0 €, Partnerkarte: keine Partnerkarte verfügbar

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 0%

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (der Automatenbetreiber erhebt ein direktes Entgelt für jede Bargeldauszahlung)
Debitkarte: 0 € (4 kostenlose Abhebungen pro Monat in Deutschland und euroweit an allen Automaten mit Mastercard-Zeichen; unabhängig vom Betreiber. Danach 2 € pro Abhebung)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: nicht möglich
Debitkarte: 0 € (4 kostenlose Abhebungen pro Monat an allen Mastercard-Automaten; Betreibergebühren möglich. Danach 2 € pro Abhebung)

Bargeldauszahlung in der Bankfiliale / Handel

am Bankschalter nicht verfügbar; mit Girocard / App in zahlreichen Supermärkten kostenlos Bargeld abheben

Bargeldeinzahlung

7,50 € (für Einzahlungen bis einschließlich 5.000 € über die ReiseBank; für Beträge darüber: 15 €. Alternativ 1,75 % des Einzahlungsbetrags in über 12.000 Partnergeschäfte bis zu 999 € täglich.)

Bonus

75 €

Bonusbedingungen

Bedingung: - Neukunden erhalten aktuell 75 € exklusiven Bonus, wenn sie ihr bisheriges Girokonto automatisiert über den digitalen CHECK24 Kontoumzug umziehen und kündigen. - Die Aktion gilt nur, wenn die Schließung des alten Kontos innerhalb der ersten 90 Tage nach Antragsstellung automatisiert über den digitalen CHECK24 Kontoumzug in Auftrag gegeben wird. - Der Kontoumzug muss mittels Online Banking Login Ihres alten Girokontos erfolgen. - Zugang zum Kontoumzug erhalten Sie nach erfolgreicher Kontoeröffnung in der C24 Bank App. - Das Angebot gilt ab dem 01.12.2023 für Ihr erstes C24 Bank Girokonto oder wenn Sie in den letzten 12 Monaten kein Girokonto bei der C24 Bank hatten. Ausschluss: - Der manuelle Kontoumzug ohne Online Banking Login ist nicht bonusberechtigt. Auszahlung: - Die Auszahlung erfolgt spätestens 4 Wochen nach Beauftragung der Kontoschließung auf Ihr neues C24 Bank Konto.

Cashback

0,05% - 2,5%

Cashback-Programm

Bis zu 1200 € Cashback bei Kartennutzung: Durch die Nutzung der C24 Mastercard können Sie CHECK24 Punkte sammeln und sich diese als Cashback auszahlen lassen. Bis zu 100 € monatlicher Cashback (10.000 CHECK24 Punkte) möglich basierend auf Ihren Kartenumsätzen (bis zu 1200 € jährlich). Der Basis-Cashback beträgt 0,05% des Einkaufswertes, d.h. für 20 € Umsatz beträgt der Basis-Cashback 0,01€ bzw. 1 CHECK24 Punkt. Bei der Berechnung des Cashbacks wird auf volle Centbeträge mathematisch gerundet. Der kleinste mögliche Cashback beträgt 0,01 € bzw. 1 CHECK24 Punkt. Bei Käufen über Aktions-Partner (z.B. Netflix) gibt es einen Aktions-Cashback von bis zu 2,5%. Bei CHECK24 Shopping erhalten Sie 2% Cashback. Es sind max. 100 € (10.000 CHECK24 Punkte) pro Monat an Cashback möglich.

Habenzins

1,00% pro Jahr (Neu- und Bestandskunden profitieren von 1% Zinsen p.a. auf ihr Tagesgeldpocket auf bis zu 100.000 €. Zudem erhalten Kunden 1% Zinsen p.a. auf bis zu 50.000 € direkt auf das Girokontoguthaben. Für die Verzinsung ist kein zusätzliches Tagesgeldkonto oder Pocket erforderlich. Für das Pocket erhalten Kunden 1% Zinsen p.a. auf bis zu 5.000 €.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB).

Service Information

Die C24 Bank nimmt nicht am europäischen Bezahlsystem "Wero" teil.
Ihr Antrag bei der C24 Bank ist 30 Tage lang gültig. Sollten Sie bis dahin den Prozess in der App nicht vervollständigt haben, können Sie einen erneuten Antrag unverbindlich stellen.

Bankendetails

Anschrift: C24 Bank Neue Mainzer Straße 14-18 60311 Frankfurt am Main BIC: DEFFDEFFXXX

ING Girokonto

ING

/kredit/assets/images/recommendation/smiley_best.svg 94% Weiterempfehlung

1,2
Kontonote
sehr gut
Grade frame grey
200 € Neukundenbonus
4% Tagesgeldzins für 4 Monate
kostenlos euroweit abheben
3 Monate kostenlose girocard
0 €
9,39%
49.750
4,52/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente
Testberichte

Konto

Kontozugriff Online, App, Telefon
8 / 10
Banking App 4,7/5 (Apple); 4,5/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen wenig
1 / 3
Dispo 9,39% pro Jahr
3 / 5

Karte

Girocard 1,49 € mtl.
3 / 8
Debitkarte kostenlos (inkl. Partnerkarte)
8 / 8
Kreditkarte nicht verfügbar
0 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
14 / 14
Bargeldauszahlung Ausland euroweit
3 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe 200 €
4 / 4
Bonusbedingungen andere Bedingungen
2 / 3
Habenzins 4,0% pro Jahr
4 / 4

Nachhaltigkeit

Nachhaltigkeit Bank mit Nachhaltigkeitsaktivität
1 / 2

Zufriedenheit

Kundenbewertungen 4,5 von 5 Sternen
21 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,7/5 (Apple); 4,5/5 (Google)

Online-Banking (Sicherheitsverfahren)

Freigabe per App, photoTAN

Persönliches Beratungsangebot

Kundenservice vorhanden, aber keine persönliche Beratung

Sonderleistungen

Fotoüberweisung, Kleingeld Plus
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/disabled.webp

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Girocard: 500 ING Automaten (Abhebehäufigkeit: unlimitiert)
Debitkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: unlimitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: euroweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Wertpapierdepot
Sparpläne
Vermögensverwaltung
Geldanlage (z.B. Tages-, Festgeld)
Kredit
Baufinanzierung

Monatliche Kontoführung

0 € (0 € bei einem Geldeingang durch Lohn, Gehalt, Rente, Pension, Kindergeld, staatliche Zahlungen oder anderen Überweisungen von insgesamt mind. 1.000 € im Kalendermonat oder wenn Sie unter 28 Jahre alt sind, sonst 4,90 € ab dem 3. Monat nach Kontoeröffnung. Eigene Überträge, z.B. Bareinzahlungen oder Überweisungen von Konten der ING mit identischen Kontoinhabenden zählen nicht als Geldeingang.)

Dispozins

9,39% pro Jahr

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

1,49 € pro Monat (optional in der Strecke auswählbar; die ersten 3 Monate kostenlos, danach 1,49 € pro Monat.), Partnerkarte: 1,49 € pro Monat (optional in der Strecke auswählbar)

Ausgabe einer Debitkarte

0 €, Partnerkarte: 0 €

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 2,2%

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (in Deutschland an allen Automaten der ING ab 50 €)
Debitkarte: 0 € (in Deutschland und euroweit an allen Automaten mit VISA-Zeichen ab 50 €; unabhängig vom Betreiber)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: 5 €
Debitkarte: 2,2% des Umsatzes an Automaten mit VISA-Zeichen

Bargeldauszahlung in der Bankfiliale / Handel

in ReiseBank Filiale ab 5.000-25.000 € möglich, Kosten: 0,25% des Betrags mind. 19 €; in einigen Geschäften (z.B. ALDI Süd) mit der Girocard oder via die App kostenlos möglich

Bargeldeinzahlung

1% des Einzahlungsbetrags mind. 2,50 € an ING Einzahlungsautomaten mit der Girocard; Alternativ über die App im Supermarkt für 1,5% vom Einzahlungsbetrag oder in Filialen der ReiseBank für 7,50 € je 5.000 €

Bonus

200 €

Bonusbedingungen

Neukunden erhalten aktuell 200 € Neukundenbonus. 200 € Bonus Bedingungen: - Neukunden, die zwischen dem 02.11.2026 und 30.11.2026 ihr erstes Girokonto oder Girokonto Future bei der ING beantragen, erhalten bei Erfüllung der folgenden Voraussetzungen 200 € Bonus. - Die Einwilligung zu „Tipps für Sie persönlich“ kann direkt im Online-Kontoeröffnungsantrag oder nachträglich in der ING App oder im Online-Banking erteilt werden. Sie muss spätestens innerhalb von vier Wochen nach Kontoeröffnung vorliegen, sofern sie nicht bereits erteilt wurde. - Die Einwilligung muss bis zur Prämienauszahlung bestehen bleiben und darf vorher nicht widerrufen werden. - Mindestens ein Login mit den eigenen Zugangsdaten in die ING App ist erforderlich. Bei Gemeinschaftskonten gilt dies für jeden Kontoinhabenden. - In den ersten vier Monaten nach Kontoeröffnung müssen zwei aufeinanderfolgende monatliche Geldeingänge erfolgen. - Ab 28 Jahren: mindestens 1.000 € monatlich, auch in Teilbeträgen. Dies gilt auch bei Gemeinschaftskonten. - Unter 28 Jahren: mindestens 700 € monatlich, auch in Teilbeträgen. Dies gilt auch bei Gemeinschaftskonten mit einem Kontoinhabenden unter 28 Jahren. - Als Geldeingang zählen z. B. Lohn, Gehalt, Pension, Kindergeld oder BAföG. - Nicht anerkannt werden eigene Überträge, z. B. Bareinzahlungen oder Überweisungen von Konten der ING, Umsätze aus Wertpapieren oder Gutschriften von Rücklastschriften. Ausschluss: - Keine Teilnahme, wenn in den letzten zwölf Monaten bereits ein Girokonto oder Girokonto Future bei der ING bestanden hat. - Keine Prämie für das Girokonto Junior. - Die Aktivierung der Nachhaltigkeits-Erweiterung Girokonto Future auf einem bestehenden Konto ist nicht prämienberechtigt. Auszahlung: - Die Gutschrift von 200 € erfolgt ca. sieben Werktage nach Erfüllung aller Teilnahmebedingungen. - Die Auszahlung erfolgt auf das verzinste Tagesgeldkonto der ING. Falls noch keines vorhanden ist, wird es zusätzlich kostenlos eröffnet. - Maßgeblich ist der Tag der Beantragung des Kontos, auch wenn die Legitimierung oder Kontoeröffnung verzögert erfolgt. - Die Prämie ist steuerfrei, wenn die sonstigen Einkünfte gemäß § 22 Nr. 3 EStG einschließlich dieser Prämie im Kalenderjahr unter 256 € liegen.

Cashback

0% - 15%

Cashback-Programm

Wer sein ING Girokonto nutzt, kann sich mit dem Cashback-Service der ING bei über 800 Online-Shops Geld zurückholen. Kunden können direkt über das Online-Banking auf das Shopping-Portal zugreifen und sich das gesparte Geld auf ihr ING Girokonto überweisen lassen. Für Umsätze außerhalb dieser Online-Shops erhalten Sie keinen Cashback.

Habenzins

4,00% pro Jahr (Neukunden schließen mit dem Girokonto in einem Schritt ebenfalls ein kostenloses Tagesgeldkonto ab. Dabei gewährt die Bank Tagesgeld-Neukunden auf dieses Konto 4% Zinsen p.a. für 4 Monate bis zu einem Guthaben von 250.000 €. Danach gilt der variable Zinssatz von aktuell 0,75% p.a.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB) + zusätzliche Absicherung durch den Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V..

Service Information

Die ING nimmt am europäischen Bezahlsystem "Wero" teil.
Neuer Service "ING Bargeld": Über die App können Kunden mit dem Smartphone einen Barcode generieren und damit Geld an der Supermarktkasse ein- und auszahlen. Bargeldeinzahlungen via Smartphone kosten 1,5% vom Einzahlungsbetrag, Bargeldauszahlungen via Barcode sind kostenlos.

Bankendetails

Anschrift: ING-DiBa AG Theodor-Heuss-Allee 2 60486 Frankfurt am Main Deutschland BIC: INGDDEFFXXX
Beliebteste Bank 2026
Beliebteste Bank 2026€uro 05/2026
Deutschlands größte Direktbank ist zum 20. Mal in Folge Deutschlands beliebteste Bank geworden. In der Umfrage des Wirtschaftsmagazins €uro (05/2026) erreicht die ING den Spitzenplatz in den zentralen Kategorien Gesamtzufriedenheit und Vertrauen in die eigene Hausbank.

comdirect Aktiv

comdirect

/kredit/assets/images/recommendation/smiley_good.svg 74% Weiterempfehlung

1,3
Kontonote
sehr gut
Grade frame grey
250 € Neukundenbonus
3,25% Tagesgeldzins für 6 Monate
kostenlos weltweit abheben
0 €
9,15%
49.750
3,9/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente
Testberichte

Konto

Kontozugriff Online, App, Telefon
8 / 10
Banking App 4,6/5 (Apple); 4,3/5 (Google)
9 / 10
Beratungsangebot Ansprechpartner
3 / 3
Sonderleistungen mittel
2 / 3
Dispo 9,15% pro Jahr
3 / 5

Karte

Girocard kostenlos mit Bedingungen
5 / 8
Debitkarte kostenlos (Partnerkarte kostenpflichtig)
7 / 8
Kreditkarte kostenlos mit Bedingungen
4 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
14 / 14
Bargeldauszahlung Ausland weltweit limitiert
3 / 4
Bargeldeinzahlung kostenlos mit Bedingungen
1 / 2

Bonus

Bonushöhe 250 €
4 / 4
Bonusbedingungen andere Bedingungen
2 / 3
Habenzins 3,25% pro Jahr
4 / 4

Nachhaltigkeit

Nachhaltigkeit Keine Aktivität
0 / 2

Zufriedenheit

Kundenbewertungen 3,9 von 5 Sternen
8 / 30

Kontozugriff

Online
Telefon
App
0 Filialen

Banking App

4,6/5 (Apple); 4,3/5 (Google)

Online-Banking (Sicherheitsverfahren)

Mobile TAN, FinTS, pushTAN, photoTAN

Persönliches Beratungsangebot

verfügbar

Sonderleistungen

kostenloses Depot, Fotoüberweisung, Chat- und Sprachüberweisung, Kontodaten teilen per QR-Code, Bargeld Plus (ab 6,90€/Monat), Reise-Sorglos-Paket (ab 7,90€/Monat)
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/general.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Girocard: 4.500 Cash Group Automaten (Abhebehäufigkeit: unlimitiert)
Debitkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: limitiert)
Kreditkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: unlimitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: weltweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

bedingt kostenlos

Weitere Bankleistungen

Wertpapierdepot
Sparpläne
Fremdwährungen
Vermögensverwaltung
Geldanlage (z.B. Tages-, Festgeld)
Kredit
Baufinanzierung
Versicherungen

Monatliche Kontoführung

0 € (in den ersten 36 Monaten bedingungslos kostenlos, danach bei einem monatlichen Geldeingang von mindestens 700 €, bei drei Zahlungen über Apple oder Google Pay pro Monat oder wenn Sie unter 28 Jahre alt und Student, Schüler, Auszubildender oder Praktikant sind, sonst 4,90 € pro Monat)

Dispozins

9,15% pro Jahr

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

0 € (für die ersten 36 Monate kostenlos, danach wieder Standardkonditionen (1€ monatlich)), Partnerkarte: 1 € pro Monat

Ausgabe einer Debitkarte

0 €, Partnerkarte: 1 € pro Monat

Ausgabe einer Kreditkarte

ab 0 € (in den ersten 36 Monaten kostenlos, danach 1,90 € pro Monat“), Partnerkarte: ab 1 € pro Monat

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: nicht möglich
Debitkarte: 1,75%

Bargeldauszahlung an Geldautomaten

Girocard: 0 € (an allen Automaten der Commerzbank und Cash Group)
Debitkarte: 0 € (3 kostenlose Abhebungen pro Monat in Deutschland und weltweit an allen Automaten mit VISA-Zeichen, unabhängig vom Betreiber. Danach 4,90 € pro Abhebung)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: nicht möglich
Debitkarte: 0 € (3 kostenlose Abhebungen pro Monat an allen VISA-Automaten; Betreibergebühren möglich)

Bargeldauszahlung in der Bankfiliale / Handel

5,90 € (Mindestkosten, ansonsten 3% vom Umsatz)

Bargeldeinzahlung

0 € (3 mal pro Jahr kostenlos an allen Einzahlungsautomaten oder Kassen der Commerzbank, danach 4,90 €)

Bonus

250 €

Bonusbedingungen

Bedingung: - 250 Euro Prämie bei Erfüllung der Aktionsbedingungen. - Einwilligung in die Übermittlung werblicher Informationen der Commerzbank AG per E-Mail während der Kontoeröffnung. - Kein Widerruf dieser Einwilligung in den ersten 3 Monaten nach Kontoeröffnung. - Mindestens 5 Transaktionen über jeweils 25 Euro oder mehr innerhalb der ersten 3 Monate nach Kontoeröffnung (Überweisung, Ein- und Auszahlung, Zahlung per Lastschrift, Abheben am Geldautomaten). - Das neue Konto muss mindestens 12 Monate bestehen bleiben. - Das Angebot gilt nur für comdirect Neukundinnen und -kunden. - Vollständiger Eingang der Antragsdaten zur Kontoeröffnung bei comdirect bis 23.11.2026. - comdirect behält sich vor, das Angebot jederzeit zu modifizieren oder zu beenden. Ausschluss: - Keine Teilnahme für Personen, die in den letzten 6 Monaten vor Kontoeröffnung bereits Kundin oder Kunde von comdirect – eine Marke der Commerzbank AG waren. - Ausgeschlossen sind Kundinnen und Kunden, deren Konto und/oder Depot von einem Finanzdienstleister betreut wird. Auszahlung: - Gutschrift der 250 Euro Prämie im 4. Monat nach Kontoeröffnung auf dem neuen Girokonto, sofern die Aktionsbedingungen erfüllt sind. - Bei einer Kontolaufzeit von weniger als 12 Monaten behält sich comdirect eine Rückforderung der Prämie vor.

Habenzins

3,25% pro Jahr (Comdirect-Neukunden erhalten aktuell für die ersten 6 Monate 3,25 % Zinsen p. a. auf ihr Tagesgeld. Bestandskunden erhalten 0,75% Zinsen p.a. auf das Tagesgeld. Die Verzinsung setzt die Eröffnung eines eigenständigen Tagesgeldkontos voraus.)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB) + zusätzliche Absicherung durch den Einlagensicherungsfonds des Bundesverbandes deutscher Banken e.V.

Service Information

Die comdirect nimmt nicht am europäischen Bezahlsystem "Wero" teil.

Nachhaltigkeit

Bankendetails

Anschrift: comdirect – eine Marke der Commerzbank AG Pascalkehre 15 25451 Quickborn
Beste Bank und Beste Direktbank 2026
Beste Bank und Beste Direktbank 2026€uro-Magazin 05/2026
Im Auftrag von €uro hat das Hamburger Analyseunternehmen SWI (Sozialwissenschaftliches Institut) zwischen Januar und März 2026 wieder insgesamt 36 in Deutschland tätige Geldinstitute bundesweit untersucht. comdirect gewinnt die Auszeichnung als Beste Bank sowie als Beste Direktbank bereits zum 9. Mal in Folge beim €uro-Bankentest. Weitere Infos siehe Qualitätscheck für Banken: Der Test - BÖRSE ONLINE oder in der Print-Ausgabe 05/2026 des €uro-Magazins.

DKB - Dt. Kreditbank Girokonto

DKB - Dt. Kreditbank

/kredit/assets/images/recommendation/smiley_best.svg 92% Weiterempfehlung

1,3
Kontonote
sehr gut
Grade frame grey
4% Tagesgeldzins für 4 Monate
kostenlos weltweit abheben
0 €
9,06%
49.750
4,42/5
Kontonote
Leistung
Gebühren
Bonus & Habenzins
Bankeninformationen & Dokumente
Testberichte

Konto

Kontozugriff Online, App, Filiale, Telefon
10 / 10
Banking App 4,6/5 (Apple); 4,6/5 (Google)
9 / 10
Beratungsangebot Kundenservice
1 / 3
Sonderleistungen wenig
1 / 3
Dispo 9,06% pro Jahr
3 / 5

Karte

Girocard 0,99 € mtl.
3 / 8
Debitkarte kostenlos (ohne Partnerkarte)
6 / 8
Kreditkarte 2,49 € mtl.
2 / 8
Mobiles Bezahlen Google Pay & Apple Pay
8 / 8

Bargeld

Bargeldverfügbarkeit Inland 49.750 Automaten
14 / 14
Bargeldauszahlung Ausland weltweit
4 / 4
Bargeldeinzahlung kostenpflichtig
0 / 2

Bonus

Bonushöhe kein Bonus
0 / 4
Bonusbedingungen kein Bonus
0 / 3
Habenzins 4,0% pro Jahr
4 / 4

Nachhaltigkeit

Nachhaltigkeit Bank mit Nachhaltigkeitsaktivität
1 / 2

Zufriedenheit

Kundenbewertungen 4,4 von 5 Sternen
19 / 30

Kontozugriff

Online
Telefon
App
26 Filialen

Banking App

4,6/5 (Apple); 4,6/5 (Google)

Online-Banking (Sicherheitsverfahren)

Freigabe per App, chipTAN

Persönliches Beratungsangebot

Kundenservice bei Fragen über Telefon, aber keine persönliche Beratung für Privatpersonen

Sonderleistungen

Card Control (Einsatzmöglichkeiten der Karte selbst steuern), Exklusive Vorteilsangebote, Fotoüberweisung, click to pay
Girocard https://finanzen.check24.de/girokonto-produkte/img/cards/v-pay.png
Debitkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png
Kreditkarte https://finanzen.check24.de/girokonto-produkte/img/cards/visa.png

Mobiles Bezahlen

https://finanzen.check24.de/girokonto-produkte/img/payment-apps/apple-pay.png
https://finanzen.check24.de/girokonto-produkte/img/payment-apps/google-pay.png

Kostenlose Bargeldverfügbarkeit in Deutschland

Debitkarte: 49.750 Automaten mit VISA Zeichen (Abhebehäufigkeit: unlimitiert)

Kostenlose Bargeldverfügbarkeit im Ausland

Debitkarte: weltweit

Bargeld im Handel

verfügbar

Bargeldeinzahlung

kostenpflichtig

Weitere Bankleistungen

Wertpapierdepot
Sparpläne
Vermögensverwaltung
Geldanlage (z.B. Tages-, Festgeld)
Kredit
Baufinanzierung

Monatliche Kontoführung

0 € (0 € bei einem Mindestgeldeingang von 700 € im Kalendermonat oder wenn Sie unter 28 Jahre alt sind, sonst 4,50 € ab dem 3. Monat nach Kontoeröffnung)

Dispozins

9,06% pro Jahr (in den ersten 3 Monaten und darüber hinaus für Aktivkunden (d.h. bei einem monatlichen Geldeingang von mind. 700 €), ansonsten 9,66%)

Buchungen (Echtzeitüberweisung, Dauerauftrag, Lastschrift)

0 € / 0 € / 0 €

Ausgabe einer Girocard

0,99 € pro Monat (nachträglich bei der Bank beantragbar), Partnerkarte: keine Partnerkarte verfügbar

Ausgabe einer Debitkarte

0 €, Partnerkarte: keine Partnerkarte verfügbar

Ausgabe einer Kreditkarte

ab 2,49 € pro Monat (nachträglich bei der Bank beantragbar), Partnerkarte: keine Partnerkarte verfügbar

Einsatz der Karten zum Bezahlen in Fremdwährung

Girocard: 2,2%
Debitkarte: 0% (Mit Aktivstatus; sonst 2,20%)

Bargeldauszahlung an Geldautomaten

Girocard: 10 € (Mindestkosten, sonst 1,00% vom Umsatz)
Debitkarte: 0 € (in Deutschland und euroweit an allen Automaten mit VISA-Zeichen. Mindestabhebebetrag 50 € pro Abhebung. Maximalbetrag 1.000 € pro Tag)

Bargeldauszahlung an fremden Geldautomaten in Fremdwährung

Girocard: 10 € (Mindestkosten, sonst 1,00% vom Umsatz)
Debitkarte: 0 € (an allen Automaten mit VISA-Zeichen mit Aktivstatus. 2,20 % Währungsumrechnungsentgelt vom Betrag. Mindestabhebebetrag 50 € pro Abhebung. Maximalbetrag 1.000 € pro Tag. Betreibergebühren möglich)

Bargeldauszahlung in der Bankfiliale / Handel

am Bankschalter nicht verfügbar; im Supermarkt mit der Girocard kostenlos möglich

Bargeldeinzahlung

Über Filialen der ReiseBank möglich – bis max. 25.000 €; Kosten: 9,90 € bis 999,99 €, ab 1.000 € 1 % vom Betrag, mind. 12 €.

Bonus

--

Habenzins

4,00% pro Jahr (Neu- und Bestandskunden erhalten ab dem 01.11.2026 für 4 Monate 4% Zinsen p.a. auf Neugeld bis 100.000 €. Voraussetzung ist, dass das Geld vom 06. bis 20.10.2026 von einer anderen Bank auf Ihr DKB-Tagesgeldkonto eingeht und sowohl Ihr Tagesgeldguthaben als auch Ihr Gesamtguthaben bei der DKB erhöht. Für sonstiges Guthaben und nach Ablauf des Aktionszeitraums gilt der variable Zinssatz von derzeit 1% p.a. Die Verzinsung setzt ein eigenständiges Tagesgeldkonto voraus (ausgenommen „DKB VISA Tagesgeld“).)

Einlagensicherung

Gesetzliche Einlagensicherung bis 100.000 Euro abgedeckt durch die Entschädigungseinrichtung deutscher Banken GmbH (EdB) + zusätzliche Absicherung durch den Einlagensicherungsfonds des Bundesverbandes Öffentlicher Banken Deutschlands.

Service Information

Die Deutsche Kreditbank (DKB) nimmt nicht am europäischen Bezahlsystem "Wero" teil.

Nachhaltigkeit

Die DKB finanziert Vorhaben in den Bereichen Wind- und Solarenergie. Ihr Geschäftsvolumen für Erneuerbare-Energien-Anlagen in Deutschland beträgt knapp 20 Mrd. € (Stand: 31.12.2025).

Bankendetails

Anschrift: Deutsche Kreditbank AG Heidestraße 26 – 28 10557 Berlin BIC: BYLADEM1001
DKB-Cash als „Bestes Girokonto“ ausgezeichnet
DKB-Cash als „Bestes Girokonto“ ausgezeichnetHandelsblatt 02.2019
Erneut belegt die DKB den ersten Platz im Vergleich der kostenloses Gehaltskonten. Die Experten der FMH-Finanzberatung untersuchten zahlreichen Kontomodelle. Unser DKB-Cash überzeugte durch die kostenloses Kontoführung, niedrigen Dispozinsen, kostenfreie Bargeldversorgung sowie der kostenlose Kreditkarte.
Testsieger Girokonto
Testsieger GirokontoFocus Money 11.2021
Im FOCUS-MONEY-Kontentest wird ermittelt, welche Banken den besten Mix aus attraktiven Konditionen bei Gebühren und Dispozinsen und üppiger Ausstattung mit Giro- und Kreditkarte sowie Zusatzleistungen haben. Dabei wurde das kostenlose Girokonto der DKB als Testsieger ausgezeichnet.

So testen unsere Experten

Viele Girokonten – unterschiedliche Gebühren, Leistungen und Bedingungen. Wir bringen Klarheit für Sie.

Unsere CHECK24 Experten analysieren die unterschiedlichen Modelle anhand eines klaren Bewertungssystems.
Dabei kombinieren sie objektive Leistungsdaten der Banken mit tausenden echten Kundenerfahrungen.

Bewertet werden:

  • das Kontoangebot mit Art des Kontozugriffs, der zugehörigen Banking-App, Beratungsangebote und Höhe des Dispos
  • Kartenangebote und ihre Kosten wie kostenlose Partnerkarten oder Kreditkarten
  • Bargeldverfügbarkeit im In- und Ausland sowie Bargeldeinzahlungen
  • Boni oder Habenzinsen für Guthaben auf dem Girokonto
  • Nachhaltigkeit
  • Nutzerbewertungen & Zufriedenheit

Das Ergebnis: Eine transparente Gesamtnote, die Ihnen die Suche nach dem passenden Konto deutlich erleichtert.

Sie können die Ergebnisse jederzeit so sortieren, wie es für Sie passt: nach Preis-Leistung, Beliebtheit oder der reinen Leistung.

  • Die Sortierung nach Preis-Leistung erfolgt nach aufsteigender Kontoführungsgebühr der Angebote abhängig davon, was Sie als regelmäßigen Zahlungseingang angegeben haben.
  • Die Anordnung nach Beliebtheit wird sowohl durch die Attraktivität der Produktleistungen als auch durch die Anträge früherer Kunden bestimmt. Besonders beliebte Produkte erscheinen weiter oben. 
  • Die Sortierung nach der Leistung erfolgt nach der Gesamtnote, die sich aus der Auswertung der wichtigsten Produktleistungen und den Kundenbewertungen ergibt.

Die Sortierungen werden sorgfältig durch die CHECK24-Experten geprüft und können von den Banken nur durch ein verbessertes Produkt positiv beeinflusst werden. CHECK24 erhält eine Provision von der entsprechenden Bank, wenn ein Angebot nach dem Vergleich abgeschlossen wird. Als Kunde ist der gesamte Service von CHECK24 für Sie kostenlos.

Warum Sie unserem ausgezeichneten Vergleich vertrauen können

CHECK24 wurde bereits mehrfach für seine Benutzerfreundlichkeit, Kompetenz und Servicequalität ausgezeichnet. Unser Girokonto-Vergleich basiert auf klaren Bewertungskriterien, echten Kundenerfahrungen und unabhängigen Expertenanalysen.

So sehen Sie sofort, welche Girokonten wirklich zu empfehlen sind – fair, verständlich und transparent bewertet.

Hier finden Sie alle Auszeichnungen

4,9/5 9.913 Bewertungen
„Bin voll und ganz zufrieden , hat alles reibungslos gepasst‟ 11/2026
Author image

Einfacher Kontowechselservice

Egal, ob Sie ein bestehendes Konto umziehen oder nur einzelne Buchungen über ein neues Gemeinschaftskonto abwickeln möchten – haben beide Kontoinhaber dem Wechsel zugestimmt, profitieren Sie beim Kontoumzug von CHECK24 von der 100 % Sorglos-Garantie: Wir garantieren Ihnen einen reibungslosen Kontoumzug.

Was ist ein Gemeinschaftskonto?

  • Ein Gemeinschaftskonto ermöglicht es, zwei Personen gemeinsame Einnahmen und Ausgaben über ein Konto abzuwickeln. Alle Inhaber verfügen gleichermaßen über das Guthaben, haften jedoch für Überziehungen gemeinsam. Beachten Sie Ihre Rechte und Pflichten.
  • Kontogebühren, eine zweite Bankkarte und die Voraussetzungen zur Eröffnung sind wichtige Auswahlkriterien für Paare oder WGs. Der Abschnitt "Welche Bank ist die beste für ein Gemeinschaftskonto?" hilft Ihnen, passende Angebote zu finden.
  • Konto für eine Wohngemeinschaft gesucht? Prüfen Sie, wie viele Kontoinhaber die Bank zulässt. Für größere WGs können auch Kontovollmachten oder geteilte Unterkonten infrage kommen.

Zuletzt überarbeitet von:
Anna Molder, Online Redakteurin Finanzen bei CHECK24

Worauf muss ich bei einem Gemeinschaftskonto achten?

Wer die nachfolgenden Punkte schon vor dem Abschluss bedenkt, kann von der einfachen gemeinsamen Verwaltung von Einnahmen und Ausgaben im Alltag profitieren – ob als Paar, in einer Wohngemeinschaft, unter Verwandten oder Freunden.

  • Rechte und Pflichten: Wer darf über das Geld verfügen und wer haftet bei einer Überziehung?
  • Mögliche Steuern: Wann können Einzahlungen oder Guthabenzinsen steuerlich relevant sein?
  • Kontoauflösung: Wer muss der Kündigung zustimmen und wie wird das Guthaben aufgeteilt?
  • Todesfall: Was passiert mit dem Konto, wenn ein Kontoinhaber verstirbt?

Rechtliche Unterschiede beim Gemeinschaftskonto

Gemeinschaftskonten gibt es als Oder-Konto und als Und-Konto. Rechtlich unterscheiden sie sich vor allem darin, ob die Kontoinhaber einzeln oder nur gemeinsam über das Guthaben verfügen dürfen.

  • Nach § 428 BGB sind die Inhaber eines Oder-Kontos gegenüber dem Kreditinstitut als Gesamtgläubiger berechtigt, sodass jeder Einzelne über das gesamte Guthaben verfügen kann.
  • Beim Und-Konto können die Inhaber nur gemeinschaftlich verfügen.

In der Praxis bieten die meisten Banken nur das Oder-Konto an. Nur wenige Banken stellen Und-Konten zur Verfügung, da diese für den täglichen Gebrauch unpraktisch sind und oft nur von Gruppen genutzt werden, die überwiegend Entscheidungen treffen, die alle absegnen müssen, wie zum Beispiel Erbengemeinschaften. 

Rechte und Pflichten

Bei einem Gemeinschaftskonto (hier: Oder-Konto), bei dem die Kontoinhaber dieselben Rechte haben, haben sie auch dieselben Pflichten:

  • Alle Kontoinhaber können über das Guthaben verfügen, Daueraufträge einrichten und Überweisungen tätigen.
  • Alle Kontoinhaber haften gesamtschuldnerisch für Kontoschulden, etwa aus einer Überziehung.
  • Das Guthaben auf dem Konto können alle gleichermaßen verwalten, unabhängig davon, wer wie viel eingezahlt hat.
  • Kontoauszüge stehen beiden – per App oder Onlinebanking – zur Verfügung.
  • Ist einer der beiden Kontoinhaber von einer Pfändung betroffen, betrifft dies das gesamte Guthaben.

Mögliche Steuern

Da das Guthaben in der Regel zu gleichen Teilen allen Kontoinhabern zugeordnet wird, unabhängig davon, wer wie viel eingezahlt hat, kann das Finanzamt dies unter Umständen als Schenkung werten:

  • Wenn eine Person deutlich mehr Geld auf das Gemeinschaftskonto einzahlt als die andere und der Steuerfreibetrag für Schenkungen überschritten wird, kann das Finanzamt darauf Steuern erheben.
  • Ein regelmäßiger und überwiegend gleich hoher Geldeingang von beiden Kontoinhabern ist normalerweise unproblematisch.
  • Mögliche Guthabenzinsen fallen allen Kontoinhabern anteilig zu und müssen ab dem geltenden Freibetrag (1.000€/2.000 € bei Ehepaaren und eingetragenen Lebenspartnern) entsprechend versteuert werden. Auf Erträge fällt eine Kapitalertragsteuer (Abgeltungsteuer) von 25 % zzgl. Solidaritätszuschlag und ggf. Kirchensteuer an.

Gemeinschaftskonto auflösen

Für die Auflösung eines Gemeinschaftskontos ist in der Regel die Zustimmung aller Kontoinhaber erforderlich.

Wie Sie die Kündigung einreichen, erfahren Sie bei Ihrer Bank. Gehen Sie dabei wie folgt vor:

  1. Laufende Zahlungen umstellen: Leiten Sie Geldeingänge, Daueraufträge und Lastschriften auf andere Konten um. Sichern Sie wichtige Kontoauszüge.
  2. Guthaben und Schulden klären: Grundsätzlich steht das Guthaben nach § 430 BGB beiden Kontoinhabern je zur Hälfte zu, sofern keine andere Regelung gilt. Klären Sie die Aufteilung, berücksichtigen Sie noch ausstehende Abbuchungen und gleichen Sie eine mögliche Überziehung aus.
  3. Gemeinsam kündigen: Holen Sie die erforderlichen Zustimmungen ein und geben Sie der Bank ein Konto für die abschließende Abrechnung an.
  4. Auflösung bestätigen lassen: Bitten Sie um eine Bestätigung mit dem Schließungsdatum und prüfen Sie die Abschlussabrechnung.

Beispiel bei einer Trennung: Ein Paar hat bisher Kosten wie Miete und Strom über das Gemeinschaftskonto bezahlt. Beide lassen noch offene Rechnungen abbuchen, teilen das restliche Guthaben nach ihrer Vereinbarung auf und kündigen anschließend gemeinsam.

Ob Sie das Gemeinschaftskonto stattdessen in ein Einzelkonto umwandeln können, hängt von Ihrer Bank ab. Bei manchen Banken ist dafür eine Neueröffnung erforderlich.

Todesfall

Stirbt ein Kontoinhaber, hängt der weitere Kontozugriff von der Kontoart ab. Die Erben treten grundsätzlich an die Stelle des Verstorbenen:

  • Oder-Konten: Der verbleibende Kontoinhaber kann grundsätzlich weiterhin allein verfügen. Die Erben (jeder Miterbe für sich) kann die Einzelverfügungsberechtigung jedoch widerrufen.
  • Und-Konten: Der verbleibende Kontoinhaber kann grundsätzlich nur gemeinsam mit den Erben verfügen. Eine automatische, dauerhafte Sperrung folgt aus dem Todesfall nicht.

Kontozugriff bedeutet nicht, dass dem verbleibenden Kontoinhaber das gesamte Guthaben gehört. Der Anteil des Verstorbenen fällt nach §1922 BGB in den Nachlass. Wie hoch dieser ist, hängt von den Vereinbarungen und den tatsächlichen Verhältnissen zwischen den Kontoinhabern ab. Unverheiratete Partner erhalten allein durch das Gemeinschaftskonto kein Erbrecht.

Die ersten Schritte:

  1. Zunächst sollte die Bank über den Todesfall informiert und die Sterbeurkunde vorgelegt werden.
  2. Anschließend sind laufende Zahlungen zu prüfen und die erforderlichen Unterlagen mit der Bank abzuklären. Die Erben müssen ihre Berechtigung nachweisen, etwa durch einen Erbschein oder ein eröffnetes Testament.
  3. Danach lässt sich mit der Bank und den Erben klären, wie das Guthaben aufgeteilt und das Konto weitergeführt oder aufgelöst wird.
💡 CHECK24 Tipp

Bei diesen Fragen hilft Fachberatung

Bei einem Gemeinschaftskonto kann je nach Situation unterschiedliche Unterstützung sinnvoll sein:

  • Größere einseitige Einzahlungen: Eine Steuerberatung kann klären, ob eine Schenkung vorliegt und welche steuerlichen Folgen entstehen.
  • Streit über das Guthaben: Eine anwaltliche Beratung hilft, Ansprüche auf das Geld und dessen Aufteilung zu klären.
  • Erbfall: Fachleute für Erbrecht unterstützen bei Fragen zu Erbansprüchen und Verfügungsrechten. Bei möglichen Fragen zur Erbschaftssteuer hilft eine Steuerberatung.
Thumbnail

Tipps fürs gemeinsame Konto

Damit Sie Ihre gemeinsame finanzielle Situation, sowie Einnahmen und Ausgaben im Blick haben und bestmöglich verwalten können, bietet das Gemeinschaftskonto die ideale Basis.

Damit das gemeinsame Konto eine echte Bereicherung wird, gehören vor allem gute Absprachen und klare Kommunikation zu den Voraussetzungen. 

Alles Wichtige dazu sehen Sie zusammengefasst im Video.

Author image

Persönliche Expertenberatung

Fragen rund um das Thema Girokonto? Unsere Experten beraten Sie gerne unverbindlich und kostenlos per Telefon oder E-Mail.

📞  089 – 24 24 11 12 
Montag – Freitag von 8 – 20 Uhr

✉️  girokonto@check24.de

Unsere Girokontoexperten sind in mehreren Sprachen für Sie da:
🇩🇪 Deutsch, 🇺🇸 Englisch & 🇹🇷 Türkisch

Was sind die Vorteile und Nachteile eines Gemeinschaftskontos?

Author image

Vorteile

  • Gemeinsames Budget: Beide zahlen monatlich einen vereinbarten Betrag für Miete, Strom und Einkäufe ein. Ihre persönlichen Konten können sie daneben behalten.
  • Übersicht über Kontobewegungen: Beide können nachvollziehen, welche gemeinsamen Rechnungen bereits bezahlt wurden und wie viel Haushaltsgeld noch verfügbar ist.
  • Einfache Verwaltung im Alltag: Über eigene Banking-Zugänge können beim Oder-Konto beide unabhängig handeln – beispielsweise einen Dauerauftrag für die Miete einrichten oder eine Stromnachzahlung überweisen.
  • Eigene Bankkarten für beide: Je nach Angebot erhalten beide eine eigene Karte und können damit etwa den Wocheneinkauf oder gemeinsame Anschaffungen bezahlen. Ob beide Karten kostenlos enthalten sind, hängt vom Kontomodell ab.
Author image

Nachteile

  • Absprachen und Vertrauensverhältnis erforderlich: Beim Oder-Konto kann jeder ohne Zustimmung des anderen Geld ausgeben oder abheben. 
  • Gemeinsame Haftung für Schulden: Bei einer Überziehung kann die Bank grundsätzlich von jedem Kontoinhaber den gesamten offenen Betrag verlangen, unabhängig davon, wer das Minus verursacht hat.
  • Erschwerter Zahlungsverkehr bei Streit oder Pfändung: Wird die Einzelverfügungsberechtigung widerrufen, sind Zahlungen nur noch gemeinsam möglich. Eine Pfändung gegen einen Inhaber kann auch das Gemeinschaftskonto betreffen und den Zugriff auf das Guthaben einschränken.
  • Steuerliche Fragen möglich: Einzahlungen können je nach Vereinbarung und tatsächlicher Nutzung unter die Schenkungssteuer fallen. Auch Guthabenzinsen können steuerpflichtig sein.
Author image

„Mit einem Gemeinschaftskonto können Paare oder Wohngemeinschaften gemeinsame Kosten bequem teilen. Jeder Kontoinhaber erhält eine eigene Karte zum Bezahlen und Geldabheben sowie einen eigenen Zugang zum Online-Banking.“

Maximilian Pfrang
Girokonto-Experte bei CHECK24

Ich helfe Ihnen gerne weiter – in Deutsch 🇩🇪 oder Englisch 🇺🇸

Welche Bank ist die beste für ein Gemeinschaftskonto?

Bevor Sie ein Gemeinschaftskonto eröffnen, sollten Sie überlegen, welcher Bankentyp am besten zu Ihren gemeinsamen Bedürfnissen passt. Die CHECK24 Finanzredaktion ordnet im folgenden Abschnitt Gemeinschaftskonten nach dem Bedarf Ihres Haushalts ein. Regelmäßige Rechnungen, Einkäufe mit einer weiteren Karte oder gemeinsam verwaltete Budgets verlangen unterschiedliche Leistungen.

Die Empfehlungen unterscheiden deshalb Partnerkarten, geteilte Finanzverwaltung und Hilfen zur Haushaltsplanung und zeigen die zugehörigen Kostenstellen. 

Direktbank

Eine Direktbank passt in der Regel zu Haushalten, die Miete, Einkäufe und regelmäßige Rechnungen digital organisieren möchten. Persönliche Beratungstermine in einem Filialnetz gehören üblicherweise nicht zum Angebot. Für das Haushaltsbudget sind Zahlungseingangsvoraussetzungen, zusätzliche Karten und Kosten beim Einzahlen von Bargeld relevant.

ING Girokonto

Das ING Girokonto eignet sich besonders gut für Paare und Haushalte mit regelmäßigem Geldeingang. Bei Erfüllung der Eingangsvoraussetzung bleibt das Konto kostenlos und eine zweite Debit-Partnerkarte für gemeinsame Einkäufe ist ohne Aufpreis enthalten.

Es ist weniger ideal für:

  • Häufige Bareinzahlungen (hierfür fallen Einzahlungsgebühren an).
  • Gemeinsame Ausgaben in Fremdwährung (bei Kartenzahlungen im Ausland fällt ein Auslandseinsatzentgelt an).

Das PlusKonto der HypoVereinsbank ermöglicht kostenlose Bareinzahlungen am Schalter und Automaten. Für gemeinsame Kartenzahlungen in Fremdwährung ohne Zusatzgebühr ist das Smartkonto der C24 Bank besser geeignet.

comdirect Aktivkonto

Das Aktivkonto der comdirect eignet sich für Haushalte, die gemeinsame Ausgaben digital koordinieren und Bareinnahmen der Haushaltskasse einzahlen möchten. Dank eines jährlichen Freikontingents an Schaltern und Automaten sind Bareinzahlungen gebührenfrei möglich.

Es ist weniger ideal für:

  • Eine kostenfreie Partnerkarte (für zusätzliche Karten fallen laufende Gebühren an).
  • Kartenzahlungen in Fremdwährung (beim Auslandseinsatz wird ein Auslandseinsatzentgelt berechnet).

Wenn beide Partner eine gebührenfreie Debitkarte für Haushaltsausgaben wünschen, bietet das ING Girokonto eine kostenlose Partnerkarte. Für gemeinsame Ausgaben in Fremdwährung ist das Smartkonto der C24 Bank die passende Alternative.

Neobank

Eine Neobank richtet sich typischerweise an Menschen, die Haushaltsausgaben digital überblicken möchten. Je nach Angebot helfen Ausgabenanalysen oder Unterkonten beim Planen getrennter Budgets, Fragen lassen sich etwa per Chat oder Telefon klären. Persönliche Beratung vor Ort gehört in der Regel nicht dazu. Auch ohne Kontoführungsgebühr können zusätzliche Karten und Bargeldvorgänge die Haushaltskosten erhöhen.

Smartkonto (C24 Bank)

Das Smartkonto der C24 Bank passt zu Haushalten, die Haushaltsfinanzen flexibel über geteilte Konten organisieren und getrennte Budgets über Unterkonten führen möchten. Die Kontoführung ist ohne Mindesteingang kostenlos, und Kartenzahlungen in Fremdwährung sind gebührenfrei.

Es ist weniger ideal für:

  • Haushalte mit Bedarf an einer klassischen Partnerkarte (Partnerkarten werden nicht angeboten).
  • Häufige Bareinzahlungen in die Haushaltskasse (Einzahlungen sind stets kostenpflichtig).

Das ING Girokonto gleicht den Kartenbedarf mit einer enthaltenen Debit-Partnerkarte aus. Wer gemeinsame Bareinnahmen kostenlos einzahlen möchte, sollte sich das PlusKonto der HypoVereinsbank ansehen.

N26 Standard (N26 Bank)

Das Standardkonto der N26 Bank eignet sich für Haushalte, die gemeinsame Finanzen digital planen und Ausgaben per App transparent nachvollziehen möchten. Das Konto ist ohne Mindestgeldeingang kostenlos und ermöglicht gebührenfreie Debitkartenzahlungen in Fremdwährung.

Es ist weniger ideal für:

  • Eine Partnerkarte (Diese sind nicht verfügbar).
  • Bareinzahlungen (Sie verursachen prozentuale Gebühren).

Eine Debit-Partnerkarte ohne Aufpreis erhalten Sie beim ING Girokonto. Kostenlose Bargeldeinzahlungen am Schalter und Automaten bietet das PlusKonto der HypoVereinsbank.

Filialbank

Eine Filialbank passt typischerweise zu Haushalten, die digitale Zahlungen und persönliche Beratung verbinden möchten. Bargeldangebote können die Organisation einer Haushaltskasse erleichtern, ihr Umfang hängt vom Angebot ab. Laufende Kontokosten und Voraussetzungen für eine Befreiung gehören dabei ebenso zur Budgetplanung wie zusätzliche Karten.

HVB PlusKonto (HypoVereinsbank)

Das PlusKonto der HypoVereinsbank eignet sich für Haushalte, die gemeinsame Finanzen mit Vor-Ort-Beratung verwalten und eine Debit-Partnerkarte für den Alltag nutzen möchten. Bareinzahlungen für die Haushaltskasse sind am Schalter und Automaten kostenfrei.

Es ist weniger ideal für:

  • Schwankende Einnahmen (bei Nichterfüllung der Bedingungen und Programmteilnahme fallen Kontoführungsgebühren an).
  • Gemeinsame Ausgaben in Fremdwährung (für Kartenzahlungen im Ausland wird ein Auslandseinsatzentgelt berechnet).

Das Smartkonto der C24 Bank bietet dauerhaft gebührenfreie Kontoführung ohne Geldeingangsbedingungen und gleicht Fremdwährungsgebühren bei Kartenzahlungen aus.

AktivKonto (Deutsche Bank)

Das Aktivkonto der Deutschen Bank passt zu Haushalten, die Wert auf persönliche Filialberatung legen und eine Debit-Partnerkarte für gemeinsame Einkäufe nutzen möchten. Bareinzahlungen für die Haushaltskasse sind ebenfalls kostenfrei möglich.

Es ist weniger ideal für:

  • Haushalte, die monatliche Grundkosten vermeiden möchten (es fällt eine feste Kontoführungsgebühr an).
  • Kartenzahlungen in Fremdwährung (hierbei fällt ein Auslandseinsatzentgelt an).

Wenn Sie ein Gemeinschaftskonto ohne monatliche Kontogebühr und ohne Fremdwährungsentgelt suchen, ist das Smartkonto der C24 Bank oder das ING Girokonto die passendere Wahl.

Konditionsstand: 21.10.2026

Wie eröffnet man ein Gemeinschaftskonto?

Die Eröffnung eines Gemeinschaftskontos ähnelt der eines Einzelkontos, allerdings müssen beide Kontoinhaber den Antrag gemeinsam stellen. Die zwei Kontoinhaber geben ihre persönlichen Daten an und legitimieren sich mit einem gültigen Ausweisdokument.

Je nach Bank gelten unterschiedliche Voraussetzungen. Manche Anbieter verlangen, dass beide Kontoinhaber dieselbe Meldeadresse haben, andere ermöglichen ein Gemeinschaftskonto auch bei unterschiedlichen Wohnsitzen.

In den meisten Fällen wird das Gemeinschaftskonto direkt eröffnet. Wenige Banken bieten es jedoch nur als Ergänzung zu bereits bestehenden Einzelkonten an.

Symbol für CHECK24 Girokonto-Vergleich
Symbol für Online-Antrag
Symbol für Online-Legitimation

Konten vergleichen

Filter „Gemeinschaftskonto“ auswählen (mit oder ohne Bedingungen wie Gehaltseingänge) und Angebote miteinander vergleichen.

Online Antrag ausfüllen

Wichtigste Daten beider Personen korrekt und vollständig eingeben, um das Partnerkonto zu eröffnen.

Gemeinschaftskonto abschließen

Identität von beiden per PostIdent, VideoIdent, BankIdent oder eID bestätigen und je nach Bank Unterlagen unterschreiben.

Wie sicher ist ein Gemeinschaftskonto?

Für Gemeinschaftskonten gelten grundsätzlich dieselben technischen Schutzmaßnahmen und Regeln zur Einlagensicherung wie für Einzelkonten. 

Schutz bei einem Bankausfall

Die gesetzliche Einlagensicherung schützt Guthaben:

  • grundsätzlich bis zu 100.000 Euro pro Person und Bank,
  • bei zwei Kontoinhabern somit insgesamt bis zu 200.000 Euro,
  • wobei der jeweilige Anteil am Gemeinschaftskonto mit weiteren Einlagen derselben Person bei derselben Bank zusammengerechnet wird.

Einige Banken bieten über zusätzliche Sicherungssysteme einen weitergehenden Schutz. Dessen Umfang und Bedingungen unterscheiden sich.

Technische Sicherheit

Beim Online-Banking tragen folgende Maßnahmen zur Sicherheit bei:

  • Zwei-Faktor-Authentifizierung: Zwei unterschiedliche Merkmale werden kombiniert, etwa ein Passwort als Wissen und ein registriertes Smartphone als Besitz. Eine TAN oder Freigabe per App ist Teil des jeweiligen Verfahrens.
  • Verschlüsselte Datenübertragung: Sie schützt die zwischen Gerät und Bank übertragenen Informationen.
  • Eigene Zugangsdaten: Beide Kontoinhaber nutzen persönliche Zugänge und Freigabeverfahren.

Beide sollten außerdem:

  • Passwörter, PINs und TANs vertraulich behandeln, auch untereinander,
  • Geräte und Banking-Apps aktuell halten und eine Bildschirmsperre verwenden,
  • vor Zahlungsfreigaben Empfänger, IBAN und Betrag prüfen,
  • bei verdächtigen Umsätzen oder Geräteverlust sofort die Bank informieren und betroffene Zugänge beziehungsweise Karten sperren lassen.

Gibt es eine Alternative zum Gemeinschaftskonto?

Eine Alternative zum Gemeinschaftskonto ist ein Konto mit Vollmacht, wenn Sie gemeinsame Ausgaben verwalten möchten. Dabei bleibt das Konto ein Einzelkonto: Eine oder mehrere bevollmächtigte Personen dürfen im vereinbarten Umfang beispielsweise Rechnungen bezahlen, werden dadurch aber nicht zu Kontoinhabern und erhalten keine eigenen Ansprüche auf das Guthaben.

Je nach Bank können so auch mehr als zwei Personen das Konto nutzen. Sollen hingegen alle Beteiligten selbst Kontoinhaber sein, kommt ein Gemeinschaftskonto infrage.

Ob die Vollmacht für das Hauptkonto oder ein Unterkonto erteilt werden kann und welche Rechte sie umfasst, hängt von der Bank ab.

📖 CHECK24 Wissen

Shared Spaces – Was ist das?

Während Banken die Möglichkeit bieten, Kontovollmachten – auch über den Tod hinaus – zu erstellen, hat die Neobank N26 den Begriff "Shared Space" geprägt. Sie bietet bestimmten Kundengruppen die Möglichkeit, Unterkonten zum Hauptkonto zu erstellen. Zu diesen können, wie zu einer Chat-Gruppe, Personen eingeladen werden. Bei Annahme der Einladung können diese Geld einzahlen oder überweisen, den Space aber auch jederzeit eigenständig verlassen oder vom Kontoinhaber entfernt werden.

Wichtiger Unterschied zum Gemeinschaftskonto (auch im N26-Portfolio zu finden): Das Geld gehört rechtlich dem Eigentümer des Space.

Ähnliche Modelle bieten auch andere Neobanken wie zum Beispiel bunq. Voraussetzung ist immer, dass alle Beteiligten ihr Konto bei der jeweiligen Bank haben. Bei einer regulären Bevollmächtigung ist das nicht nötig.

Wann lohnt sich ein klassisches Gemeinschaftskonto?

Bei einem klassischen Gemeinschaftskonto sind beteiligte Personen gleichberechtigte Mitinhaber.

Entsprechend lohnt es sich für:

  • langfristige Nutzung
  • gemeinsame Haushalte
  • regelmäßige Einzahlungen zur Bestreitung von Ausgaben wie Miete, Strom, Einkauf

Wann lohnt sich ein Konto mit Vollmacht?

Bei einem Konto mit Vollmacht bleibt das Konto im Besitz eines einzelnen Inhabers, der anderen ein Nutzungsrecht erteilt.

Es lohnt sich für:

  • gemeinsame Projekte wie einen Urlaub
  • Wohngemeinschaften mit mehr als zwei Personen
  • bei Krankheit des Kontoinhabers, wenn dieser keine finanziellen Handlungen tätigen kann

Gemeinschaftskonto oder gemeinsames Girokonto/Shared Spaces?
Die Unterschiede auf einen Blick:

Gemeinschaftskonto Konto mit Vollmacht Geteiltes Unterkonto
Wer kann das
Konto nutzen?
i. d. R. 2 Personen mehrere Personen, je nach Geldinstitut Kontoinhaber und eingeladene Personen
Wer hat Zugriff auf
Guthaben und Dispo?
beide Kontoinhaber der Kontoinhaber und alle Bevollmächtigten der Inhaber und eingeladene Personen auf das Guthaben; kein Dispo bei Unterkonten
Wer kann eine
Girocard bekommen?
beide Kontoinhaber der Kontoinhaber und ggf. Bevollmächtigte, je nach Bank in der Regel keine Karten 
Wer haftet
für eine Überziehung?
beide Kontoinhaber der Kontoinhaber keine Überziehung möglich
Wer kann das Konto
eröffnen, umschreiben, kündigen?
beide Kontoinhaber der Kontoinhaber, Vertretung abhängig von der Vollmacht der Kontoinhaber
Wem gehört das Guthaben? beiden Kontoinhabern zu gleichen Teilen (sofern nicht anders geregelt) dem Kontoinhaber dem Kontoinhaber
Kann der Zugriff widerrufen werden? beim Oder-Konto die Einzelverfügungsberechtigung, nicht die Mitinhaberschaft ja, durch den Kontoinhaber ja, durch den Kontoinhaber
Brauchen alle ein eigenes Konto bei derselben Bank? je nach Anbieter nein in der Regel ja

Umfrage: Mehr einzelne als gemeinsame Konten

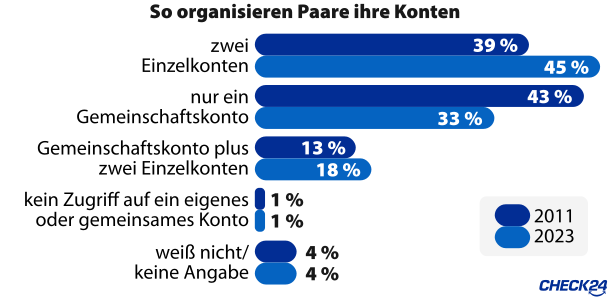
Der Trend geht zu mehr Unabhängigkeit. Das zeigen Umfragen im Auftrag der Postbank.

  • Hatten im Jahr 2011 noch 39 Prozent zwei einzelne Konten und 43 Prozent ein Gemeinschaftskonto, gaben 2023 mehr Personen an, sich mit zwei Einzelkonten zu organisieren.
  • 45 Prozent der Paare gaben 2023 an, zwei unabhängige Konten zu nutzen, 33 Prozent der Befragten haben ein Gemeinschaftskonto.
  • 18 Prozent setzen auf das Drei-Konten-Modell: Sie haben neben einem Gemeinschaftskonto jeweils ein einzelnes Konto. Im Jahr 2011 hatten nur 11 Prozent dieses Modell.
umfrage-ergebnisse-zur-organisation-von-konten-bei-paaren
Quelle: Postbank, 1.261 Befragte, die in einer Beziehung leben, YouGov (2023), 951 Befragte, die in einer Beziehung leben, TNS Emnid (2011), abgerufen am 01.04.2026

Ausgabe-Apps als Alternative

Neben einer Konto-Alternative gibt es auch spezielle Apps, die bei der Organisation von Ausgaben unterstützen. Die Beteiligten tragen jeweils ihre Posten ein und die App berechnet zu einem gewünschten Stichtag benötigte Ausgleichszahlungen.

Ein passendes Beispiel aus dem Alltag ist ein gemeinsamer Urlaub. Angenommen eine Person bezahlt die Unterkunft, eine andere das Essen. Die App verrechnet die Ausgaben und erleichtert die Abrechnung.

Langfristig gesehen bietet ein Gemeinschaftskonto mehr Transparenz. Die entsprechenden Apps erfordern ein hohes Maß an Disziplin und regelmäßige sowie korrekte Eintragungen.

💡 CHECK24 Tipp

Persönliche und gemeinsame Finanzen trennen

Eine Möglichkeit, gemeinsame Ausgaben zu organisieren, kann wie folgt aussehen: Beide behalten ihr persönliches Girokonto und führen zusätzlich ein Gemeinschaftskonto. Darüber bezahlen sie beispielsweise Miete und Strom während persönliche Ausgaben über die Einzelkonten laufen.

Legen Sie gemeinsam fest

  • Welche Zahlungen über das Gemeinschaftskonto abgewickelt werden,
  • wie viel jeder einzahlt – beispielsweise denselben Betrag oder einen Anteil entsprechend dem Einkommen,
  • wie verbleibendes Guthaben verwendet oder aufgeteilt wird.

So lassen sich persönliche und gemeinsame Ausgaben leichter auseinanderhalten. Allerdings müssen Sie insgesamt drei Konten verwalten und regelmäßige Einzahlungen organisieren.

Berücksichtigen Sie außerdem mögliche Kontoführungs- und Kartengebühren aller Konten sowie die jeweiligen Bedingungen für eine kostenlose Kontoführung.

Author image

„Verbraucher, die mit ihrem Partner ein Gemeinschaftskonto eröffnen, sollten ihr persönliches Girokonto behalten. Das Drei-Konten-Modell – bestehend aus einem Gemeinschaftskonto und zwei Einzelkonten – ist ein gängiges Modell für Paare. So können die beiden Kontoinhaber auch in Zukunft klar zwischen persönlichen und gemeinsamen Finanzen unterscheiden.“

Florian Reichert
Geschäftsführer Girokonto bei CHECK24

Häufige Fragen zum Gemeinschaftskonto

Kann man ein Gemeinschaftskonto umwandeln?

Sofern beide Parteien damit einverstanden sind, ist die Umwandlung eines bestehenden Gemeinschaftskontos in ein Einzelkonto bei den meisten Banken problemlos möglich.

Beide Kontoinhaber müssen der Umwandlung per Unterschrift zustimmen. Für viele Paare ist es bei einer Trennung jedoch einfacher, das Oder-Konto aufzulösen und zwei getrennte Girokonten zu eröffnen.

Ein Gemeinschaftskonto kann nicht in ein Pfändungsschutzkonto umgewandelt werden.

Warum kann ich kein Gemeinschaftskonto eröffnen?

Wenn die Eröffnung eines Gemeinschaftskontos nicht möglich ist, liegt das meist daran, dass die Bedingungen der Bank nicht erfüllt sind, zum Beispiel: 

  • Kontomodell: Das Angebot ist nicht als Gemeinschaftskonto vorgesehen oder lässt die gewünschte Zahl an Inhabern nicht zu.
  • Wohnadresse: Je nach Anbieter sind ein Wohnsitz in Deutschland und eine gemeinsame Adresse erforderlich.
  • Bonität: Die Antragsteller erfüllen die Kriterien der bankseitigen Prüfung nicht.

Es lohnt sich, vorab die Kriterien der Bank zu prüfen und verschiedene Anbieter über CHECK24 zu vergleichen. So erhöhen Sie die Chance, ein passendes Konto zu finden.

Wenn die Eröffnung weiterhin scheitert, kann ein gemeinsames Einzelkonto (eine Person als Inhaber, die andere mit Vollmacht) eine Übergangslösung sein – auch wenn dies nicht den gleichen rechtlichen Status wie ein echtes Gemeinschaftskonto hat.

Kann man Gehalt auf ein Gemeinschaftskonto überweisen?

Ja, das Gehalt kann auf ein Gemeinschaftskonto überwiesen werden, sofern der Arbeitnehmer Kontoinhaber des Gemeinschaftskontos ist. Das ist bei einem sogenannten Oder-Konto oder Und-Konto der Fall, da beide Kontoinhaber rechtlich Inhaber des Kontos sind.

Anders sieht es aus, wenn das Gehalt auf das Einzelkonto einer anderen Person überwiesen werden soll, etwa ausschließlich auf das Konto des Ehepartners. Viele Banken lehnen dies ab. Hintergrund sind die Vorgaben des Geldwäschegesetzes: Banken müssen prüfen, ob Zahlungseingänge dem Kontoinhaber tatsächlich zustehen und dürfen ungewöhnliche Zahlungsströme nicht unbeachtet lassen.

Ist ein Gemeinschaftskonto schlecht für die Schufa?

Ein Konto für zwei wird von der Schufa grundsätzlich wie jedes andere Girokonto behandelt. Die Eröffnung allein wirkt sich nicht negativ auf den Schufa-Score aus.

Relevant ist vielmehr, wie viele Girokonten oder Kreditkarten Sie innerhalb kurzer Zeit beantragen oder eröffnen. Nach dem Schufa-Score-Modell können viele Anfragen oder Abschlüsse innerhalb von zwölf Monaten die Bonität beeinträchtigen. Mehrere Anfragen innerhalb von 28 Tagen werden jedoch nur einmal gewertet, damit ein Kontovergleich keine mehrfachen Nachteile verursacht.

Umgekehrt können langjährig bestehende und ordentlich geführte Girokonten – auch Gemeinschaftskonten – sich positiv auf den Schufa-Score auswirken.

Entscheidend ist daher nicht die Kontoart, sondern ein verantwortungsvoller Umgang mit dem Konto.

Kann ich mit einem Gemeinschaftskonto auch Spaces nutzen?

Ja, bei einigen Banken ist das möglich. Ob ein Gemeinschaftskonto Spaces, Pockets oder Unterkonten unterstützt, hängt jedoch vom jeweiligen Anbieter ab. Mit solchen Funktionen lassen sich gemeinsame Rücklagen – etwa für Urlaub, Miete oder größere Anschaffungen – übersichtlich getrennt verwalten.

Im CHECK24 Girokontovergleich erkennen Sie bei den Produktdetails unter „Sonderleistungen“, ob ein Gemeinschaftskonto Unterkonten, Spaces oder ähnliche Budgetfunktionen bietet. So finden Sie schnell ein Konto, das zu Ihren gemeinsamen Finanzgewohnheiten passt.

Kann ein Gemeinschaftskonto einseitig gesperrt werden?

Ein Kontoinhaber kann beim Oder-Konto verhindern, dass der andere weiterhin allein über das Guthaben verfügen kann. Das ist jedoch nicht mit einer vollständigen Kontosperre gleichzusetzen. Zu unterscheiden sind drei Maßnahmen:

  • Einzelverfügungsberechtigung widerrufen: Beim Oder-Konto kann ein Kontoinhaber die Einzelverfügungsberechtigung des anderen für die Zukunft widerrufen. Anschließend sind Verfügungen grundsätzlich nur noch gemeinsam möglich.
  • Karte sperren: Die Sperre betrifft die jeweilige Karte, nicht automatisch das gesamte Konto oder andere Zugänge.
  • Gesamtes Konto sperren: Ob eine vollständige Kontosperre veranlasst werden kann, hängt vom Anlass und den Bedingungen der Bank ab.

Bei Streit oder Missbrauchsverdacht sollten Sie direkt mit der Bank klären, welche Maßnahme erforderlich ist.

weiterführende Links

CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon