Kredit
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche


Zum CHECK24 Rahmenkredit

Ihre flexible CashReserve zum Kredite24 Best Kredit


Zum Ratenkredit Vergleich

Kredit mit fester Laufzeit & Rate


4,9/5 103.238 Bewertungen
„nett und kompetent‟ 09/2026
Belohnen Sie sich mit exklusiven Vorteilen

Profitieren Sie von Punkten und Cashbacks! Je höher Ihr Smily Level, desto mehr Vorteile bei ausgewählten Kreditangeboten.

Rahmenkredit

Was ist ein Rahmenkredit?

  • Ein Rahmenkredit, auch Abrufkredit genannt, funktioniert wie der Dispokredit eines Girokontos - nur viel günstiger. 
  • Über den Rahmenkredit können Sie jederzeit flexibel verfügen und ihn auch wieder zurückzahlen.
  • Zinsen fallen immer nur für den in Anspruch genommenen Betrag an.

Zuletzt überarbeitet von:
Birgit Zettl, Teamlead Online Redaktion Finanzen

Wie funktioniert ein Abrufkredit?

Ein Rahmenkredit, auch Abrufkredit genannt, funktioniert so: Die Bank räumt dem Kunden einen bestimmten Kreditrahmen ein, innerhalb dessen er je nach Bedarf Geld aufnehmen, zurückzahlen und wieder aufnehmen kann. Im Gegensatz zum Dispokredit ist der Rahmenkredit nicht an das Girokonto des Kunden gebunden und kann daher auch bei einer anderen Bank beantragt werden.

Abrufkredit oder Dispokredit - was ist der Unterschied?

  • Beantragung: Während ein Dispokredit oft automatisch mit der Kontoeröffnung gewährt wird, muss ein Rahmenkredit aktiv beantragt werden.
  • Zinssatz: Der Zinssatz für einen Rahmenkredit ist in der Regel günstiger als der für einen Dispokredit, allerdings sind die Zinssätze für Abrufkredite in den letzten Monaten aufgrund der Zinssituation am Kreditmarkt teurer geworden. 
  • Flexibilität: Der Rahmenkredit bietet eine Mischung aus dem flexiblen Kreditrahmen des Dispokredits und der planbaren Rückzahlung eines Ratenkredits, um die sich der Kreditnehmer allerdings selbst mittels Dauerauftrag kümmern muss. Er sichert eine kontinuierliche finanzielle Flexibilität und ist daher nicht nur für Notfälle gedacht.

Kreditrahmen und Verwendung

  • Kreditrahmen: Anbieter von Rahmenkrediten bieten oft eine Spanne für den Kreditrahmen an, zum Beispiel von 2.500 bis 50.000 Euro. 
  • Verwendung: Der Kunde muss den Verwendungszweck nicht angeben. Das Geld kann frei verwendet werden, wie bei einem Dispokredit. 

Rückzahlung und Laufzeit

  • Rückzahlung: Die Rückzahlung erfolgt flexibel in monatlichen Raten, wobei der Kunde die Höhe der Rückzahlung selbst bestimmen kann.
  • Laufzeit: Für den Kredit wird keine feste Laufzeit festgelegt. Der Rahmenkredit kann so lange ungenutzt bleiben, wie er nicht benötigt wird und bietet damit eine dauerhafte finanzielle Reserve.

Wie schnell sollte ich den Abrufkredit zurückzahlen? 

Sie können den Rahmenkredit flexibel, sollten ihn aber regelmäßig tilgen. Einige Anbieter verlangen eine monatliche Mindestrückzahlung von einigen Prozent des in Anspruch genommenen Abrufkredits oder des eingeräumten Kreditrahmens. Bei anderen Banken gibt es keine Mindestrückzahlung. Für den Kredit wird keine feste Laufzeit vereinbart. Der Rahmenkredit kann auch ungenutzt bleiben, wenn er nicht benötigt wird. Achtung: Eine Kreditaufnahme kostet immer Geld. Sie sollten den Abrufkredit daher so schnell wie möglich tilgen. Zinsen fallen nur auf den von Ihnen abgerufen Betrag an. Dazu überweisen Sie einen Teil oder die gesamte abgerufene Summe auf das Rahmenkreditkonto für die Rückzahlung. Sie möchten den Rahmenkredit nicht mehr in Anspruch nehmen? Dann zahlen Sie einfach den gesamten Betrag zurück. Erkundigen Sie sich regelmäßig, wie hoch der Sollzins für den Rahmenkredit ist. 

CHECK24 Tipp

Vorsicht ist geboten bei Ratenpausen oder das Aussetzen der Rückzahlung. Je länger Sie die Rückzahlung hinauszögern, desto teurer wird der Rahmenkredit in Form von Zinskosten.

Der Rahmenkredit von Kredite24 Best

Auch über CHECK24 können Sie einen Abrufkredit in Kombination mit einem Kredit beantragen: den Kredite24 Best Kredit. Zusätzlich zum Kredit, den Kredite24 gemeinsam mit Consors Finanz entwickelt hat, erhält der Kunde einen Rahmenkredit zur freien Verwendung. Das Spezielle am Rahmenkredit des Kredite24 Best Kredits ist, dass dafür kein extra Rahmenkreditkonto eröffnet wird, sondern der Abrufkredit über eine kostenlose Kreditkarte ausgegeben wird. Der Kredite24 Best ist für Kunden mit guter Bonität geeignet, die einen digitalen Kredit zu günstigen Konditionen und zusätzliche Kredit-Flexibilität suchen.

Rahmenkredit, Ratenkredit oder Dispokredit?

Während beim Dispokredit auf dem Girokonto der Kreditrahmen meist nur zwischen 500 Euro und 2.000 Euro ausmacht, kann der Abrufkredit auch bis zu 50.000 Euro betragen. Bei Ratenkrediten sind sogar Summen von 100.000 Euro und mehr möglich. Bei der Höhe der Zinsen liegt der Rahmenkredit meist zwischen Ratenkredit und Dispokredit.

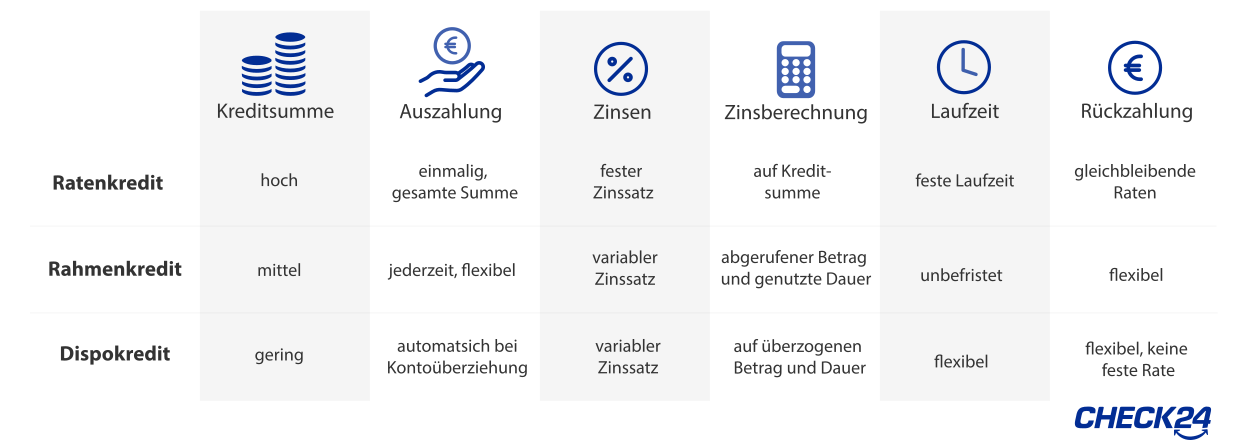
Rahmenkredit, Ratenkredit und Dispokredit im Vergleich: Unterschiede bei Kreditsumme, Auszahlung, Zinsen, Zinsberechnung, Laufzeit und Rückzahlung

Vorteile und Nachteile 
des Rahmenkredits

Vorteile

  • Flexible Auszahlungen: Je nach aktuellem Finanzbedarf kann der benötigte Betrag flexibel abgerufen und zurückgezahlt werden.
  • Unabhängig von der Hausbank: Rahmenkredite sind nicht an ein Girokonto gebunden und können bei verschiedenen Banken beantragt werden.
  • Rückzahlung und Raten sind flexibel: Die Rückzahlung kann in variablen Raten erfolgen, die Sie an Ihre finanzielle Situation anpassen können.
  • Keine Laufzeit: Es gibt keine feste Laufzeit, was bedeutet, dass Sie den Kreditrahmen unbegrenzt nutzen können.
  • Keine Kosten bei Nichtinanspruchnahme: Wenn Sie den Rahmenkredit nicht in Anspruch nehmen, fallen weder Gebühren noch Zinsen an.
  • Zinsen nur auf genutzte Auszahlung: Zinsen werden nur auf den tatsächlich beanspruchten Betrag berechnet und nicht auf den gesamten Kreditrahmen.

Nachteile

  • Teurer als ein Ratenkredit: Trotz günstigerer Zinsen als beim Dispositionskredit sind die Zinsen höher als bei einem herkömmlichen Ratenkredit.
  • Schufa-Eintrag bei Nutzung: Die Nutzung eines Rahmenkredits führt zu einem Eintrag bei der Schufa, was sich auf Ihre Bonität auswirken kann.
  • Variable Zinssätze: Die Zinssätze sind variabel und können sich ändern, was zu unvorhersehbaren Kosten führen kann.
  • Nicht für größere Finanzierungen geeignet: Für sehr hohe Finanzierungsbeträge ist ein Rahmenkredit weniger geeignet als andere Kreditformen.
  • Schwankende Kosten: Die flexiblen Rückzahlungsbedingungen können zu schwankenden monatlichen Kosten führen.
  • Verleitet zu häufiger Inanspruchnahme: Die einfache und flexible Verfügbarkeit kann dazu führen, dass der Rahmenkredit häufiger genutzt wird, was zu einer Verschuldung führen kann.

Zusammengefasst: Über den einmal aufgenommenen Abrufkredit können Sie im Rahmen des Kreditlimits jederzeit frei verfügen. Ausstehende Kreditbeträge begleichen Sie wahlweise auf einmal, in unterschiedlich hohen Teilbeträgen oder in festen Raten.

Wie werden die Zinsen für den Rahmenkredit berechnet?

Die Zinsen für einen Rahmenkredit fallen immer nur auf den tatsächlich in Anspruch genommenen Betrag an, nicht auf den gesamten Kreditrahmen. Das bedeutet, dass Sie nur für das Geld Zinsen zahlen, das Sie sich tatsächlich geliehen haben. Die Berechnung der Zinsen erfolgt dabei auf täglicher Basis.

Berechnung der Zinsen

Die Zinsen werden am Monatsende taggenau berechnet. Das bedeutet, dass für jeden Tag, an dem Sie den Kreditrahmen in Anspruch genommen haben, Zinsen anfallen. Die Bank ermittelt am Monatsende, wie lange und in welcher Höhe Sie den Kredit in Anspruch genommen haben und berechnet auf dieser Basis die Zinskosten.

Kosten sparen durch schnelle Rückzahlung

Je niedriger der Betrag ist, den Sie aus dem Kreditrahmen in Anspruch nehmen, und je schneller Sie diesen Betrag zurückzahlen, desto weniger Zinsen müssen Sie zahlen. Der Grund dafür ist, dass die Zinsen proportional zur Höhe des aufgenommenen Betrags und zur Dauer der Inanspruchnahme berechnet werden. Eine schnellere Rückzahlung verringert also die Anzahl der Tage, an denen Zinsen anfallen, und damit die Gesamtkosten des Kredits.

Zusammenfassung

Die Zinsen für den Rahmenkredit werden nur für den tatsächlich in Anspruch genommenen Betrag und die tatsächliche Laufzeit berechnet. Durch eine geringere Inanspruchnahme und eine schnellere Rückzahlung können Sie die Zinskosten minimieren und den Rahmenkredit somit effizienter nutzen.

Welche Voraussetzungen müssen erfüllt sein, damit ich einen Rahmenkredit erhalte?

    1. Volljährig sein: Sie müssen das 18. Lebensjahr vollendet haben, um einen Kreditvertrag abschließen zu können.

    2. Wohnsitz in Deutschland haben: Ihr Hauptwohnsitz muss in Deutschland liegen, da der Kreditgeber Ihren Wohnsitz zur Kontaktaufnahme und zur rechtlichen Absicherung benötigt.

    3. Regelmäßiges Einkommen haben: Sie müssen ein stabiles und regelmäßiges Einkommen nachweisen, um die Kreditraten fristgerecht zurückzahlen zu können.

    4. Bonitätsprüfung durchgeführt haben: Vor Vertragsabschluss wird eine Bonitätsprüfung durchgeführt, um Ihre Kreditwürdigkeit und Ihre Fähigkeit zur Rückzahlung des Kredits zu überprüfen.

Weitere Anforderungen und Pflichten

Für die Bank sind Ihr Gehaltseingang, Ihre Einnahmen und Ausgaben sowie Ihre regelmäßigen Belastungen entscheidend. Verknüpfen Sie Ihr Gehaltskonto mit dem CHECK24-Kreditcenter, damit die Bank Ihre Kontoauszüge digital prüfen kann und Sie keine weiteren Nachweise, Kontoauszüge oder Gehaltsabrechnungen einreichen müssen. Für die Nutzung des Rahmenkredits müssen Sie ein Referenzkonto angeben, in der Regel Ihr eigenes Girokonto. Auf dieses Konto wird das Geld überwiesen, das Sie aus Ihrem Rahmenkredit abrufen.

Gemäß den Vertragsbedingungen müssen Sie die fälligen Zinsen zahlen und sind dafür verantwortlich, dass die vereinbarten Rückzahlungen für Ihren Rahmenkredit pünktlich bei der Bank eingehen. Es liegt in Ihrer Verantwortung, die vereinbarte Kreditlimits einzuhalten. Bei Überschreitung drohen nicht nur höhere Zinsen sondern auch die Kündigung des Rahmenkredits durch die Bank.

Häufige Fragen 
zum Rahmenkredit

Wie schnell wird ein Rahmenkredit ausgezahlt?

Sobald das Kreditkonto für den Rahmenkredit eröffnet ist, können Sie direkt auf den Kredit zugreifen. Wie schnell Sie den jeweiligen Betrag bekommen, hängt davon ab, wie Sie auf das Konto zugreifen. Lassen Sie sich das Geld zum Beispiel auf Ihr Girokonto auszahlen, können Sie mit der Dauer einer üblichen Banküberweisung rechnen, also circa einem oder zwei Banktagen. Bezahlen Sie mit einer zum Konto gehörigen Kreditkarte, können Sie sofort über das Geld verfügen.

Wie funktioniert die Umschuldung bei einem Rahmenkredit?

Da Sie den Rahmenkredit jederzeit vollständig ablösen können, ist es auch jederzeit möglich, ausstehende Beträge zum Beispiel durch einen Ratenkredit abzulösen. Das kann sich lohnen, wenn Sie einen Betrag längerfristig nicht zurückzahlen können oder wollen und von den oft günstigeren Zinsen eines Ratenkredits profitieren möchten.

Fallen bei einem Rahmenkredit Gebühren an?

Nein, bei einem Rahmenkredit fallen keine Gebühren an. Zudem hat der Bundesgerichtshof (BGH) in mehreren Urteilen Bearbeitungsgebühren für unzulässig erklärt. Auch für den Rahmenkredit, der in Verbindung mit dem Kredite24 Best Kredit über eine kostenlose Kreditkarte vergeben wird, fallen keine Bearbeitungs- oder Abschlussgebühren an.

Diese Themen könnten Sie auch interessieren

Steuerliche Absetzbarkeit von Krediten – was gilt?

Eine Frau berechnet Ausgaben für die Steuererklärung

Konditionsanfrage vs. Kreditanfrage - die Unterschiede

Eine Person kalkuliert Kreditkosten

Ratenkäufe und SCHUFA: Das sollten Sie wissen

Eine Person trägt Einkaufstaschen

Auto finanzieren ohne Anzahlung: Ihre Optionen

Frau im Gespräch mit einem Autohändler

weiterführende Links

CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon