Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche

Stellen Sie Sophie eine Frage

Energetische Sanierung günstig finanzieren

jetzt

40%

sparen

Jetzt 40% sparen

Mehr als 40 % Unterschied im Kreditvergleich. Im Jahr 2025 lagen im CHECK24 Kreditvergleich zwischen dem günstigsten und dem teuersten Kreditangebot im Mittel mehr als 40 % Zinsunterschied – über alle Kreditsummen und Laufzeiten. Der CHECK24 Kreditvergleich lohnt sich daher für alle, die auf der Suche nach zinsgünstigen Kreditangeboten sind.
Aktuelle Informationen zu den Kreditzinsen.

Crazy Kredit Deal – ab 84 Monate Laufzeit
Wählen Sie eine Laufzeit von mindestens 84 Monaten und erhalten Sie 1 Monatsrate geschenkt.
Tüv
Mehrfach von TÜV SÜD ausgezeichnet

tuev-sued.de/ps-zert

Der CHECK24 Kreditvergleich ist durch den TÜV SÜD zum vierzehnten Mal in Folge zertifiziert. Die Zertifizierung gilt für die Bereiche Benutzerfreundlichkeit und Funktionalität des Vergleichs und wird anhand besonders strenger Kriterien vorgenommen. Zudem bescheinigt der TÜV Süd in einem Gutachten, dass die anerkannten Anforderungen an den Datenschutz und die Datensicherheit erfüllt werden (Grundlage Art. 25 und 32 DSGVO und IT-Grundschutzkompendium des BSI).
Weitere Informationen erhalten Sie hier.
Nirgendwo Günstiger Garantie
CHECK24 Kredite Günstiger geht’s nicht Garantie:

Sollten Sie bei einer Bank oder einem Kreditvermittler (einschließlich anderer Vergleichsportale) ein Kreditangebot erhalten, das günstiger ist als das günstigste, vergleichbare Kreditangebot bei CHECK24, dann erstatten wir Ihnen die Differenz, falls Sie den Kredit bei CHECK24 abschließen.

Weitere Informationen erhalten Sie hier.

Schufa Neutral
Garantiert Schufa-neutral
Wenn Sie über den CHECK24 Kreditvergleich eines oder mehrere persönliche Kreditangebote einholen, nehmen die jeweiligen Banken eine Schufa-Abfrage vor. Ihr Schufa-Score verändert sich dadurch aber nicht.

Anfragen, die Partnerbanken für einen Vergleich stellen, werden als „Anfrage Kreditkonditionen“ bei der Schufa vermerkt. Diese Information ist nur für Sie selbst für 12 Monate einsehbar und wird bei der Berechnung Ihres Schufa-Scores nicht berücksichtigt. Sie können also unverbindlich mehrere Kreditangebote einholen und vergleichen, ohne dass sich Ihr Schufa-Score dadurch ändert oder jemand anderes von der Schufa davon erfährt.
Belohnen Sie sich mit exklusiven Vorteilen

Profitieren Sie von Punkten und Cashbacks! Je höher Ihr Smily Level, desto mehr Vorteile bei ausgewählten Kreditangeboten.

4,9/5 103.237 Bewertungen
Bewertungen über eKomi

Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.

CHECK24 ist Testsieger
Alle Auszeichnungen im Überblick

Das Wichtigste zur energetischen Sanierung

  • Eigenheimbesitzer müssen sich mit dem Thema „energieeffizientes Zuhause“ auseinandersetzen, denn in einigen Fällen ist laut Gesetzgeber die energetische Sanierung Pflicht.
  • Je nach Ausgangssituation können die Kosten für die energetische Sanierung unterschiedlich hoch ausfallen. Ein Energieeffizienz-Experte hilft, erforderliche und geeignete Maßnahmen zusammenzustellen und zu berechnen.
  • Für eine energetische Modernisierung stehen verschiedene Fördermöglichkeiten durch den Bund zur Verfügung. Zudem gibt es spezielle Förderkredite. 

Zuletzt überarbeitet von:
Anna N. Baumgart, Online Redakteurin Finanzen bei CHECK24

Wer muss sein Eigenheim energetisch sanieren?

Bei der Planung eines neuen Hauses müssen sich Bauherren mit nachhaltigen und energetisch sinnvollen Baumaßnahmen beschäftigen. Hier schreibt der Gesetzgeber Normen vor. Doch auch, wer einen Altbau bewohnt, kann von der Pflicht betroffen sein, sein Heim auf einen energetisch aktuellen Stand zu bringen. Wer ein Haus oder eine Wohnung nach dem 01. Februar 2002 gekauft oder geerbt hat, muss mit einer Frist von zwei Jahren nach Eigentumswechsel entsprechende energetische Sanierungen umsetzen. Das regelt das Gebäudeenergiegesetz (GEG) § 47, Absatz 3:

„Bei einem Wohngebäude mit nicht mehr als zwei Wohnungen, von denen der Eigentümer eine Wohnung am 1. Februar 2002 selbst bewohnt hat, ist die Pflicht nach Absatz 1 erst im Fall eines Eigentümerwechsels nach dem 1. Februar 2002 von dem neuen Eigentümer zu erfüllen. Die Frist zur Pflichterfüllung beträgt zwei Jahre ab dem ersten Eigentumsübergang nach dem 1. Februar 2002.“

Wer also eine bestehende Wohnung oder ein Haus kauft, sollte sich immer genau anschauen, was daran eventuell gemacht werden muss und welche Kosten, aber auch, welche Chancen damit verbunden sind. Einen ersten Hinweis darauf gibt der Energieausweis des Gebäudes. Eine kostenlose Beratung durch eine Fachperson ist seit November 2020 nach dem Kauf Pflicht. Interessierte finden Experten, die die kostenlose Pflichtberatung nach GEG anbieten, über den deutschen Energieberaterverband GIH.

Mögliche energetische Modernisierungen können sein:

  • Dämmung des Dachs oder Dachbodens
  • Außendämmung
  • Kellerdämmung
  • Dämmung von Heizungs- und Warmwasserrohren in unbeheizten Räumen
  • Fensteraustausch
  • Austausch der Heizungsanlage
  • Nutzung von Solarthermie oder Photovoltaik
  • Einbau einer Wärmepumpe

Welche Maßnahmen verpflichtend sind, hängt von der Ausgangssituation ab. So muss zum Beispiel ein Heizkessel, der vor 1991 eingebaut wurde und flüssigen oder gasförmigen Brennstoff nutzt, erneuert werden. Wurde er nach 1991 eingebaut, muss der Gebäudebesitzer ihn erst nach 30 Betriebsjahren austauschen.

Die Grafik zeigt an, wie viele messpflichtige Anlagen in den vergangenen Jahren neu errichtet wurden. Insgesamt zählt der Bundesverband des Schornsteinfegerhandwerks derzeit über fast 3,9 Millionen Ölfeuerungsanlagen und über 5,4 Millionen Gasfeuerungsanlagen in Deutschland. Von den Ölheizungen sind über 85 Prozent älter als 20 Jahre, bei den Gasheizungen sind es etwa 66 Prozent.

Anzahl der neu errichteten messpflichtigen Öl- und Gasfeuerungsanlagen in Deutschland

Balkendiagramm zur Anzahl neu errichteter Öl- und Gasfeuerungsanlagen in Deutschland von 2020 bis 2023, mit deutlich rückläufigen Gasheizungen und einem Anstieg bei Ölheizungen im Jahr 2023.

Quelle: https://www.schornsteinfeger.de/erhebungen.aspx, Bundesverband des Schornsteinfegerhandwerks, Erhebung 2024  

Die wichtigsten Fragen zur energetischen Sanierung

Was hat es mit der energetischen Sanierungspflicht 2030 auf sich?

Am 14.03.2023 stimmte das EU-Parlament für eine Überarbeitung der Richtlinie über die Gesamtenergieeffizienz von Gebäuden. Demnach sollten alle Wohnhäuser bis 2030 mindestens Energieeffizienzklasse „E“ haben. Bis 2033 sogar Klasse „D“. Betroffen wären laut EU-Kommission etwa 30 Millionen Gebäudeteile in der Europäischen Union gewesen. Die Energieeffizienzklassen geben an, wie energiesparend ein Gebäude ist: von A+ (sehr energiesparend) bis H (nicht energiesparend). Am 07. Dezember 2023 haben sich die EU-Staaten final darauf geeinigt, keine Sanierungspflicht für Wohngebäude anzuordnen. Trotzdem sieht die neue Reform der Gebäuderichtlinie vor, den durchschnittlichen Energieverbrauch im Gebäudebereich bis 2030 um mindestens 16 Prozent und um mindestens 22 Prozent bis 2035 zu senken. Bis 2050 sollen alle Gebäude in der EU klimaneutral sein.

Gibt es Bußgelder, wenn trotz Pflicht nicht saniert wird?

Bei Missachtung der Sanierungspflicht müssen Eigenheimbesitzer mit Strafen rechnen. Werden Dach und Rohrleitungen nicht vorschriftsgemäß gedämmt oder die Heizung nicht rechtzeitig ausgetauscht, drohen Bußgelder bis zu 50.000 Euro.

Drei Gründe
Darum lohnt sich eine energetische Sanierung

Umweltfreundlicher wohnen

Wärmepumpen, Solaranlagen, eine gute Dämmung und neue Fenster reduzieren den CO2-Ausstoß. Eine energetische Sanierung lohnt sich immer aus Sicht des Klimaschutzes. Betreiben Hausbesitzer die Wärmepumpe zusätzlich mit selbst erzeugtem Strom aus der Photovoltaikanlage, wird die Nutzung fossiler Brennstoffe reduziert. Darüber hinaus kann diese Kombination die laufenden Kosten senken. Welche energetischen Maßnahmen sich sinnvoll kombinieren lassen, kann ein Energieberater ermitteln.

Kosten sparen

Energetische Modernisierungen sollen langfristig Kosten sparen. Ist ein Haus gut gedämmt, sinken die Heizkosten. Können Bewohner ihren eigenen Strom erzeugen, müssen sie folglich weniger dafür zahlen. Trotzdem ist der Einbau entsprechender Geräte zunächst einmal kostenintensiv. Bevor Eigentümer energetisch sanieren, ist eine Beratung durch einen Experten unabdingbar. Nur ein Experte kann anhand der individuellen Baubeschaffenheit der Immobilie ausrechnen, wann sich welche Maßnahme voraussichtlich amortisiert.

Immobilienwert steigern

Eine Immobilie, die den neuesten Standards entspricht, ist mehr wert als eine sanierungsbedürftige. Eine energetische Sanierung senkt nicht nur den Energieverbrauch, sondern steigert gleichzeitig den Wert des Eigenheims.

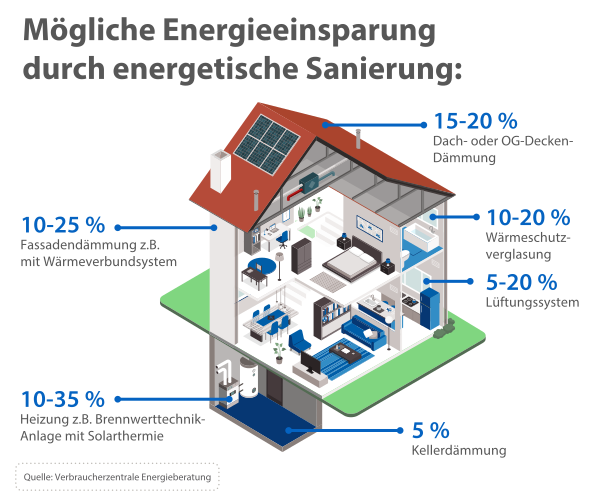
Mögliche Energieeinsparung durch energetische Sanierung eines Einfamilienhauses (in %)
CHECK24 Tipp

Mit geringem Aufwand Energiebilanz verbessern

Erste Maßnahmen lassen sich einfach umsetzen und können auch nach einer Sanierung langfristig für mehr Effizienz beim Energiesparen sorgen. So kann eine mit Wein oder Efeu bewachsene Hauswand zum Beispiel für ein angenehmes Klima im Sommer sorgen und als zusätzliche Wärmedämmung im Winter dienen. Fenster müssen nicht zwangsläufig ausgetauscht werden. In manchen Fällen hilft es, die Gummidichtungen zu erneuern, um Zugluft zu vermeiden und so weniger heizen zu müssen. Zudem erreicht ein gut entlüfteter Heizkörper schneller die eingestellte Temperatur. Solche Anpassungen ersetzen aber nicht die gesetzlich vorgeschriebenen Sanierungen.

Was kostet eine energetische Sanierung?

Je nachdem, was erneuert werden soll, wie groß die Wohnung oder das Haus ist und wie alt, fallen die Kosten unterschiedlich aus. Laut einer Studie des WWF, durchgeführt von der Prognos AG, werden bei einem ansonsten unsanierten Einfamilienhaus beim Wechsel der Heizungsanlage bis zu knapp 38.000 Euro fällig. Wie die Tabelle zeigt, liegen die höchsten Kosten bei der Anschaffung einer Wärmepumpe, die geringsten im Austausch eines Gaskessels.

Gaskessel Pelletkessel Luft-Wärmepumpe
Leistung 12 kW 12 kW 12 kW
Lebensdauer 20 Jahre 20 Jahre 15 Jahre
spez. Investitionskosten (€/kW) 711 € 1.303 € 2.408 €
Umfeldmaßnahmen* 3.946 € 4.708 € 7.622 €
weitere Kosten (Speicher, Pelletlager) – 5.118 € 1.220 €
Anschaffungskosten gesamt 12.478 € 25.462 € 37.738 €
*(Heizflächenaustausch, Schornsteinertüchtigung, hydraulischer Abgleich)
Quelle: Prognos et al. (2024): Technikkatalog zum Leitfaden für Wärmeplanung im Auftrag des Bundesministeriums für Wirtschaft und Klimaschutz und des Bundesministeriums für Wohnen, Stadtentwicklung und Bauwesen, abgerufen im Januar 2026

Die Anschaffungskosten für Pelletkessel oder Wärmepumpen können durch Förderungen geringer ausfallen, der Austausch des Gaskessels wird nicht gefördert.

Die Förderungen werden regelmäßig angepasst und auch die Preise für die einzelnen Maßnahmen schwanken. In jedem Fall entsteht bei einer energetischen Sanierung schnell ein hoher Betrag, den Hausbesitzer in der Regel per Wohnkredit finanzieren müssen. Hier empfiehlt es sich, sowohl bei den Förderungen als auch bei angebotenen Krediten genau hinzuschauen, um finanziell das Beste herauszuholen.

Förderung und Zuschüsse zur energetischen Sanierung

Zuschüsse und Förderkredite

Wie das Beispiel oben zeigt, können Förderungen die Kosten massiv senken. 2026 erhalten Eigentümer eine Grundförderung von 30 Prozent für den Heizungstausch. Zusätzlich gibt es einen Geschwindigkeitsbonus bis Ende 2028 für die besonders zügige Umsetzung der Maßnahmen von bis zu 20 Prozent. Liegt das zu versteuernde Haushaltseinkommen unter 40.000 Euro im Jahr, ist ein weiterer Bonus von bis zu 30 Prozent möglich.

Einzelne energetische Maßnahmen am Gebäude oder zur Wärmeerzeugung und Heizungsoptimierung haben derzeit einen Fördersatz von 15 Prozent. Dieser kann beim Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) beantragt werden.

Die KfW bietet Förderkredite für Strom und Wärme mit vergünstigten Zinsen an. Mit speziellen Ökokrediten über den CHECK24-Kreditvergleich erhalten Kunden ähnlich günstige Zinsen wie beim KfW-Förderkredit ohne aufwendige Beantragung. So können Modernisierungsmaßnahmen schneller umgesetzt werden.
CHECK24 Hinweis

Ohne Beratung keine Förderung

Um einen Förderkredit der KfW oder einen Zuschuss zu erhalten, ist es in den meisten Fällen vorgeschrieben, sich vorher durch einen Energieeffizienz-Experten beraten zu lassen. Der Experte sagt nicht nur, welche Maßnahmen erforderlich sind und welche sich optional darüber hinaus lohnen, sondern hilft auch bei der Ermittlung der passenden Förderungen und erstellt einen Sanierungsfahrplan. Entsprechende Experten finden Antragssteller in der Expertenliste für Förderprogramme des Bundes bei der Deutschen Energie-Agentur (dena).

Wichtig: Auch wenn zur Beantragung der Förderungen bereits Angebote von Handwerkern eingeholt werden müssen, dürfen die Arbeiten nicht vor der Bewilligung beginnen.

Erleichterung durch Steuerermäßigung

Alternativ zu Förderkrediten der KfW oder Zuschüssen durch die BAFA können Eigenheimbesitzer eine Steuerermäßigung beantragen. Damit können 20 Prozent der Kosten für die energetische Sanierung über drei Jahre verteilt von der Steuer abgesetzt werden. Die Höchstsumme pro Wohnobjekt liegt bei 40.000 Euro. Auch die energetische Planung und Baubegleitung durch einen Experten wird mit bis zu 50 Prozent steuerbegünstigt.

CHECK24-Kredite zur energetischen Modernisierung

Immobilienbesitzer finden über den CHECK24-Kreditvergleich Kredite für ihre energetische Sanierung. Diese bieten ähnlich günstige Zinsen wie der Förderkredit für erneuerbare Energien der KfW. CHECK24-Kunden sparen sich jedoch viel Zeit bei der Beantragung. Die Suche eines Finanzierungspartners, über den der Kredit abgeschlossen werden muss, das damit verbundene Beratungsgespräch sowie die Wartezeit auf eine Zusage für den Förderkredit entfallen. Zudem sind Laufzeiten von bis zu 20 Jahren möglich.

So kann zum Beispiel die neue Wärmepumpe, Photovoltaikanlage, Dämmung, Solarthermie mit oder ohne Energiespeicher oder neue Fenster schnell, zinsgünstig und gut planbar finanziert werden.

Rückzahlungsoptionen
4,5/5
  • kostenlose Sondertilgung
  • kostenlose Gesamttilgung
  • Auszahlung in 1 bis 2 Tagen
7 Jahre (84 Monate) Laufzeit
ab 243,86 € monatliche Rate
ab 0,68%
eff. Jahreszins
Bewertungen

Tarifdetails

Produktinformationen
Konditionsübersicht
Annahmerichtlinien
Kreditabsicherung möglich
Widerruf des Kreditvertrags bis 14 Tage nach Abschluss möglich.
Sondertilgungen jederzeit kostenlos möglich
Gesamttilgung kostenlos möglich
Ratenpausen kostenlos möglich
Umschuldung/Ablösung von bestehenden Krediten möglich
Kredit für Selbstständige nicht möglich
Gleiche Konditionen für Bestands- und Neukunden
Effektiver Jahreszins0,68% bis 16,19% p.a.Nettodarlehensbetrag20.000,00 €
Gebundener Sollzinssatz0,68% bis 15,10% p.a.Monatliche Rate243,86 € bis 387,06 €
Gesamtkreditbetrag20.483,92 € bis 32.512,76 €Laufzeit84 Monate
Laufzeit (Monate)
Kreditbetrag
(€, netto)
4860728496108120
5.000,00 - 80.000,000,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
0,68%
bis 16,19%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben eine deutsche Bankverbindung
  • Ein evtl. befristetes Anstellungsverhältnis darf nicht innerhalb der Kreditlaufzeit enden
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnung des letzten Monats und vollständige Kontoauszüge der letzten 5 Wochen mit letztem Gehaltseingang in Kopie
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Bewertungen
    (23)
    5 Sterne
    14
    4 Sterne
    8
    3 Sterne
    1
    2 Sterne
    0
    1 Sterne
    0
    Die neusten Kommentare
    Reinhard Z.
    28.9.2026

    Wie gesagt, es ging alles problemlos

    Anna Elfriede G.
    16.9.2026

    Mit der Bank hatte ich ja nichts zu tun, ausser die Reklamation wegen ID und eingereichte Unterlagen, die ja schon vorlagen, das würde von der Mirarbeiterin eloquent gehandelt.

    Gesamter Bewertungszeitraum
    4,6/5
    • keine kostenlose Sondertilgung
    • keine kostenlose Gesamttilgung
    • Auszahlung in 1 bis 2 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 263,81 € monatliche Rate
    ab 2,99%
    eff. Jahreszins
    Bewertungen

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags bis 14 Tage nach Abschluss möglich.
    Sondertilgungen kostenpflichtig
    Gesamttilgung kostenpflichtig
    Ratenpausen kostenpflichtig
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit für Selbstständige nicht möglich
    Gleiche Konditionen für Bestands- und Neukunden
    Effektiver Jahreszins2,99% bis 11,98% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz2,95% bis 11,37% p.a.Monatliche Rate263,81 € bis 346,34 €
    Gesamtkreditbetrag22.160,35 € bis 29.092,25 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    121824364860728496
    3.000,00 - 75.000,002,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
    2,99%
    bis 11,98%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben seinen/ihren ständigen Wohnsitz in Deutschland
  • Der/die Kreditnehmer hat/haben eine deutsche Bankverbindung
  • Der/die Kreditnehmer ist/sind seit mindestens 6 Monaten beim derzeitigen Arbeitgeber beschäftigt und außerhalb der Probezeit
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnungen der letzten 3 Monate und Kontoauszug mit letztem Gehaltseingang in Kopie
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Bewertungen
    (52)
    5 Sterne
    40
    4 Sterne
    12
    3 Sterne
    0
    2 Sterne
    0
    1 Sterne
    0
    Die neusten Kommentare
    Birgitt Ingrid M.
    21.9.2026

    Bestes Angebot

    Arthur D.
    17.9.2026

    endlich ein Unternehmen, dass mit dem Internetkontakt zum Kunden und der Abwicklung via Internet umgehen kann.

    Gesamter Bewertungszeitraum
    4,5/5
    • kostenlose Sondertilgung
    • kostenlose Gesamttilgung
    • Auszahlung in 2 bis 3 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 266,10 € monatliche Rate
    ab 3,25%
    eff. Jahreszins
    Bewertungen

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags 30 Tage nach Abschluss möglich.
    Sondertilgungen jederzeit kostenlos möglich
    Gesamttilgung kostenlos möglich
    Ratenpausen kostenlos möglich
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit für Selbstständige nicht möglich
    Gleiche Konditionen für Bestands- und Neukunden
    Effektiver Jahreszins3,25% bis 14,30% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz13,44% bis 14,05% p.a.Monatliche Rate266,10 € bis 368,64 €
    Gesamtkreditbetrag22.352,06 € bis 30.966,12 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    121824364860728496108120
    3.000,00 - 80.000,003,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
    3,25%
    bis 14,30%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnungen der letzten 2 Monate und Kontoauszüge des Lohn-/Gehaltskontos in lückenloser Reihenfolge für den gesamten letzten Kalendermonat (inkl. Namens- und Kontonummernandruck, ohne Schwärzung und Streichungen) in Kopie
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Bewertungen
    (149)
    5 Sterne
    98
    4 Sterne
    33
    3 Sterne
    4
    2 Sterne
    2
    1 Sterne
    12
    Die neusten Kommentare
    Bernd R.
    9.9.2026

    Sehr schnelle Abwicklung und Auszahlung

    Xuan Hai M.
    8.9.2026

    Sehr gut

    Gesamter Bewertungszeitraum
    4,5/5
    • kostenlose Sondertilgung
    • kostenlose Gesamttilgung
    • Auszahlung in 1 bis 2 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 266,10 € monatliche Rate
    ab 3,25%
    eff. Jahreszins
    Bewertungen

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags 30 Tage nach Abschluss möglich.
    Sondertilgungen jederzeit kostenlos möglich
    Gesamttilgung kostenlos möglich
    Ratenpausen kostenlos möglich
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit für Selbstständige nicht möglich
    Gleiche Konditionen für Bestands- und Neukunden
    Effektiver Jahreszins3,25% bis 12,91% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz3,20% bis 11,85% p.a.Monatliche Rate266,10 € bis 355,24 €
    Gesamtkreditbetrag22.352,06 € bis 29.839,93 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    121824364860728496108120
    3.000,00 - 80.000,003,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
    3,25%
    bis 12,91%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben seinen/ihren ständigen Wohnsitz in Deutschland
  • Der/die Kreditnehmer hat/haben eine deutsche Bankverbindung
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Einzureichende Unterlagen: Lohn-/Gehaltsabrechnungen der letzten 2 Monate und Kontoauszug mit letztem Gehalts-/Renteneingang in Kopie. Lückenlose Kontoauszüge über mindestens 4 Wochen (akt. Auszug nicht älter als 14 Tage vor Anfragedatum des Vertrages) aller Kreditnehmer, aus denen das monatliche Gesamteinkommen ersichtlich ist.
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Bewertungen
    (32)
    5 Sterne
    20
    4 Sterne
    8
    3 Sterne
    0
    2 Sterne
    1
    1 Sterne
    3
    Die neusten Kommentare
    Ruzu H.
    11.6.2026

    Ich habe alle Formulare ausgefüllt, aber sie konnten mir nicht helfen.

    Waltraud F.
    2.6.2026

    Tolles Angebot, schnelle Bearbeitung und Auszahlung

    Gesamter Bewertungszeitraum
    4,5/5
    • kostenlose Sondertilgung
    • keine kostenlose Gesamttilgung
    • Auszahlung in 1 bis 2 Tagen
    7 Jahre (84 Monate) Laufzeit
    ab 268,21 € monatliche Rate
    ab 3,49%
    eff. Jahreszins
    Bewertungen

    Tarifdetails

    Produktinformationen
    Konditionsübersicht
    Annahmerichtlinien
    Kreditabsicherung möglich
    Widerruf des Kreditvertrags 28 Tage nach Abschluss möglich.
    Sondertilgungen jederzeit kostenlos möglich
    Gesamttilgung kostenpflichtig
    Ratenpausen kostenpflichtig
    Umschuldung/Ablösung von bestehenden Krediten möglich
    Kredit auch für Selbstständige möglich
    Konditionen für Bestandskunden der Bank schlechter als für Neukunden
    Effektiver Jahreszins3,49% bis 10,99% p.a.Nettodarlehensbetrag20.000,00 €
    Gebundener Sollzinssatz3,43% bis 10,47% p.a.Monatliche Rate268,21 € bis 336,93 €
    Gesamtkreditbetrag22.529,54 € bis 28.301,79 €Laufzeit84 Monate
    Laufzeit (Monate)
    Kreditbetrag
    (€, netto)
    1224364860728496
    1.500,00 - 80.000,003,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
    3,49%
    bis 10,99%
  • Der/die Kreditnehmer ist/sind volljährig
  • Der/die Kreditnehmer handelt/n auf eigene Rechnung
  • Der/die Kreditnehmer hat/haben seinen/ihren ständigen Wohnsitz in Deutschland
  • Der/die Kreditnehmer ist/sind seit mindestens 6 Monaten beim derzeitigen Arbeitgeber beschäftigt und außerhalb der Probezeit
  • Der/die Kreditnehmer hat/haben keine negativen SCHUFA-Einträge
  • Der/die Kreditnehmer treten den jeweils pfändbaren Teil der gegenwärtigen und künftigen Lohn- und Gehaltszahlungen ab
  • Bewertungen
    (1.079)
    5 Sterne
    739
    4 Sterne
    291
    3 Sterne
    31
    2 Sterne
    5
    1 Sterne
    13
    Die neusten Kommentare
    Diego L.
    22.9.2026

    Die Targo-Bank ist super, so dass wir jetzt auch überlegen sie als Gehaltskonto zu nehmen, weg von den traditionellen Banken und deren hohen Gebühren.

    Anja F.
    21.9.2026

    Alles 👍 gut

    Gesamter Bewertungszeitraum
    Kreditangebote personalisieren

    Benötigte Unterlagen

    Für ein Darlehen müssen Kreditnehmer grundsätzlich Nachweise über Gehalt, weitere Einnahmen und ihre Ausgaben erbringen. Darüber hinaus werden für einen energetischen Modernisierungs-Kredit häufig weitere Unterlagen benötigt:

    ✓ Eigentumsnachweis (je nach Bank entweder vollständiger Grundbuchauszug, Grundsteuerbescheid, Kontoauszug mit der letzten Belastung der Grundsteuer oder Jahreskontoauszug des bestehenden Immobiliendarlehens)

    ✓ Personalisierter Kostenvoranschlag über die Modernisierungsmaßnahme

    Author image

    „Nicht alle Banken bieten Kredite zur energetischen Sanierung an. Deshalb ist für Kunden, die ihr Heim auf einen energetisch aktuellen Stand bringen möchten, die Angabe des konkreten Verwendungszwecks besonders wichtig. Nur so erhalten sie Angebote mit besonders günstigen Zinsen.“

    Shirin Fuchs
    Expertin für Spezialkredite bei CHECK24

    So gehen Sie beim Kreditantrag vor: 
    Der Ablauf für einen Ökokredit

    Kreditvergleich durchführen

    Im CHECK24-Kreditvergleich die benötigte Summe, gewünschte Laufzeit und den Verwendungszweck „energetische Modernisierung“ angeben

    Unterlagen einreichen

    Benötigte Unterlagen wie Nachweis der Wohneigentümerschaft, Kostenvoranschlag für die Modernisierungsmaßnahme, Gehaltsabrechnungen und Kontoauszüge einreichen

    Kreditsumme erhalten

    Kreditsumme nach Bewilligung durch die Bank erhalten und energetische Sanierungsmaßnahme umsetzen

    CHECK24 Hinweis

    Aktuelle Dokumente einreichen

    Damit der Kreditantrag zügig bearbeitet werden kann, ist es wichtig, dass benötigte Unterlagen aktuell sind. Dabei können die genauen Voraussetzungen je nach Kreditinstitut variieren. Kontoauszüge und Gehaltsabrechnungen sollten die zuletzt verfügbaren sein und der Grundbuchauszug muss in der Regel aus den letzten 24 Monaten stammen. Kostenvoranschläge sollten nicht älter als drei Monate und müssen auf den Antragsteller ausgestellt sein. Einige Banken verlangen im Nachgang die Rechnung für die durchgeführte Modernisierung. Diese muss innerhalb einer vorgegebenen Frist eingereicht werden, damit die Zinsen für den Kredit beibehalten werden können.

    Fazit zur energetischen Sanierung

    Viele Eigenheimbesitzer kommen um eine energetische Sanierung nicht herum. Hier lohnt es sich, mithilfe eines Energieberaters genau anzuschauen und auszurechnen, welche Maßnahmen verpflichtend und darüber hinaus sinnvoll sind. Der Gesetzgeber fördert umweltfreundliche Erneuerungen. Mit besonders zinsgünstigen Krediten, die die Umsetzung unterstützen, kann die energetische Sanierung planbar finanziert werden. Schneller als bei einem Förderkredit der KfW, der eine zeitintensive Beantragung voraussetzt, steht die erforderliche Summe mit speziellen Ökokrediten über CHECK24 zur Verfügung. Dabei bieten diese ähnlich gute Zinsen.

    Tipp: Wird der Kredit besonders schnell benötigt, empfiehlt sich ein Sofortkredit. Hierzu muss einmalig das Gehaltskonto verbunden werden. Die Bank kann dann die relevanten Unterlagen prüfen und sofort über eine Zusage entscheiden. Das Geld ist nach Bewilligung kurze Zeit später auf dem Konto.

    Diese Themen könnten Sie auch interessieren

    Steuerliche Absetzbarkeit von Krediten – was gilt?

    Eine Frau berechnet Ausgaben für die Steuererklärung

    Konditionsanfrage vs. Kreditanfrage - die Unterschiede

    Eine Person kalkuliert Kreditkosten

    Ratenkäufe und SCHUFA: Das sollten Sie wissen

    Eine Person trägt Einkaufstaschen

    Auto finanzieren ohne Anzahlung: Ihre Optionen

    Frau im Gespräch mit einem Autohändler

    weiterführende Links

    CHECK24 Expertenberatung