Profitieren Sie von Punkten und Cashbacks! Je höher Ihr Smily Level, desto mehr Vorteile bei ausgewählten Kreditangeboten.
Wenn Sie einen Kredit mit freier Verwendung abschließen, handelt es sich dabei um einen Ratenkredit ohne festgelegten Einsatz der Kreditsumme. Sie teilen der Bank also nicht mit, wofür Sie den geliehenen Geldbetrag verwenden. Sie können damit beispielsweise Möbel kaufen, eine Reise bezahlen oder einen kurzfristigen Finanzbedarf überbrücken. Nach der Bewilligung zahlt die Bank Ihnen den Kreditbetrag aus. Sie zahlen ihn anschließend inklusive Zinsen über die vereinbarte Laufzeit in monatlichen Raten zurück.
Eine Reise oder der Kauf neuer Möbel sind zunächst persönliche Anlässe für eine Kreditaufnahme. Daraus ergibt sich ein Verwendungszweck, aber noch keine Zweckbindung. Entscheidend sind die Bedingungen, die Sie mit der Bank vereinbaren und die Sicherheiten, die sich für die Bank ergeben. Diese Sicherheiten können die Vergabewahrscheinlichkeit erhöhen und zu niedrigeren Zinssätzen führen.
| Kriterium | Kredit zur freien Verwendung | Zweckgebundener Kredit |
| Einsatz der Kreditsumme | Sie entscheiden selbst, wofür Sie das Geld nutzen, und können mehrere Ausgaben damit decken. | Sie verwenden das Geld für den vereinbarten Zweck, beispielsweise einen Autokauf. |
| Verwendungsnachweis | In der Regel müssen Sie keine Belege für Ihre Ausgaben einreichen. | Je nach Angebot kann die Bank beispielsweise einen Kaufvertrag oder Rechnungen verlangen. |
| Sicherheiten | Der finanzierte Gegenstand dient üblicherweise nicht als Sicherheit. Andere Sicherheiten können vom Vertrag abhängen. | Je nach Angebot kann etwa ein Fahrzeug als Sicherheit dienen. Nicht jeder zweckgebundene Kredit erfordert eine solche Sicherheit. |
| Zinsen | Sie hängen unter anderem von Ihrer Bonität, der Kreditsumme und der Laufzeit ab. | Für dasselbe Vorhaben können günstigere Konditionen möglich sein. Ob das zutrifft, zeigt der Vergleich persönlicher Angebote. |
Bei einem Kredit zur freien Verwendung können Sie als Kreditnehmer das Geld beliebig für jeden Anschaffungswunsch verwenden. Beispiele sind:
Im CHECK24 Vergleich haben Sie die Möglichkeit, Finanzierungswünsche speziell für Reise, Einrichtung/Möbel und Elektronik (PC/Audio/Video) neben der Option "freie Verwendung" mit einem eigenen Verwendungszweck anzuwählen. Da Sie der Bank mitteilen, wofür Sie das Geld benötigen, kann sie das mögliche Ausfallrisiko besser bewerten. Das kann sich in einigen Fällen durch niedrigeren Zinsen oder einer höheren Zusagewahrscheinlichkeit auszahlen.
Für manche Vorhaben gibt es spezielle Kreditangebote. Hier lohnt es sich den Kredit an eine festgelegte Verwendung zu binden:
In diesem Video erfahren Sie in wenigen Minuten, warum es für Sie sinnvoll ist, den Kredit-Verwendungszweck anzugeben. Banken machen Ihnen teils viel bessere Angebote, wenn Sie wissen, wofür Sie das Geld einsetzen wollen. Mehr dazu im Video:
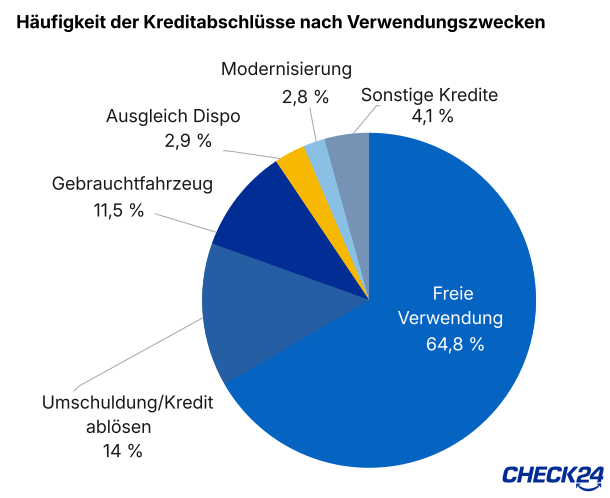
Bei den über CHECK24 abgeschlossenen Krediten wurde am häufigsten die freie Verwendung als Verwendungszweck angegeben. Danach folgen die Umschuldung oder Ablösung eines bestehenden Kredits und die Finanzierung eines Gebrauchtwagens. An vierter Stelle steht der Ausgleich eines überzogenen Girokontos. Dafür nahmen Kunden im Durchschnitt knapp 7.070 Euro auf.
Quelle: Über CHECK24 abgeschlossene Kredite von Juni 2025 bis Mai 2026.
Wenn Sie einen Kredit online beantragen, geben Sie die gewünschte Kreditsumme und Laufzeit ein und wählen den passenden Verwendungszweck. Ergänzen Sie anschließend die Angaben zu Ihrer Person und Ihren finanziellen Verhältnissen.
Vergleichen Sie unter anderem den effektiven Jahreszins, die Monatsrate, den Gesamtbetrag und die Rückzahlungsoptionen, um einen passenden Kredit zu finden. Entscheiden Sie sich für ein Kreditangebot, kann die Bank weitere Nachweise verlangen. Legitimation und Vertragsabschluss sind bei den Angeboten im CHECK24 Vergleich bequem online möglich.
Nach der abschließenden Prüfung und Bewilligung zahlt die Bank die Kreditsumme aus. Wie lange das dauert, hängt vom Angebot und den erforderlichen Prüfschritten ab. Für einen Sofortkredit mit digitalem Abgleich Ihrer Angaben verbinden Sie bei CHECK24 Ihr Gehaltskonto verbinden.
Über CHECK24 können Sie unverbindlich Angebote verschiedener Banken vergleichen, bevor Sie online einen Kredit beantragen. So sehen Sie günstige Kreditangebote für Ihre persönlichen Voraussetzungen und können prüfen, ob ein zweckgebundenes Angebot für Ihr Vorhaben bessere Zinsen bietet. Vergleich, Beratung und Vermittlung sind für Sie kostenlos. Das Einholen und Vergleichen der Angebote erfolgt Schufa-neutral und hat entsprechend keinen Einfluss auf Ihren Schufa-Score.
Welche Voraussetzungen gelten, legt die jeweilige Bank fest. In der Regel prüft sie mindestens:
Ein negativer Schufa-Eintrag kann die Kreditaufnahme erschweren, führt aber nicht automatisch bei jeder Bank zur Ablehnung. Entscheidend ist die gesamte Bonitätsprüfung.

Wie viel Sie für den Kredit zahlen, hängt vor allem vom effektiven Jahreszins, der Kreditsumme und der Laufzeit ab. Ihren persönlichen Zinssatz legt die Bank anhand ihrer Konditionen und Ihrer finanziellen Voraussetzungen fest. Ein höherer Zinssatz führt bei sonst gleichen Bedingungen zu höheren Kreditkosten; niedrigere Zinsen verringern sie.
Vergleichen Sie neben der Monatsrate immer den Gesamtbetrag. Wenn Sie bei sonst gleichen Bedingungen eine längere Laufzeit wählen, sinkt die monatliche Rate. Weil Sie den Kredit länger zurückzahlen, steigen in der Regel die gesamten Zinskosten.
Mit dem CHECK24 Kreditrechner können Sie durchspielen, wie sich Betrag, Zinssatz und Laufzeit auf Rate und Gesamtkosten auswirken. Die Berechnung dient zur Orientierung; maßgeblich sind die Konditionen Ihres persönlichen Angebots.
🔍 Effektiver Jahreszins: Er hilft Ihnen, die Kreditkosten von Angeboten bei vergleichbaren Bedingungen gegenüberzustellen.
🔍 Monatsrate: Sie zeigt, wie stark der Kredit Ihr laufendes Budget belastet.
🔍 Gesamtbetrag: Er zeigt, wie viel Sie über die gesamte Laufzeit zurückzahlen.
🔍 Laufzeit: Sie beeinflusst die Monatsrate und die gesamten Zinskosten.
🔍 Sondertilgung und Gesamttilgung: Die Vertragsbedingungen zeigen, ob Sie kostenfrei oder nicht früher zurückzahlen können.
🔍 Auszahlung: Wenn Sie das Geld zu einem bestimmten Zeitpunkt benötigen, sollten Sie den Ablauf und erforderliche Nachweise prüfen.
Nein, bei einem Kredit zur freien Verwendung müssen Sie keine konkrete Anschaffung nennen. Im Vergleich geben Sie „Freie Verwendung“ an. Wofür Sie das Geld nach der Auszahlung tatsächlich nutzen, müssen Sie der Bank nicht nachweisen. Ist der Kredit hingegen zweckgebunden, wird die Bank Nachweise fordern.
Ja, einen Kredit zur freien Verwendung können Sie für alle möglichen Finanzierungswünsche einsetzen. Wenn Sie das Geld für einen Autokauf benötigen, lohnt es sich aber, spezielle Autokredite zu vergleichen. Bei diesen kann das Fahrzeug der Bank als Sicherheit dienen. Dadurch sind meist niedrigere Zinsen möglich. Je nach Angebot müssen Sie dafür den Kauf nachweisen oder die Zulassungsbescheinigung Teil II hinterlegen. Vergleichen Sie die persönlichen Konditionen und Bedingungen beider Kreditarten.
Welche Kreditsummen verfügbar sind, unterscheidet sich je nach Bank. Wie viel Sie persönlich aufnehmen können, hängt insbesondere von Ihrer Kreditwürdigkeit und davon ab, welche Monatsrate Sie neben Ihren laufenden Ausgaben tragen können. Im CHECK24 Kreditvergleich sind bei freier Verwendung Kreditsummen bis zu 100.000 Euro möglich.
Nicht zwangsläufig. Für bestimmte Vorhaben können Banken bei gleicher Person, Summe und Laufzeit günstigere zweckgebundene Angebote machen. Ob das in Ihrem Fall zutrifft, zeigt der Vergleich Ihrer persönlichen Angebote.
Bei einem Kredit zur freien Verwendung ist kein bestimmter Einsatzzweck vereinbart. Sie können deshalb auch nach der Auszahlung entscheiden, wofür Sie die Kreditsumme einsetzen. Ihre Pflicht zur vereinbarten Rückzahlung bleibt bestehen. Bei einem zweckgebundenen Ratenkredit kann die Bank im Nachgang die Zinsen erhöhen, wenn Sie den vereinbarten Zweck nicht innerhalb einer vereinbarten Frist nachweisen.
Einen Kredit zur freien Verwendung können Sie grundsätzlich jederzeit ganz oder teilweise vorzeitig zurückzahlen. Bei einem Kredit mit festem Sollzins kann die Bank dafür eine Vorfälligkeitsentschädigung verlangen. Diese ist bei allgemeinen Verbraucherkrediten gesetzlich begrenzt: auf höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens einem Jahr auf 0,5 Prozent. Prüfen Sie im Vertrag, ob kostenlose Sondertilgungen oder eine kostenlose vollständige Rückzahlung vereinbart sind.
Telefonische Beratung
Haben Sie Fragen oder benötigen Sie eine Beratung? Unsere Kundenberater helfen Ihnen gerne!
089 - 24 24 11 24 Mo. bis So. von 08 - 20 Uhr
Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.