Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche

Stellen Sie Sophie eine Frage

Sie sind hier:

0-Prozent-Finanzierung Auto – die Autofinanzierung ohne Zinsen

Was ist eine 0%-Finanzierung beim Auto?

  • Bei einer 0%-Finanzierung zahlen Sie keine Zinsen auf den geliehenen Betrag. Sie finanzieren das Fahrzeug wie bei einer klassischen Autofinanzierung mit festen Monatsraten – zahlen am Ende der Laufzeit aber nur den reinen Fahrzeugpreis zurück.
  • Da die Bank dabei auf Zinszahlungen verzichtet, gleicht der Händler diesen Ausfall aus, indem er eine Gebühr zahlt. Diese Kosten gibt er in der Regel über den Fahrzeugpreis an den Käufer weiter.
  • Die Finanzierung mit Nullzins gilt fast ausschließlich für Neuwagen. Bei Gebrauchtwagen ist es die Ausnahme. Außerdem sind die Finanzierungsangebote meist zeitlich begrenzt oder an bestimmte Bedingungen und Modelle geknüpft.

Zuletzt überarbeitet von:
Anna Molder, Online Redakteurin Finanzen bei CHECK24

Fallen und versteckte Kosten: Darauf sollten Sie bei der 0-Prozent-Autofinanzierung achten

Null-Prozent-Finanzierung klingt verlockend – doch Händler nutzen dieses Modell gezielt, um ihre Verkaufszahlen zu steigern. Die fehlenden Zinsen müssen irgendwo eingepreist werden. Folgende Tipps helfen Ihnen, diese zu entlarven:

Händlerpreise vergleichen

Oft wird der Kaufpreis des Autos angehoben, um die entgangenen Zinseinnahmen auszugleichen. Erst ein Preisvergleich mit anderen Anbietern macht deutlich, ob das zinsfreie Angebot wirklich lukrativ ist.

Versteckte Kosten prüfen

Manche Angebote beinhalten Zusatzkosten oder zusätzliche Verträge wie eine Restschuldversicherung. Diese kann die Gesamtkosten um mehrere tausend Euro erhöhen – und ist in vielen Fällen freiwillig, wird aber als Paket präsentiert. 

Schlussrate beachten

Bei kurzer Finanzierungsdauer endet die 0%-Finanzierung häufig mit einer hohen Rate. Wer diese nicht aus eigenen Mitteln begleichen kann, muss einen neuen – dann meist verzinsten – Kredit aufnehmen.

Budget richtig einschätzen

Niedrige Monatsraten verleiten zu Käufen außerhalb des eigenen Budgets und suggerieren, dass sich Verbraucher jedes Fahrzeug leisten können. Müssen Sie durch die Raten regelmäßig den Dispokredit nutzen, entstehen schnell Folgekosten, die die scheinbare Ersparnis übersteigen.

Befristete Konditionen und Modellbindung

0%-Angebote sind meist zeitlich begrenzt oder auf bestimmte Modelle beschränkt – häufig auf neue Autos mit schwacher Nachfrage oder auslaufende Fahrzeug-Varianten. Das schränkt Ihre Auswahl ein und kann dazu führen, dass Sie ein Automodell kaufen, das nicht Ihren eigentlichen Wünschen entspricht. Auch Gebrauchtfahrzeuge sind bei dem Finanzierungsmodell häufig ausgeschlossen.

Lohnt sich eine Null-Prozent-Finanzierung beim Autokauf?

Ob sich eine 0-Prozent-Finanzierung lohnt, lässt sich nicht pauschal beantworten – es kommt auf den Einzelfall an. Entscheidend ist, ob der Autohändler den Fahrzeugpreis für das Null-Prozent-Angebot angehoben hat und welche Laufzeit vereinbart wird. Wer den Kaufpreis kritisch prüft und Alternativen vergleicht, kann mit der 0%-Finanzierung durchaus gut fahren. Wer dagegen blind auf das Zinsversprechen vertraut, zahlt am Ende oft mehr als nötig.

Für wen lohnt sie sich? 

Die 0%-Finanzierung ist dann sinnvoll, wenn der Händlerpreis im Marktvergleich fair ist, keine versteckten Zusatzkosten wie eine Restschuldversicherung anfallen und die monatlichen Raten dauerhaft ins Budget passen. Wer das Fahrzeug ohnehin beim jeweiligen Händler kaufen würde und keine günstigere Alternative findet, nimmt die zinsfreie Finanzierung als echten Vorteil mit.

Wann lohnt sie sich nicht?

Ein häufig übersehener Punkt: Händler-Finanzierungen zu null Prozent haben meist kurze Laufzeiten von 24 bis 48 Monaten. Das bedeutet höhere Raten, die nicht jedes Budget stemmen kann. Ein externer Autokredit bietet deutlich flexiblere Laufzeiten. Bei einer längeren Kreditlaufzeit können sich allerdings die Gesamtkosten erhöhen, da mehr Zinskosten anfallen. 

Ein weiteres, oft unterschätztes Risiko: Endet die 0%-Finanzierung mit einer hohen Schlussrate, die nicht aus eigenen Mitteln beglichen werden kann, wird ein zweiter – diesmal verzinster – Kredit notwendig. Was zunächst kostenlos wirkte, wird damit zur zweistufigen Finanzierung mit realer Zinsbelastung.

Was sind Vor- und Nachteile einer 0%-Finanzierungen beim Autokauf?

Author image

Vorteile

• Anschaffungen ohne Rücklagen möglich

• Liquidität bleibt erhalten - da kein Eigenkapital gebunden werden muss

• keine Zinskosten über die gesamte Kreditlaufzeit

• Regelmäßige Kosten klar planbar – können an individuelle Bedürfnisse angepasst werden 

• Finanzierung wird direkt im Kaufvertrag mit dem Händler abgeschlossen

Author image

Nachteile

• Kaufpreis oftmals höher angesetzt

• Kaufpreis durch niedrige monatliche Raten und lange Laufzeiten verschleiert

• Häufig hohe Schlussrate am Ende der Laufzeit

• Eingeschränkte Modellwahl – oft nur bestimmte Fahrzeuge verfügbar

• Hemmschwelle zu unnötigen Käufen sinkt

• Gefahr der Überschuldung steigt

Alternativen zur Null-Prozent-Finanzierung

Wer ein Auto kaufen möchte, steht oft vor der Wahl zwischen verschiedenen Finanzierungsarten. Die 0%-Finanzierung ist nicht für jeden die passende Finanzierungsart. Wer die Kreditsumme, Laufzeit und monatliche Zahlung flexibler gestalten möchte oder den Wagen nach einigen Jahren einfach zurückgeben will, findet je nach Situation bessere Alternativen. Welche Option für Sie am sinnvollsten ist, lässt sich mit einem Kreditrechner schnell berechnen.

Autokredit

Ein zweckgebundener Autokredit über eine Bank bietet mehr Unabhängigkeit vom Autohändler und dessen Aktionsangeboten. Dabei wählen Sie Darlehenslaufzeit und Kreditbetrag frei – und können dank Zweckbindung oft bessere Konditionen für Ihr Traumauto erhalten.

Leasing

Beim Leasing zahlen Sie jeden Monat eine Nutzungsgebühr für das Auto, ohne es zu besitzen. Am Ende der Leasingdauer geben Sie dieses einfach zurück.

Vario-Finanzierung (3-Wege-Finanzierung)

Die Vario-Finanzierung kombiniert Elemente der klassischen Finanzierung und des Leasings. Am Ende der Vertragslaufzeit haben Sie drei Optionen: den Wagen kaufen, zurückgeben oder weiterfinanzieren.

Auto-Abo

Eine mittlerweile beliebte Alternative zum Leasing ist das Auto-Abo. Das gewählte Fahrzeug wird, ähnlich wie beim Leasing, nur geliehen und in monatlichen Raten bezahlt. Die Raten enthalten alle Nebenkosten, bis auf den Kraftstoff. Der größte Unterschied liegt in der kurzen Vertragslaufzeit. Das Auto-Abo lässt sich für wenige Monate abschließen und ist kurzfristig wieder kündbar.

Ballonfinanzierung

Bei der Ballonfinanzierung bezahlen Sie über die Vertragsdauer niedrige Raten – am Ende wird eine hohe Schlusszahlung fällig. 

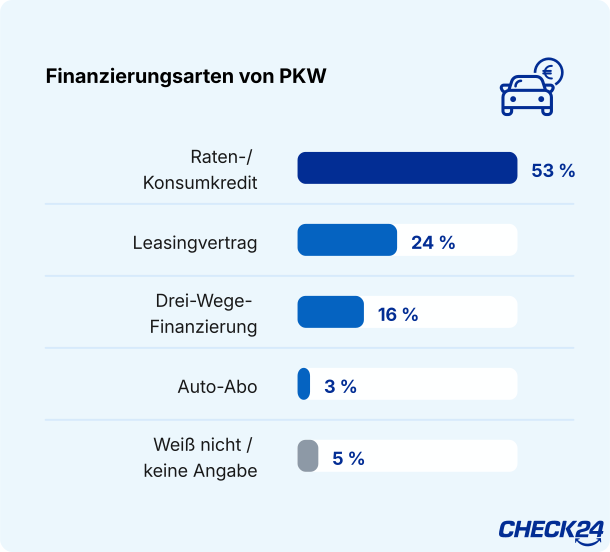
YouGov Studie zur Art von finanzierten Wagen und deren Antriebsart

Quelle: YouGov Deutschland für Bankenfachverband, Konsumfinanzierung 2025, Befragte, die in den letzten 12 Monaten mind. einen PKW finanziert haben: Auf welche Art und Weise haben Sie diesen PKW finanziert? abgerufen am 03. Juli 2026

Vergleichen Sie unverbindlich Kredite:

Crazy Kredit Deal – ab 84 Monate Laufzeit
Wählen Sie eine Laufzeit von mindestens 84 Monaten und erhalten Sie 1 Monatsrate geschenkt.
Tüv
Mehrfach von TÜV SÜD ausgezeichnet

tuev-sued.de/ps-zert

Der CHECK24 Kreditvergleich ist durch den TÜV SÜD zum vierzehnten Mal in Folge zertifiziert. Die Zertifizierung gilt für die Bereiche Benutzerfreundlichkeit und Funktionalität des Vergleichs und wird anhand besonders strenger Kriterien vorgenommen. Zudem bescheinigt der TÜV Süd in einem Gutachten, dass die anerkannten Anforderungen an den Datenschutz und die Datensicherheit erfüllt werden (Grundlage Art. 25 und 32 DSGVO und IT-Grundschutzkompendium des BSI).
Weitere Informationen erhalten Sie hier.
Nirgendwo Günstiger Garantie
CHECK24 Kredite Günstiger geht’s nicht Garantie:

Sollten Sie bei einer Bank oder einem Kreditvermittler (einschließlich anderer Vergleichsportale) ein Kreditangebot erhalten, das günstiger ist als das günstigste, vergleichbare Kreditangebot bei CHECK24, dann erstatten wir Ihnen die Differenz, falls Sie den Kredit bei CHECK24 abschließen.

Weitere Informationen erhalten Sie hier.

Schufa Neutral
Garantiert Schufa-neutral
Wenn Sie über den CHECK24 Kreditvergleich eines oder mehrere persönliche Kreditangebote einholen, nehmen die jeweiligen Banken eine Schufa-Abfrage vor. Ihr Schufa-Score verändert sich dadurch aber nicht.

Anfragen, die Partnerbanken für einen Vergleich stellen, werden als „Anfrage Kreditkonditionen“ bei der Schufa vermerkt. Diese Information ist nur für Sie selbst für 12 Monate einsehbar und wird bei der Berechnung Ihres Schufa-Scores nicht berücksichtigt. Sie können also unverbindlich mehrere Kreditangebote einholen und vergleichen, ohne dass sich Ihr Schufa-Score dadurch ändert oder jemand anderes von der Schufa davon erfährt.

Häufige Fragen

Gibt es eine Autofinanzierung ohne Anzahlung?

Ja. Vor allem bei klassischen Autokrediten, die wie Ratenkredite funktionieren, müssen Sie keine Anzahlung leisten. Autokredite mit Anzahlung sind dagegen vor allem bei Finanzierungen im Autohaus über dessen Autobank üblich. Die Anzahlung sorgt in der Regel dafür, dass die Vertragslaufzeit und die monatliche Rate niedriger ausfallen. Das ist für den Händler ein gutes Verkaufsargument für sein Kreditangebot.

Wird die 0%-Finanzierung fürs Auto in der Schufa eingetragen?

Ja, denn auch bei einer 0-Prozent-Finanzierung schließen Sie mit dem Autoverkäufer einen Kreditvertrag ab, wie es auch bei einem klassischen Kredit der Fall ist. Auch wenn dabei keine Zinsen anfallen, stellen solche Finanzierungsangebote eine finanzielle Belastung für den Kreditnehmer dar. Mehrere laufende Finanzierungen und Kredite können den Score weiter senken, selbst wenn die Raten pünktlich abbezahlt werden. 

Was ist der Unterschied zwischen 0%- und Ballonfinanzierung?

Der wesentliche Unterschied liegt in der Zinsbelastung: Während bei der 0%-Finanzierung keine Zinsen anfallen, werden sie bei der Ballonfinanzierung fällig. Wer ein Auto kaufen möchte, findet bei beiden Modellen jedoch Gemeinsamkeiten – beide werden häufig direkt vom Verkäufer angeboten und haben eine feste Kreditrate.  

Wer bietet 0-Prozent-Finanzierungen an?

Im Einzelhandel ist die Null-Prozent-Finanzierung weit verbreitet. Händler und Hersteller bieten diesen Finanzierungsweg an, um den Kaufkonsum und damit die Verkaufszahlen nach oben zu treiben. Ob für ein neues Laptop, Fahrrad oder Auto – Verbraucher finden in nahezu jedem Produktsegment diese Finanzierungsform.

Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.

Weiterführende Links und Informationen

4,9/5 103.245 Bewertungen
Bewertungen über eKomi

Bewertungen auf eKomi stammen von echten Kunden. Weitere Hinweise, u.a. zu den ergriffenen Maßnahmen, finden Sie hier.

CHECK24 Expertenberatung