Kredit
Merkzettel
Merkzettel
Ihr Merkzettel ist leer.
Bitte melden Sie sich in Ihrem Profil an,
um Ihren Merkzettel sehen zu können.
Zum Merkzettel
Hallo
Neuer Kunde?
Ihr Browser wird nicht mehr unterstützt.
Damit Sie weiterhin schnell und sicher vergleichen können, empfehlen wir einen aktuellen Browser.
Trotzdem fortfahren
Kredit
Baufinanzierung
Kreditkarte
Girokonto
Tagesgeld
Festgeld
Bonitätsprüfung
All ProductsAlle Finanzvergleiche
Alle Finanzvergleiche
Sie sind hier:
Ein Paar mit Baby sitzt vor einem Laptop am Tisch

Kredit in der Elternzeit: Ist ein Darlehen trotz Elterngeld möglich?

Mit der Geburt eines Kindes beginnt für Eltern ein neuer Abschnitt im Leben. Neben der Freude über das Kind müssen sie sich mit Bürokratie und Formalitäten auseinandersetzen. Auch ihre finanzielle Situation verändert sich. Bei plötzlichem Geldbedarf kann ein Kredit nötig werden. Dieser ist auch für Eltern in Elternzeit grundsätzlich möglich, wird aber von Banken teilweise zögerlich vergeben. Wir erklären Ihnen die Gründe dafür und worauf Sie achten sollten, damit eine Kreditanfrage eher bewilligt wird.

Zuletzt überarbeitet von:
Anna N. Baumgart, Online Redakteurin Finanzen bei CHECK24

Author image

Wie beeinflussen Elternzeit und Elterngeld die Chancen auf einen Kredit?

Eine bestehende Elternzeit kann die Chancen auf eine Kreditzusage senken. Es ist für Banken aus zwei Gründen risikoreicher, einen Kredit vor Ablauf der Elternzeit zu vergeben:

  1. Das geringere Einkommen und die zeitliche Begrenzung des Elterngeldbezugs können die Bonität beeinträchtigen.
  2. Elterngeld ist teilweise vor Pfändung geschützt. Beim Basiselterngeld bleiben grundsätzlich 300 Euro im Monat unpfändbar. Für den darüberliegenden Teil gelten die Pfändungsgrenzen wie bei Arbeitseinkommen. Der Grundfreibetrag beträgt seit dem 1. Juli 2026 1.587,40 Euro pro Monat und kann sich durch Unterhaltspflichten erhöhen. Erhält eine Person ausschließlich 1.800 Euro Basiselterngeld und hat keine weiteren relevanten Einkünfte, kann die Bank daraus bei einem Zahlungsausfall grundsätzlich nichts pfänden.

Eltern haben während der Elternzeit im Vergleich zu vorher weniger Einkommen zur Verfügung. Die Höhe des Basiselterngelds berechnet sich am Netto-Gehalt im Bemessungszeitraum vor Geburt des Kindes und beträgt mindestens 300 Euro, maximal 1.800 Euro beziehungsweise die Hälfte (150 und 900 Euro) bei ElterngeldPlus. Bei weiteren kleinen Kindern im Haushalt oder Mehrlingsgeburten kann der Betrag steigen. Regulär macht er jedoch 65 Prozent des Gehalts aus. Der Bezug ist dabei bei gemeinsamer Nutzung für ein Elternteil auf 12 Monate, für beide zusammen und für Alleinerziehende auf 14 Monate begrenzt. Bei ElterngeldPlus verdoppelt sich die Bezugslänge. Betrag, Pfändungshöhe und Zeitraum können trotz Kreditangebot zu einem höheren Zinssatz führen, um das Risiko der Bank auszugleichen.

Das prüft die Bank: Voraussetzungen für einen Kredit trotz Elterngeld

Die Bank ist zu einer Prüfung der Kreditwürdigkeit eines Kreditnehmers laut § 505a des Bürgerlichen Gesetzbuchs (BGB) gesetzlich verpflichtet. Sie muss dabei erhebliche Zweifel an der Rückzahlung des Kredits ausschließen können. Die Prüfung soll zum einen das Risiko für die Bank selbst mindern, aber gleichzeitig auch den Kreditnehmer vor einer Überschuldung schützen. Dementsprechend prüfen Kreditinstitute grundsätzlich:

  • das bestehende Arbeitsverhältnis und damit verbundenes Einkommen
  • die Bonität, für gewöhnlich verbunden mit einer Abfrage der Schufa

Reicht die Höhe des Elterngeldes abzüglich der monatlichen Ausgaben für die gewünschte Darlehenssumme und Laufzeit aus, ist ein Kredit auch während der Elternzeit möglich.

CHECK24 Kreditvergleich nutzen, um Kredit trotz Elternzeit zu bekommen

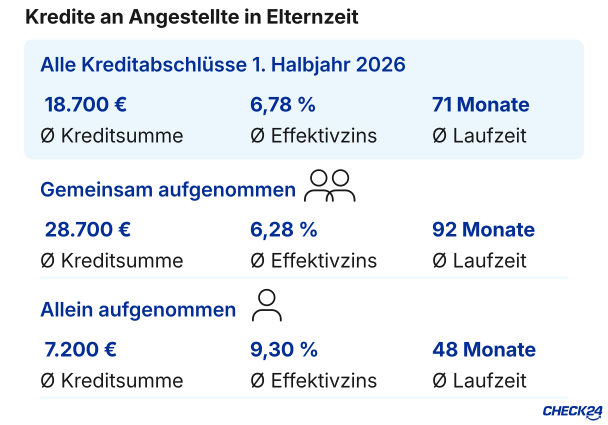
Dass Kreditverträge auch während der Elternzeit zustande kommen, zeigt eine Auswertung von Kreditabschlüssen über CHECK24. Im ersten Halbjahr 2026 erhielten Angestellte in Elternzeit Darlehen von durchschnittlich mehr als 18.700 Euro zu einem nach Kreditsumme gewichteten effektiven Jahreszinssatz von 6,78 Prozent bei einer Laufzeit im Schnitt von 71 Monaten.

Bei gemeinsam aufgenommenen Ratenkrediten lag die Durchschnittskredithöhe bei knapp über 28.700 Euro bei einem Zinssatz von 6,28 Prozent und einer Kreditlaufzeit von 92 Monaten. Bei alleinigen Darlehensnehmern war der Zinssatz mit durchschnittlich 9,30 Prozent deutlich höher bei einer im Schnitt geringeren Kredithöhe von knapp 7.200 Euro und 48 Monaten Laufzeit.

Grafik zeigt durchschnittliche Kreditbeträge, Laufzeiten und Zinssätze bei Krediten für Personen in Elternzeit

Welche Kreditrate bleibt während und nach der Elternzeit tragbar?

Ein entscheidender Faktor bei einem Kreditentscheid ist die regelmäßig tragbare Kreditrate im Verhältnis zu Kreditbetrag, Laufzeit und Zins. Nur wenn der Darlehensgeber davon ausgehen kann, dass die Raten über die gesamte Kreditlaufzeit zuverlässig zurückgezahlt werden können, bewilligt er auch während der Elternzeit einen Kredit. Von der Kreditrate hängt auch ab, wie viel sich ein Darlehensnehmer leisten kann.

Vor allem, wenn die Rückkehr in den Arbeitsalltag nicht garantiert ist, fehlt Planungssicherheit. Ein Kreditvertrag über den begrenzten Zeitraum des Elterngeldbezugs hinaus wird dann bei einer Bank eventuell abgelehnt.

Author image

Beispiel-Szenario 1

Eine alleinerziehende Mutter erhält für 14 Monate Basiselterngeld als einziges Einkommen. Dieses liegt bei 65 Prozent ihres vorherigen Netto-Gehalts, im Beispiel sind das 1.625 Euro. Davon muss sie in ihrer Haushaltsrechnung laufende Ausgaben und einen Sicherheitspuffer für Notfälle abziehen.

Elterngeld (Monat) +1.625 €
Miete inkl. Nebenkosten -650 €
Benzinkosten -60 €
Nahrung und andere Haushaltskosten -120 €
Windeln und anderes Babyzubehör -50 €
Sicherheitspuffer -100 €
mögliche Rate 645 €
Hinweis: Die anfallenden Kosten im Monat sind fiktive Schätzungen.

Bei einem effektiven Jahreszins von 6,20 Prozent und einer Kreditlaufzeit von 14 Monaten wäre ein Kreditbetrag von 8.699 Euro möglich. Die Höhe der Zinskosten beläuft sich auf 331 Euro. Da eine Bank aber in diesem Fall bei einem Zahlungsausfall nichts pfänden kann, kann eine Kreditvergabe erschwert sein. Ob ein Kredit trotz Elternzeit und Elterngeld bewilligt wird, ist zudem immer Ermessenssache.

Author image

Beispiel-Szenario 2

Eine alleinerziehende Mutter erhält ElterngeldPlus und geht für zehn Stunden in der Woche arbeiten. Sie verdient 625 Euro im Monat. Das Elterngeld berechnet sich in diesem Fall aus der Differenz ihres vorherigen und dem neuen Einkommen und beträgt bei 65 Prozent knapp 1.219 Euro. Das ElterngeldPlus ist auf die Hälfte des Basiselterngelds – in ihrem Fall 812,50 Euro – gedeckelt. In Summe hat sie also 1.437,50 Euro monatlich zur Verfügung, durch das ElterngeldPlus aber für bis zu 28 Monate.

ElterngeldPlus (Monat) +812,50 €
Gehalt aus 25 % Teilzeitarbeit +625 €
Miete inkl. Nebenkosten -650 €
Benzinkosten -60 €
Nahrung und andere Haushaltskosten -120 €
Windeln und anderes Babyzubehör -50 €
Sicherheitspuffer -100 €
mögliche Rate 457,50 €
Hinweis: Die anfallenden Kosten im Monat sind fiktive Schätzungen.

Bei denselben Zinskonditionen, aber mit einer Kreditlaufzeit von 28 Monaten, würde sich der mögliche Betrag auf 11.922 Euro erhöhen. Auch wenn im Beispiel ein Kredit wahrscheinlich wäre, sieht die Realität während der Elternzeit häufig anders aus. Auch hier wäre kein Betrag aus den laufenden Einkünften pfändbar. Trotzdem lohnt sich ein Vergleich, denn wie die Abschlusszahlen weiter oben zeigen, ist es durchaus möglich. Lassen Sie sich unverbindlich und kostenlos von einem CHECK24 Kreditexperten beraten.

Kredit während der Elternzeit aufnehmen: Diese Tipps können helfen

Nicht immer reichen die 65 Prozent des vorherigen Einkommens aus, um während der Elternzeit einen Kredit zu erhalten. Sollte die Kreditaufnahme unvermeidbar sein, können folgende Tipps die Chancen erhöhen.

Author image

Gemeinsamer Kreditantrag

Eine zweite Person mit regelmäßigem Gehalt und hoher Kreditwürdigkeit wirkt sich generell oft positiv auf eine Kreditbewilligung aus. Sie kann auch helfen, einen Kredit während der Elternzeit zu bekommen. Beide Kreditnehmer haben Anrecht auf das geliehene Geld und sind für die Rückzahlung verantwortlich. Oft handelt es sich bei der Person um den Partner oder die Partnerin.

Author image

Wiedereinstellungsgarantie

Wenn bereits sicher ist, dass nach Auslaufen des Elterngeldbezugs eine Rückkehr an den Arbeitsplatz erfolgt, kann eine Arbeitgeberbescheinigung über die Rückkehr mit Angabe des Datums und dem künftigen Gehalt Kreditinstitute davon überzeugen, dass auch eine längere Laufzeit tragbar wäre. So lassen sich zum Beispiel höhere Beträge aufnehmen.

Author image

Kredit anpassen

Ein Kleinkredit beziehungsweise Minikredit wird eher während der Elternzeit gewährt, da sich geringere Beträge einfacher und schneller tilgen lassen. Es kann also eine Lösung sein, die gewünschte Kreditsumme nach unten anzupassen, um eine Zusage zu erhalten. Auch hier muss die vetragsgemäße Rückzahlung für den Darlehensgeber zweifellos möglich sein.

Author image

Bürgen hinzuziehen

Ein Kredit mit Bürgschaft kann die Kreditaufnahme erleichtern. Ein Bürge haftet dafür, dass der eigentliche Kreditnehmer den Kredit zurückzahlen wird und muss bei Zahlungsausfall einspringen.

Er hat kein Recht am Kredit und die Verpflichtung sollte nicht leichtfertig eingegangen werden.

CHECK24 Hinweis

Ist der Dispokredit eine Alternative?

Auch ein Dispokredit muss wieder ausgeglichen werden und bis dahin fallen hohe Zinsen, meist im zweistelligen Bereich, an. Wenn es sich um einen kurzfristigen Geldbedarf in geringer Höhe handelt, der bestenfalls im kommenden Monat getilgt werden kann, ist der Dispo eine Alternative. Besteht jedoch ein höherer Kreditbedarf über einen längeren Zeitraum, ist ein Ratenkredit die bessere Lösung. Er lässt sich gut an die persönlichen Bedürfnisse anpassen, die Zinskosten sind in der Regel geringer und die Tilgung ist regelmäßig und gut planbar. Ein Kreditvergleich hilft, einen geeigneten Kreditgeber zu finden.

Author image

Wie kann ich einen Kredit in Elternzeit beantragen?

Der Kreditantrag kann einfach online in wenigen Schritten über ein Vergleichsportal wie CHECK24 gestellt werden. Dazu sind oft nur wenige Angaben und Nachweise nötig. Wer sein Gehaltskonto direkt verbindet, kann auch Angebote für Sofortkredite erhalten, da die Bank die wichtigsten Aspekte, die sie zur Bewilligung benötigt, direkt prüfen kann. Zur Online-Legitimation ist ein gültiges Ausweisdokument nötig.

Wenn schon vor Beginn der Elternzeit klar ist, dass es notwendig wird, einen Kredit aufzunehmen, kann es sinnvoll sein, auch dann schon den Antrag zu stellen. Wenn in den vergangenen drei Monaten ein regulärer und ausreichender Gehaltsnachweis vorgelegt werden kann, erhöht das zunächst die Abschlusswahrscheinlichkeit. Die kommenden Einkunftseinbußen sollten der Bank jedoch nicht vorenthalten werden. Die eigene Berechnung der Ratenhöhe sollte sich zudem daran orientieren, wie viel künftig realistisch dafür ausgegeben werden kann, damit in der Folge keine Zahlungsschwierigkeiten entstehen.

Was passiert mit einem bestehenden Kredit in der Elternzeit?

Ein bestehendes Darlehen muss wie im Vertrag vereinbart weiter bedient werden. Der Bezug einer Sozialleistung hat darauf keinen Einfluss und führt nicht dazu, dass Raten aufgeschoben werden dürfen. Was aber tun, wenn die Raten wegen der Elternzeit nicht mehr bezahlt werden können?

Besteht eine laufende Kreditverpflichtung, die aufgrund des reduzierten Geldeingangs nicht mehr bedient werden kann, sollte direkt die Bank kontaktiert werden. Möglicherweise gewährt sie eine Ratenpause oder lässt sich auf eine Anpassung der Ratenhöhe ein. Auch eine Umschuldung kann in einer solchen Situation eine Möglichkeit sein, die monatlichen Raten zu reduzieren. Sollte selbst das nicht mehr möglich sein, hilft der Gang zu einer Schuldnerberatung.

Häufige Fragen zum Kredit trotz Elternzeit

Kann ich als alleinerziehende Person einen Kredit beantragen?

Ja, das ist möglich. Die Zinssätze sind allerdings aufgrund des geringeren Einkommens oft höher, als wenn der Ratenkredit zu zweit aufgenommen wird.

Was gilt bei einer verlängerten Elternzeit?

Das Elterngeld wird nur für einen bestimmten Zeitraum bewilligt. Dieser liegt bei maximal 14 Monaten, bei ElterngeldPlus kann sich die Zeit verdoppeln, aber der Betrag halbieren. Entsprechend muss bei längerer Elternzeit der geringere Geldbetrag berücksichtigt werden. Auch das Ende des Elterngeldbezugs, wenn dann keine Arbeit aufgenommen wird, sollte bei Kreditaufnahme bedacht und die Laufzeit entsprechend kurz gewählt werden.

Kann ich einen Kredit in Elternzeit pausieren oder Raten aussetzen?

Dies ist nicht automatisch möglich. Wenn diese Option nicht bereits bei Kreditabschluss vereinbart wurde, aber nötig wird, sollte dringend das Gespräch mit der kreditgebenden Bank gesucht werden. Diese stimmt einer Ratenpause unter den besonderen Umständen eventuell zu oder bietet eine Umschuldung zu neuen Konditionen an. Eine Umschuldung ist auch bei einer anderen Bank möglich. Durch das gestiegene Risiko eines Zahlungsausfalls in dieser Situation muss grundsätzlich mit höheren Zinskonditionen gerechnet werden.

Erhöhen zusätzliche Sicherheiten die Abschlusschance?

Das kommt darauf an, was finanziert werden soll. Handelt es sich um einen Autokauf, kann mithilfe spezieller Autokredite das Fahrzeug direkt als Sicherheit hinterlegt werden. In diesem Fall erhöht sich die Abschlusschance. Eine vorhandene Immobilie müsste per Grundschuld besichert und der Kreditgeber entsprechend eingetragen sein. Dieses Verfahren ist aufwendig und mit zusätzlichen Kosten verbunden und wird bei Beträgen unter 50.000 Euro für gewöhnlich nicht angewandt. Bei Geldanlagen kommt es auch auf deren Art an: Handelt es sich um wertstabile Anlagen, liegt es im Ermessen des Kreditgebers, diese als zusätzliche Sicherheit zu akzeptieren. Dies ist aber nicht üblich.

Was ändern Basiselterngeld, ElterngeldPlus und Teilzeitarbeit?

Basiselterngeld, ElterngeldPlus und zusätzliche Teilzeitarbeit verändern den monatlich verfügbaren Betrag. Entsprechend steht Darlehensnehmern mehr oder weniger Monatsrate zur Verfügung. Wie stark sich die verschiedenen Modelle auf die verfügbaren Einkünfte auswirken, muss individuell errechnet werden.

Hinweis: Trotz gewissenhafter Recherche kann die Richtigkeit und Aktualität der Angaben nicht garantiert werden.

Weiterführende Links und Informationen

4,9/5 103.288 Bewertungen
„Gute Beratung, schnelle Abwicklung‟ 10/2026
CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick
über Preise und Leistungen von
tausenden Anbietern. Und das alles
über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service
kostenlos. Wir finanzieren uns über
Provisionen, die wir im Erfolgsfall
von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach
einem Abschluss eine Bewertung
abgeben. Dadurch sehen Sie nur
echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten
über 15 Millionen Kunden beim
Vergleichen und Sparen geholfen.
Telefon