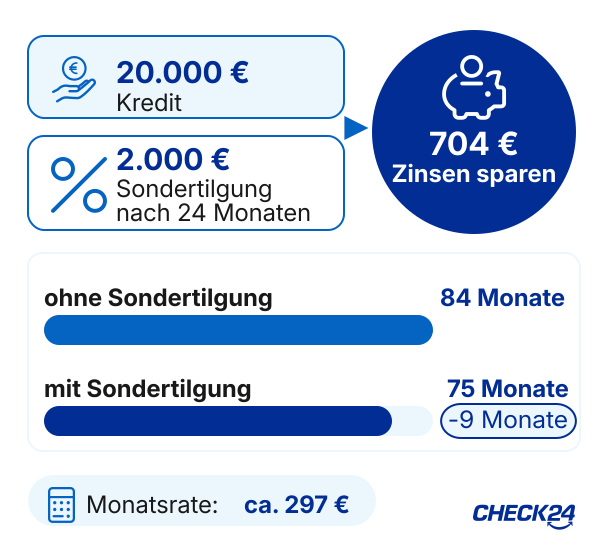
Mit einer Sondertilgung zahlen Sie zusätzlich zur vereinbarten Rate einen Teil Ihres Kredits zurück. Sondertilgungen verringern die Restschuld früher als im Tilgungsplan vorgesehen. Je nach Vertrag verkürzt sich die Laufzeit, die Kreditrate sinkt oder beides wird neu berechnet. Wie stark Sie Zinsen sparen, hängt vor allem vom Zeitpunkt und von der Höhe des zusätzlichen Betrags ab.
Bei Ratenkrediten haben Verbraucher grundsätzlich das Recht, den Kredit früher ganz oder teilweise zurückzuzahlen. Ob die Sondertilgung kostenlos ist, steht jedoch auf einem anderen Blatt: Bei einem gebundenen Sollzins kann die Bank unter bestimmten Voraussetzungen eine begrenzte Vorfälligkeitsentschädigung verlangen. Für Baufinanzierungen gelten teilweise andere Regeln.
Das Wichtigste in Kürze:
Allgemeine Verbraucherdarlehen dürfen nach § 500 Abs. 2 BGB jederzeit vollständig oder teilweise vor dem vereinbarten Termin zurückgezahlt werden.
Eine vertraglich kostenfreie Option zur Sondertilgung ist vorteilhaft, aber nicht mit dem gesetzlichen Rückzahlungsrecht gleichzusetzen.
Was ist eine Sondertilgung?
Eine Sondertilgung funktioniert nach einem einfachen Prinzip: Sie leisten zusätzlich zur Kreditrate eine außerplanmäßige Teilrückzahlung und reduzieren unmittelbar den noch offenen Darlehensbetrag. Da die Zinsen in den meisten Fällen monatlich auf Basis der verbleibenden Schuld berechnet werden, fallen anschließend weniger Zinsen an.
Im allgemeinen Sprachgebrauch werden „Sondertilgung“ und „frühere Teilrückzahlung“ häufig gleichbedeutend verwendet. Rechtlich entscheidend ist die Unterscheidung zwischen dem gesetzlichen Rückzahlungsrecht und einer im Vertrag der Bank zugesagten, kostenfreien Tilgungsoption.
| Die Regelungen und ihre Bedeutung | |
|---|---|
| Gesetzliches Rückzahlungsrecht | Bei einem allgemeinen Verbraucherdarlehen können Sie den Kredit früher zurückzahlen, ganz oder teilweise. Unter den Voraussetzungen des § 502 BGB kann die Bank eine Entschädigung verlangen. |
| Vertragliche Sondertilgungsoption | Der Kreditvertrag legt fest, welcher Betrag zu welchem Termin ohne Zusatzkosten gezahlt werden darf. Die Bedingungen können je nach Kreditgeber unterschiedlich sein. |
| Vollständige Ablösung | Sie zahlen die gesamte offene Forderung zurück und beenden das Darlehen. Wenn Sie den Kredit ablösen möchten, sollten Sie vorab eine tagesgenaue Ablösesumme anfordern. |
Die Wirkung ist meist umso größer, je früher Sie sondertilgen. Eine Sonderzahlung zu Beginn spart daher bei gleicher Summe häufig mehr als kurz vor dem regulären Vertragsende. Über die gesamte Laufzeit kann der Unterschied deutlich ausfallen.
Restschuld schneller verringern:
Jede zusätzliche Tilgung senkt den offenen Betrag unmittelbar.
Laufzeit verkürzen:
Bleibt die Rate unverändert, sind Sie in der Regel schneller schuldenfrei.
Zinskosten senken:
Weil die Schuld früher sinkt, werden für die verbleibende Vertragsdauer insgesamt weniger Zinsen berechnet.
Finanziellen Spielraum nutzen:
Eine Steuerrückerstattung, ein Bonus oder eine Erbschaft kann für Sondertilgungen eingesetzt werden, ohne die reguläre Rate dauerhaft zu erhöhen.
Sondertilgung leisten:
Was Sie beachten sollten
1. Kreditvertrag prüfen: Achten Sie auf Mindest- und Höchstbetrag, mögliche Termine, Häufigkeit, Ankündigungsfrist und Gebühren.
2. Restschuld und Zahlungsweg erfragen: Überweisen Sie nicht ungeprüft auf das Konto, von dem die Rate monatlich eingezogen wird. Einige Institute nennen für außerplanmäßige Beträge eine eigene Bankverbindung oder einen bestimmten Verwendungszweck.
3. Kosten bestätigen lassen: Liegt der Betrag außerhalb der kostenfreien Regelung, fragen Sie die Bank vorab nach der konkreten Entschädigung.
4. Gutschrift dokumentieren: Bewahren Sie die Bestätigung und den Kontoauszug auf. Bei einem Darlehen mit festgelegtem Rückzahlungszeitpunkt können Sie nach § 492 Abs. 3 BGB einen Tilgungsplan verlangen.
Wie oft ist eine Sondertilgung beim Kredit möglich?
Bei einem Kredit sind Sondertilgungen grundsätzlich jederzeit möglich. Die Bank darf die gesetzlich zulässige Teiltilgung nicht davon abhängig machen, dass nur einmal im Jahr eine Sondertilgung erfolgt. Eine andere Frage ist, wie oft sie kostenfrei bleibt: Vertragliche kostenlose Sondertilgungen können beispielsweise auf einen Termin pro Jahr, einen Höchstbetrag oder einen Anteil am Nettodarlehensbetrag begrenzt sein.
Wenn Sie Sondertilgungen leisten und dabei den vereinbarten kostenfreien Betrag überschreiten, kann für den darüber hinausgehenden Teil eine Vorfälligkeitsentschädigung anfallen. Maßgeblich sind der Kreditvertrag und die gesetzlichen Grenzen.
Sinkt die monatliche Rate oder verkürzt sich die Laufzeit?
Das ist nicht bei jedem Anbieter gleich geregelt. Häufig bleibt die Rate bestehen und die Restlaufzeit wird kürzer. Manche Kreditgeber berechnen sie stattdessen neu. Prüfen Sie deshalb den angepassten Tilgungsplan. Wenn Sie gezielt den Kredit schneller zurückzahlen möchten, sollten Sie vorab klären, wie der Zusatzbetrag verrechnet wird.
Was kosten Sondertilgungen bei Ratenkrediten?
Viele Banken bieten Ratenkredite mit kostenlosen Sondertilgungen an. Ist keine kostenfreie Regelung vereinbart, kann der Darlehensgeber bei einem gebundenen Sollzins eine angemessene Vorfälligkeitsentschädigung verlangen. Bei allgemeinen Verbraucherdarlehen muss der gebundene Sollzins bereits bei Vertragsabschluss vereinbart worden sein. § 502 Abs. 3 BGB begrenzt die Höhe:
Liegt zwischen Teiltilgung und vereinbartem Vertragsende mehr als ein Jahr, sind höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags zulässig.
Beträgt dieser Zeitraum höchstens ein Jahr, sind es höchstens 0,5 Prozent des Zusatzbetrags.
Zusätzlich darf die Entschädigung nicht höher sein als die Sollzinsen, die bis zum vereinbarten Rückzahlungszeitpunkt noch angefallen wären.
Wichtig: Berechnungsgrundlage ist der früher zurückgezahlte Betrag, nicht automatisch die gesamte Restschuld.
| Gesetzliches Rückzahlungsrecht | Zeitraum bis zur vereinbarten Rückzahlung | Rechnerische Obergrenze |
| 8.000 Euro | 11 Monate | 40 Euro (0,5 Prozent) |
| 15.000 Euro | genau 12 Monate | 75 Euro (0,5 Prozent) |
| 25.000 Euro | 33 Monate | 250 Euro (1 Prozent) |
Wann sind kostenfreie Sondertilgungen möglich?
Keine Entschädigung fällt insbesondere an, wenn der Kreditvertrag Sondertilgungen kostenlos erlaubt oder die Bank freiwillig darauf verzichtet. Eine kostenlose Sondertilgung kann auf einen bestimmten Betrag begrenzt sein. Ein Anspruch nach § 502 BGB setzt zudem voraus, dass zum Zeitpunkt der Rückzahlung ein gebundener Sollzinssatz geschuldet wird. Bei einem variablen Sollzins ist diese Voraussetzung nicht erfüllt.
Der Anspruch kann auch ausgeschlossen sein, wenn vertragliche Pflichtangaben zur Laufzeit, zum Kündigungsrecht oder zur Berechnung der Entschädigung unzureichend sind. Ob das im Einzelfall zutrifft, hängt unter anderem vom Vertrag und dessen Abschlussdatum ab. Lassen Sie zweifelhafte oder hohe Forderungen unabhängig prüfen.
Rechtsänderung für neue Verträge ab 20. November 2026:
§ 501 Abs. 1 BGB wird neu gefasst.
Der Grundsatz bleibt bestehen, dass sich die Gesamtkosten bei einer vorzeitigen Rückzahlung entsprechend der verbleibenden Vertragsdauer ermäßigen.
Neben den Zinsen werden dann nur Kosten berücksichtigt, die der Darlehensgeber dem Darlehensnehmer auferlegt. Für Schuldverhältnisse, die bereits vor diesem Stichtag bestanden, gilt grundsätzlich die vorherige Fassung weiter.
Sondertilgung bei Krediten berechnen: Beispiel
Mit einem Kreditrechner können Sie zunächst Rate und Gesamtkosten des Darlehens berechnen. Für die Wirkung einer Teilrückzahlung benötigen Sie außerdem die aktuelle Restschuld, den Sollzins, den Zahlungstermin und eine mögliche Gebühr.
Rechenbeispiel: Ein Darlehen über 30.000 Euro läuft 72 Monate. Der gebundene Sollzins beträgt 6 Prozent pro Jahr, die monatliche Rate rund 497,19 Euro. Nach der zwölften Rate wird eine Sondertilgung von 5.000 Euro geleistet. Die Rate bleibt gleich; eine Gebühr fällt nicht an.
| Gesetzliches Rückzahlungsrecht | Ohne Teilrückzahlung | Mit Teilrückzahlung |
| Laufzeit | 72 Monate | rund 59 Monate |
| Zinskosten | rund 5.797,44 Euro | rund 4.255,92 Euro |
| Vorteil | – | rund 13 Monate kürzer und 1.541,52 Euro geringere Zinskosten |
Wann ist eine Sondertilgung sinnvoll?
Ob Sondertilgungen sinnvoll sind, hängt von der Rechnung und Ihrer Liquidität ab. Eine Sondertilgung lohnt sich, wenn die eingesparten Finanzierungskosten höher sind als die Gebühr und Sie das Geld nicht für wichtigere Zwecke benötigen. Prüfen Sie vor der Entscheidung diese Reihenfolge:
1. Notgroschen sichern: Halten Sie eine ausreichende Liquiditätsreserve für unerwartete Ausgaben zurück. Ein einmal getilgter Betrag steht normalerweise nicht wieder zur freien Verfügung.
2. Teure Schulden zuerst zurückzahlen: Dispokredite oder andere Verbindlichkeiten mit höherem Effektivzins sollten meist Vorrang haben.
3. Nettoersparnis berechnen: Ziehen Sie eine mögliche Entschädigung von der Zinsersparnis ab.
4. Alternative Geldanlage realistisch vergleichen: Entscheidend ist eine Rendite nach Steuern und Kosten bei vergleichbarem Risiko. Eine unsichere Kapitalmarktrendite ist nicht direkt mit einem sicheren finanziellen Vorteil gleichzusetzen.
Wann lohnt sich Geld anlegen statt zusätzlich zu tilgen?
Eine Anlage kann finanziell günstiger sein, wenn ihre sichere Rendite nach Steuern und Kosten höher liegt als der Kreditzins, den Sie durch den schnelleren Schuldenabbau vermeiden. Bei einem Tages- oder Festgeld ist außerdem die Laufzeit zu beachten. Bei Aktien oder Fonds besteht dagegen das Risiko, dass der Anlagewert gerade dann gefallen ist, wenn das Geld benötigt wird.
Neben der reinen Rechnung zählt Ihre persönliche Planung: Wer seine feste monatliche Belastung früher beenden möchte, kann sich trotz einer rechnerisch ähnlichen Anlagealternative für den Schuldenabbau entscheiden. Ist Ihre finanzielle Reserve knapp, ist die zusätzliche Liquidität häufig wertvoller als eine etwas kürzere Darlehensdauer.
Autokredit: Kredit vorzeitig zurückzahlen
Ein klassischer Autokredit ist in der Regel ein zweckgebundenes Verbraucherdarlehen. Deshalb sind auch bei diesem Kredit Sondertilgungen möglich. Bei einer Finanzierung mit hoher Schlussrate sollten Sie zusätzlich prüfen, ob die zusätzliche Tilgung die Schlussrate, die Laufzeit oder die laufenden Raten verändert.
Besonderheiten bei Baufinanzierungen
Bei einem Immobiliar-Verbraucherdarlehen (Fachjargon für Baufinanzierungen) mit gebundenem Sollzins besteht während der Sollzinsbindung nicht dasselbe uneingeschränkte Rückzahlungsrecht wie bei einem allgemeinen Verbraucherdarlehen. Ohne vertragliche Option ist eine Teil- oder Gesamtrückzahlung vor dem vereinbarten Termin grundsätzlich nur bei einem berechtigten Interesse möglich. Ein typisches Beispiel ist der Verkauf der finanzierten Immobilie. Eine frei verfügbare Erbschaft allein begründet nach der Rechtsprechung nicht ohne Weiteres ein solches Interesse.
Viele Banken erlauben bei Baufinanzierungen vertraglich eine jährliche Sondertilgung in Höhe von beispielsweise 5 oder 10 Prozent der ursprünglichen Darlehenssumme. Das ist kein allgemeiner gesetzlicher Standard. Einige Anbieter verlangen für weitergehende Tilgungsrechte einen Zinsaufschlag. Vergleichen Sie daher, ob die Option voraussichtlich genutzt wird und ob der höhere Sollzins die erwartete Ersparnis aufzehrt.
Nach § 489 Abs. 1 Nr. 2 BGB können Sie ein Darlehen mit gebundenem Sollzins zehn Jahre nach vollständigem Empfang des Geldes ganz oder teilweise kündigen. Dabei gilt eine Kündigungsfrist von sechs Monaten. Wurde später eine neue Vereinbarung über den Sollzins oder die Rückzahlungszeit getroffen, kann für den Fristbeginn stattdessen der Zeitpunkt dieser Vereinbarung maßgeblich sein. Nach wirksamer Kündigung ist die Ablösung ohne Vorfälligkeitsentschädigung möglich.
Bei der Berechnung einer Entschädigung für ein Immobiliendarlehen muss das Kreditinstitut vereinbarte Sondertilgungsrechte und Tilgungssatzänderungen schadensmindernd berücksichtigen. Die festen Obergrenzen von 1 beziehungsweise 0,5 Prozent gelten nicht für Immobiliar-Verbraucherdarlehen.
Kredit mit flexiblen Tilgungsoptionen auswählen
Wenn Sie bereits beim Abschluss des Kredits mit Bonuszahlungen, Tantiemen oder anderen größeren Einnahmen rechnen, kann ein Kreditangebot mit flexibler Tilgung sinnvoll sein. Möchten Sie Sondertilgungen leisten, prüfen Sie im Angebot und im Kreditvertrag insbesondere:
Welche Summe darf pro Jahr kostenfrei zusätzlich gezahlt werden?
Gilt die Grenze als fester Eurobetrag oder als Prozentsatz des ursprünglichen Darlehens?
Sind mehrere Zahlungen im Jahr möglich?
Gibt es Mindestbeträge, feste Termine oder Ankündigungsfristen?
Verkürzt die Sonderzahlung die Restlaufzeit oder sinkt die monatliche Rate?
Ist auch eine vollständige Ablösung kostenlos?
Ist der Effektivzins eines Angebots mit flexibler Tilgung höher?
Vergleichen Sie nicht nur diese Flexibilität. Ob der Kredit günstiger wird, entscheidet die Gesamtrechnung: Ein Angebot mit geringerer Flexibilität kann insgesamt weniger kosten, wenn der Effektivzins deutlich niedriger ist und Sie die optionale Sondertilgung voraussichtlich nicht nutzen.
Häufige Fragen zu Sondertilgungen
Kann ich eine bereits geleistete Sonderzahlung zurückholen?
In der Regel nein. Nach der Verbuchung verringert das Geld die Darlehensschuld und steht nicht mehr wie Guthaben auf einem Konto zur Verfügung. Eine spätere Auszahlung wäre eine neue Kreditgewährung oder eine freiwillige Vertragsänderung durch den Anbieter. Behalten Sie deshalb vor jeder Sonderzahlung eine ausreichende Reserve.
Welchen Kredit sollte ich bei mehreren Darlehen zuerst tilgen?
Meist ist es wirtschaftlich sinnvoll, den Kredit mit dem höchsten effektiven Jahreszins zuerst zu verringern. Berücksichtigen Sie dabei Gebühren, kostenfreie Grenzen und mögliche steuerliche Besonderheiten. Ein Dispokredit sollte wegen seiner häufig hohen Zinsen in der Regel vor einem günstigeren Ratenkredit zurückgeführt werden.
Was passiert bei einem Autokredit mit Schlussrate?
Das hängt von der vereinbarten Verrechnung ab. Die Teilrückzahlung kann die Schlussrate reduzieren, die Laufzeit verkürzen oder zu einem neuen Ratenplan führen. Lassen Sie sich vorab schriftlich bestätigen, auf welchen Bestandteil die Tilgung angerechnet wird. So vermeiden Sie, dass die hohe Schlusszahlung trotz der Überweisung unverändert fällig bleibt.
Sind Sondertilgungen beim KfW-Studienkredit möglich?
Ja. Nach den aktuell veröffentlichten Bedingungen der KfW können Kreditnehmer im Online-Kreditportal eine außerplanmäßige Rückzahlung ab 100 Euro veranlassen. Der Auftrag ist bis zu sechs Monate im Voraus möglich. Für den konkreten Einzugstermin gelten Fristen, die im Portal angezeigt werden. Die aktuellen Angaben finden Sie auf der Rückzahlungsseite der KfW.
Kann ich einen Kredit umschulden statt sonderzutilgen?
Ja. Bei einer Umschuldung lösen Sie den bisherigen Kredit mit einem neuen Darlehen ab. So können Sie einen Kredit vorzeitig ablösen und neu finanzieren. Das kann sich lohnen, wenn der neue Effektivzins niedriger ist und die Ersparnis sämtliche Kosten übersteigt. Für eine bloße Teilrückzahlung ist kein neuer Vertrag erforderlich.
Stand der Rechtsprüfung: 1. September 2026. Die konkrete rechtliche und wirtschaftliche Bewertung hängt vom jeweiligen Vertrag ab.
Redaktioneller Hinweis: Bei der Erstellung dieses Beitrags wurden unterstützend KI-gestützte Werkzeuge eingesetzt. Der veröffentlichte Inhalt wurde von der CHECK24-Redaktion fachlich geprüft, redaktionell bearbeitet und verantwortet. Stand: 02.08.2026. Gesetzliche Regelungen, Konditionen und Produktangaben können sich nach diesem Stand ändern.
Telefonische Beratung
Haben Sie Fragen oder benötigen Sie eine Beratung? Unsere Kundenberater helfen Ihnen gerne!
089 - 24 24 11 24 Mo. bis So. von 08 - 20 Uhr