Diese Cookies und andere Informationen sind für die Funktion unserer Services unbedingt erforderlich. Sie garantieren, dass unser Service sicher und so wie von Ihnen gewünscht funktioniert. Daher kann man sie nicht deaktivieren.
Zur Cookierichtlinie


Baufinanzierung für Selbstständige
Das Wichtigste zur Baufinanzierung für Selbstständige
- Für Selbstständige ist es schwieriger als für Angestellte, eine Baufinanzierung zu erhalten. Darüber hinaus gibt es weitere Unterschiede, was die Höhe der Zinssätze und die Unterlagen angeht.
- Unsere Tipps können Selbstständigen und Freiberuflern helfen, ihre Chance auf eine Immobilienfinanzierung zu erhöhen.
- Ob freiberuflich oder angestellt – am Anfang jeder Baufinanzierung steht immer eine gute Beratung. Die Expertise unseres Partners Interhyp hilft Ihnen beim Abschluss Ihrer Wunschfinanzierung.
Zuletzt überarbeitet von:
Anna N. Baumgart, Online-Redakteurin Finanzen
Erhalten Selbstständige eine Baufinanzierung?
Für Selbstständige gestaltet es sich zwar aufgrund der fehlenden Sicherheit eines regelmäßigen Einkommens schwieriger, eine Baufinanzierung zu bekommen, es ist aber durchaus möglich. Wichtig ist unter anderem die Vorbereitung, denn die Anforderungen sind höher als bei Angestellten: Sind die Einnahmen der letzten drei Jahre sorgfältig dokumentiert und liegen alle Unterlagen bei Antragstellung vollständig vor, erhöht das die Chance auf den Abschluss – vorausgesetzt, die Bonität des Antragstellers ist gut.
CHECK24 Wissen
Selbstständige in Deutschland
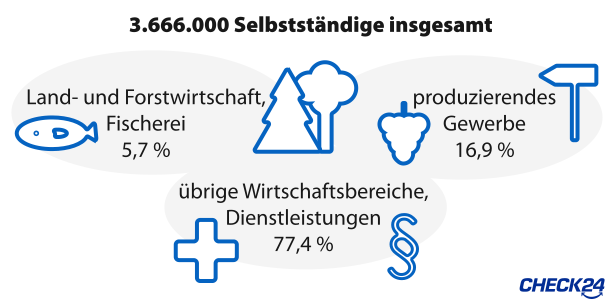
Laut Statistischem Bundesamt gab es 2025 mehr als dreieinhalb Millionen Selbstständige, inklusive mithelfender Familienangehöriger. Der größte Anteil davon ist im Dienstleistungssektor tätig. Dazu gehören zum Beispiel Berufe im Gesundheits- und Rechtswesen, aber auch im Bereich Tourismus, Gastronomie oder Unterhaltung.
Unterschiede zwischen Immobilienkredit für Selbstständige und Angestellte
Banken sind bei der Vergabe von Baufinanzierungen an Selbstständige im Vergleich zu Angestellten oder Beamten zurückhaltender, da ihnen der Vorteil eines festen Gehalts fehlt. Sie verlangen eine besonders ausführliche Dokumentation der Einnahmen und Ausgaben. Die Bonitätsunterlagen müssen in vielen Fällen von einem Steuerberater erstellt sein. Zudem sollte die Selbstständigkeit seit mindestens drei Jahren bestehen. Bei Bewilligung einer Baufinanzierung erhalten Selbstständige oft höhere Zinssätze als Angestellte. So versucht der Darlehensgeber das Risiko eines Zahlungsausfalls auszugleichen.
Mit diesen Unterschieden zu Angestellten müssen Selbstständige rechnen:
| Unterlagen | umfangreicher |
| Prüfungsprozess durch die Bank | komplizierter/länger |
| Zusagewahrscheinlichkeit | geringer |
| Zinssatz | höher |
Selbstständig ist nicht gleich selbstständig – das macht für Banken den Unterschied
Banken behandeln nicht alle Selbstständigen gleich. Entscheidend ist, ob Sie als Freiberufler oder als Gewerbetreibender eingestuft werden – denn davon hängen Zinssatz, Eigenkapitalanforderung und Zusagewahrscheinlichkeit ab.

Freiberufler
…wie Ärzte, Zahnärzte, Rechtsanwälte, Notare, Architekten, Steuerberater oder beratende Ingenieure gelten bei vielen Banken als planbar, da sie über ein verhältnismäßig regelmäßiges und hohes Einkommen verfügen. Sie werden häufig fast wie Angestellte bewertet und haben nicht nur gute Chancen auf eine Kreditzusage, sondern erhalten ihre Finanzierung zu ähnlichen Konditionen.

Gewerbetreibende
…wie Handwerker, Händler oder Gastronomen haben es schwerer, einen Immobilienkredit zu erhalten und müssen mit höheren Zinsen rechnen. Ihr Einkommen schwankt aus Sicht der Banken stärker. Besonders kritisch sehen Kreditinstitute Selbstständige aus dem Baugewerbe, da hier statistisch die meisten Insolvenzen auftreten.
Die geringsten Chancen auf eine Baufinanzierung haben Existenzgründer mit weniger als drei Jahren Selbstständigkeit. Hier hilft in der Regel nur ein zweiter Darlehensnehmer mit festem Einkommen und guter Bonität.
| Berufsgruppe/Branche | Beispiele | Einstufung durch Banken | Typische Konditionen |
|---|---|---|---|
| Freiberufler (akademisch) | Ärzte, Anwälte, Architekten, Steuerberater | günstig, oft wie Angestellte | nahe Standardzins |
| Sonstige Freiberufler | Berater, Journalisten, Künstler | mittel | leicht höhere Zinsen möglich |
| Gewerbetreibende | Handwerker, Händler, Gastronomen | erhöhtes Risiko | Zinsaufschlag |
| Baugewerbe | Bauhandwerk, Bauträger | kritisch | strenge Prüfung, höchste Aufschläge |
| Existenzgründer (< 3 Jahre) | alle Branchen | sehr kritisch | meist nur mit zweitem Darlehensnehmer |
CHECK24 Tipp
Chancen des Vergleichs nutzen
Unabhängig von Ihrer Berufsgruppe lohnt sich der Vergleich, denn die Risikobewertung fällt von Bank zu Bank unterschiedlich aus. In unserem Baufinanzierungsvergleich finden Sie Anbieter, die auch selbstständige Antragsteller aktiv finanzieren.
Baufinanzierung für Selbstständige bei unserem Partner Interhyp abschließen
-
Geben Sie alle Daten zu Ihrem Vorhaben, wie zum Beispiel die Darlehenssumme und Immobilienart, im Interhyp Baufinanzierungsvergleich an und holen Sie sich erste unverbindliche Angebote ein.
-
Lassen Sie sich kostenlos beraten. Gemeinsam mit Ihrem Baufinanzierungsexperten optimieren Sie Ihre Unterlagen und finden das beste Angebot.
-
Beantragen Sie Ihre Baufinanzierung. Ihr Berater prüft die Unterlagen und stellt sicher, dass Sie die Voraussetzungen erfüllen. Nach Bewilligung durch die Bank erhalten Sie Ihr Darlehen.
So steigen die Chancen auf eine Immobilienfinanzierung für Selbstständige
Halten Sie alle Unterlagen bereit
Um über Ihren Baufinanzierungsantrag entscheiden zu können, muss die Bank Ihre Unterlagen prüfen. Der Prozess verzögert sich oft oder scheitert ganz, weil nicht alle Dokumente vorliegen.
Selbstständige müssen immer damit rechnen, dass die eigene Haushaltsrechnung nicht ausreicht, sondern die Bank vom Steuerberater erstellte Bonitätsunterlagen fordert. Deshalb sollten Sie schon vor Antrag Ihren Steuerberater mit der Anfertigung entsprechender Nachweise beauftragen und ihm dazu alle benötigten Daten rechtzeitig zur Verfügung stellen.
Welche Unterlagen sind nötig?
Folgende Unterlagen sollten Sie zusätzlich zu den Objektunterlagen, einem gültigen Ausweisdokument und Kontoauszügen bereithalten:
- betriebswirtschaftliche Auswertung (BWA) für das laufende Jahr
- Jahresabschlüsse der vergangenen drei Jahre
- Einkommenssteuerbescheide und -erklärungen
- eventuell amtlicher chronologischer Handelsregisterabdruck, Kammeranmeldung oder -eintrag, Gesellschaftsvertrag und Steuernummer
- Gewinn- und Verlustrechnungen
Zudem sollten Sie Ihre Schufa auf Korrektheit überprüfen, da Banken immer eine Schufa-Auskunft einholen.
Eigenkapital einbringen
Kapital aus Geldanlagen, Lebensversicherungen oder anderen Ersparnissen können hierzu liquidiert und eingebracht werden. Besitzen Sie bereits eine schuldenfreie Immobilie, können Sie diese beleihen.
Selbstständige profitieren, wenn sie weitere Einkünfte vorweisen können, zum Beispiel aus Mieteinnahmen, da die Bank mit diesen regelmäßigen Zahlungen rechnen kann.
Eine Baufinanzierung ohne Eigenkapital ist für Sie als Selbstständiger oder Freiberufler zwar nicht ausgeschlossen, aber deutlich schwieriger als für Angestellte.
Wie viel Eigenkapital brauchen Selbstständige?
Es ist für Selbstständige besonders wichtig, Eigenkapital in die Baufinanzierung einzubringen, weil es das Ausfallrisiko für die Bank senkt und Ihnen bessere Zinsen verschafft.
Als Faustregel gilt für Selbstständige und Freiberufler:
- Mindestens 15 Prozent des Kaufpreises als Voraussetzung, besser 20 bis 30 Prozent oder mehr für bessere Konditionen.
- Zusätzlich sollten Sie die Kaufnebenkosten (Grunderwerbsteuer, Notar, Makler – insgesamt rund 10 bis 15 Prozent des Kaufpreises) ohne Fremdkapital bezahlen können.
CHECK24 Tipp
Rechtzeitig in die Planung für die Finanzierung gehen
Beauftragen Sie Ihren Steuerberater rechtzeitig mit aktueller BWA, Jahresabschlüssen und Einkommensteuerbescheiden. Je vollständiger und plausibler Ihre Zahlen vorliegen, desto besser kann die Bank Ihre Kreditwürdigkeit einschätzen – was sich positiv auf die Höhe der Zinsen auswirken kann.
Nutzen Sie Förderungen
Förderungen stehen sowohl Angestellten als auch Freiberuflern und Selbstständigen zur Verfügung. Die Kreditanstalt für Wiederaufbau, kurz KfW, vergibt zinsgünstige Kredite zum Kauf einer selbst genutzten Immobilie oder für den Bau eines Eigenheims. Die Kredite werden nicht direkt bei der KfW, sondern über die Bank beantragt, die die Baufinanzierung vergibt.
Ziehen Sie ein zweite Person hinzu
Eine Person mit einem regelmäßigen, hohen Gehalt und einer guten Bonität kann die Chancen auf einen Immobilienkredit deutlich erhöhen. Bei gemeinsamem Abschluss sind beide Vertragspartner für die Rückzahlung des Darlehens verantwortlich.
Sollte es während der Selbstständigkeit zu finanziellen Schwierigkeiten kommen, kann die zweite Person diese mit dem fixen Gehalt abfedern. Banken werten einen zweiten Darlehensnehmer als zusätzliche Sicherheit.
Bessere Konditionen durch Beratung
Bevor Sie einen Darlehensantrag bei einer Bank vorlegen und Gefahr laufen, abgelehnt zu werden, sollten Sie sich beraten lassen. Unsere Interhyp Baufinanzierungsexperten sagen Ihnen, welche Unterlagen Sie einreichen müssen, beziehen einen bestehenden Bausparvertrag wenn möglich ein, informieren Sie, welche Schritte als nächstes anstehen und wie Sie Ihre Chancen auf einen erfolgreichen Abschluss erhöhen. Die Beratung ist kostenlos und unverbindlich.
Steuerlich optimieren oder finanzierungsfähig bleiben?
Viele Selbstständige senken ihr zu versteuerndes Einkommen gezielt – durch Abschreibungen, Investitionen und Rückstellungen. Steuerlich ist das sinnvoll. Für eine Baufinanzierung kann es aber zum Nachteil werden: Die Bank bewertet Ihre Kreditwürdigkeit anhand des anrechenbaren Einkommens. Wer seinen Gewinn über Jahre niedrig hält, erscheint für die Bank weniger leistungsfähig.
Wenn Sie in den kommenden Jahren den Kauf einer Immobilie anstreben, lohnt sich frühzeitig – idealerweise zwei bis drei Jahre vorher – das Gespräch mit einem Steuerberater, um abzuwägen, ob sich eine weniger intensive Gewinnoptimierung lohnt.
Mehr Flexibilität – Diese Optionen gibt es
Genau wie bei Angestellten ist die Baufinanzierung für Selbstständige normalerweise ein Annuitätendarlehen. Das bedeutet, dass das Darlehen in monatlich gleichbleibenden Raten zu einem vorher festgelegten Zinssatz über die Laufzeit der Zinsbindung zurückgezahlt wird und gut planbar ist.
Da die Einnahmen bei Selbstständigen und Freiberuflern schwanken können, sollten sie trotzdem zusätzliche Optionen bedenken:
- Sondertilgungen: Wenn zwischendurch mehr Geld reinkommt, können Sie eine zusätzliche Zahlung leisten, um den Baukredit schneller zurückzuzahlen.
- Ratenpausen: Wenn der Kreditnehmer in Zahlungsschwierigkeiten gerät, kann er die Ratenzahlung aussetzen und begleicht lediglich die Zinskosten.
Beide Optionen müssen im Vorfeld mit der Bank vereinbart werden.
Häufige Fragen zur Baufinanzierung für Selbstständige
Gibt es Sondertilgungen für Selbstständige?
Sondertilgungen gibt es für Angestellte und Selbstständige gleichermaßen. Das Recht auf Sondertilgungen, sowie die Höhe und Häufigkeit müssen im Darlehensvertrag festgehalten sein. Wurden keine Details dazu vereinbart, muss das Kreditinstitut sie nicht zulassen.
Können Selbstständige ohne Eigenkapital eine Immobilienfinanzierung abschließen?
Eine Baufinanzierung ohne Eigenkapital vergeben Banken auch bei Angestellten nur an Personen mit besonders hohem Einkommen und guter Bonität. Da Selbstständige für Kreditinstitute sowieso schon zu einer finanziellen Risikogruppe gehören, ist in diesem Fall die Vergabe einer Baufinanzierung sehr unwahrscheinlich.
Welche Darlehensarten sind für Selbstständige geeignet?
Für einen Immobilienkauf kommt hauptsächlich ein Annuitätendarlehen infrage. Diese Darlehensart sorgt für eine besonders hohe Planbarkeit durch eine geregelte Monatsrate. Das Darlehen kann sowohl zur Finanzierung eines privat genutzten Objekts eingesetzt werden als auch zur beruflichen Nutzung.
Kann man als Selbstständiger ein Haus kaufen?
Ja, das ist mit ausreichendem Eigenkapital von im besten Fall mindestens 20 bis 30 Prozent des Kaufpreises zuzüglich Nebenkosten, einer nachweisbar stabilen Unternehmensführung und hoher Kreditwürdigkeit möglich.