Diese Cookies und andere Informationen sind für die Funktion unserer Services unbedingt erforderlich. Sie garantieren, dass unser Service sicher und so wie von Ihnen gewünscht funktioniert. Daher kann man sie nicht deaktivieren.
Zur Cookierichtlinie
Sparen Sie Zeit und übernehmen Sie Daten aus einem Vergleich oder Vertrag in Ihrem Kundenkonto.
anmeldenCHECK24 ist Testsieger
Previous
Next
CHECK24 Bewertungen
459.321 Bewertungen (gesamt)
Das Wichtigste in Kürze
- Eine Berufsunfähigkeitsversicherung (BU) zahlt eine vereinbarte monatliche Rente aus, falls Sie aus gesundheitlichen Gründen Ihren Beruf zu mindestens 50 Prozent nicht mehr ausüben können.
- Jeder vierte Erwerbstätige wird im Laufe seines Berufslebens mindestens einmal berufsunfähig. Daher ist eine BU für jeden sinnvoll, der von seinem Erwerbseinkommen abhängig ist.
- Die vereinbarte BU-Rente sollte hoch genug sein, um Ihre laufenden Kosten zu decken. Als Faustregel empfehlen wir rund 80 Prozent Ihres Netto-Einkommens.
- Nutzen Sie den CHECK24-Vergleich, um die für Sie individuell beste Berufsunfähigkeitsversicherung zu finden: Unsere erfahrenen Experten helfen Ihnen gerne dabei, den bestmöglichen Schutz für Ihre Arbeitskraft zu finden.
Welche Leistungen bietet eine Berufsunfähigkeitsversicherung?
Die wichtigste Leistung der Berufsunfähigkeitsversicherung ist die Zahlung einer monatlichen Rente, falls Sie Ihren aktuellen Beruf aus gesundheitlichen Gründen für mindestens sechs Monate und zu mindestens 50 Prozent nicht mehr ausüben können. Wie hoch die Berufsunfähigkeitsrente ausfällt und wie lange der BU-Schutz bestehen soll, legen Sie bei Vertragsabschluss selbst fest.
Monatliche BU-Rente
 Welche BU-Rente sollten Sie wählen?
Sie sollten eine monatliche BU-Rente vereinbaren, die hoch genug ist, um bei einer Berufsunfähigkeit Ihre laufenden Kosten zu decken.Als Richtwert sollten Sie 80 Prozent Ihres aktuellen Netto-Einkommens versichern – das empfiehlt auch die Verbraucherzentrale.
Verdienen Sie zum Beispiel 2.250 Euro netto, sollte die Monatsrente 1.800 Euro hoch sein.
Die genaue Höhe hängt jedoch von Ihren persönlichen Lebensumständen ab – die CHECK24-Berater helfen Ihnen gern, die passende Rentenhöhe zu ermitteln.
Länge der Vertragslaufzeit
Bis wann sollte die BU-Versicherung laufen?
Der BU-Schutz wird für eine bestimmte Zeitdauer abgeschlossen. Im Idealfall sollte Ihr Schutz bis zum Beginn Ihrer gesetzlichen Rente bestehen – also meist bis zum 67. Lebensjahr.Endet die Versicherung früher, müssten Sie bei einer Berufsunfähigkeit die Zeit bis zum Rentenbeginn mit privaten Ersparnissen überbrücken oder mit deutlichen Abschlägen eine Frührente beantragen.
Weshalb ist eine BU so sinnvoll?
Eine Berufsunfähigkeitsversicherung ist für jeden sinnvoll, der von seinem Erwerbseinkommen lebt. Denn die Versicherung schützt Ihr wichtigstes Kapital – Ihre Arbeitskraft. Ein Unfall, Allergien oder eine schwere Krankheit wie Krebs oder ein Bandscheibenvorfall können Sie aus Ihrem Job reißen, sodass Ihr Einkommen wegfällt.
Das passiert häufiger als viele denken. Laut Statistik wird jeder Vierte im Laufe seines Erwerbslebens mindestens einmal berufsunfähig. Auch ein Büro-Job schützt Sie nicht vor diesem Risiko – rund jeder dritte BU-Fall geht auf psychische Probleme wie Depressionen oder einen Burn-out zurück.
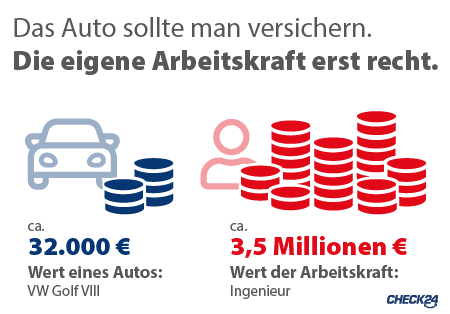
Sie benötigen daher eine BU, um sich finanziell abzusichern. Sie ist eine Vollkasko für Ihre Arbeitskraft. Anders als beim Schutz fürs Auto geht es dabei um noch viel größere Summen – je nach Beruf kommen während eines Erwerbslebens mehrere Millionen Euro an Gehalt zusammen.
Welche wichtigen Zusatzleistungen gibt es?
Sie können neben der BU-Rente fast immer auch Zusatzleistungen abschließen, die Teil eines Tarifs sind oder als Baustein beim Abschluss vereinbart werden können. Damit lässt sich etwa die versicherte Rente gegen die Inflation oder eine Leistung bei Arbeitsunfähigkeit absichern.
Diese Zusatzleistungen können Sie häufig bei einer BU abschließen:
Beitragsdynamik
 Wenn Sie eine Beitragsdynamik – oft auch einfach als Dynamik bezeichnet – vereinbaren, steigt der Beitrag regelmäßig um einen bestimmten Prozentsatz an – zum Beispiel um zwei oder drei Prozent pro Jahr. Damit erhöht sich auch die Rente, die Sie bei einer Berufsunfähigkeit erhalten würden.
Eine Beitragsdynamik ist sehr sinnvoll, weil die versicherte Rente damit während der gesamten Laufzeit ihre Kaufkraft beibehält. Ansonsten wäre eine Rente von 1.000 Euro bei einer jährlichen Inflation von zwei Prozent nach 20 Jahren nur noch 673 Euro wert.
Häufig lassen die Versicherer eine Beitragsdynamik nur bis zu einem Höchstalter zu – etwa bis zum 55. Geburtstag. Danach sind keine Erhöhungen mehr möglich. Eine Beitragsdynamik müssen Sie zudem nicht jedes Jahr annehmen, Sie können einer Erhöhung auch widersprechen. Dabei hängt es vom Tarif ab, ob Sie der Dynamik beliebig oft widersprechen können, ohne den Anspruch auf künftige Erhöhungen zu verlieren.
Beitragsdynamik lohnt sich besonders in jungen Jahren
Eine Beitragsdynamik rechnet sich besonders in den ersten Jahren nach Vertragsabschluss, wenn Sie noch jung sind. Denn der Versicherer kalkuliert jedes Jahr mit Ihrem aktuellen Alter, um wie viel Euro sich die versicherte Rente erhöht. Daher erhalten Sie zu Beginn für eine Beitragserhöhung ein recht hohes Rentenplus. Je älter Sie werden, desto geringer fallen die Rentensteigerungen jedoch aus.
Leistungsdynamik
Die zweite Variante einer Dynamik ist die Leistungsdynamik. Bei dieser steigt die monatliche Rente im Leistungsfall jährlich um einen bestimmten Prozentwert. Die Rente wird garantiert erhöht, solange die Berufsunfähigkeit fortbesteht – maximal bis zum Laufzeitende. Allerdings ist eine Leistungsdynamik recht teuer. Häufig ist es sinnvoller, stattdessen von Anfang an eine höhere Rente abzuschließen.
Rentensteigerung durch Überschüsse
Meist erhöht sich die Rente im Leistungsfall auch durch die Beteiligung an den jährlichen Überschüssen und Bewertungsreserven des Versicherers. Diese Steigerungen sind jedoch – anders als bei einer vereinbarten Leistungsdynamik – nicht garantiert und können je nach Gesellschaft ganz entfallen.
Leistung bei Arbeitsunfähigkeit
Sie können einen Tarif mit AU-Klausel abschließen. Die Versicherung leistet dann auch, sobald Sie arbeitsunfähig sind und in Ihrem Beruf vorübergehend nicht mehr arbeiten können. Sie erhalten damit schon Geld, während der Versicherer eventuell noch Ihren Leistungsantrag prüft. Meist müssen Sie sechs Monate lang krankgeschrieben sein, damit Sie die Leistung je nach Tarif für bis zu 36 Monate erhalten. Es reicht in der Regel, wenn der Arzt eine Arbeitsunfähigkeit von mindestens sechs Monaten prognostiziert – dann würden Sie das Geld bereits vor Ablauf des halben Jahres erhalten.
Nachversicherungsgarantie
Häufig können Sie die versicherte Rente bei bestimmten Anlässen ohne erneute Gesundheitsprüfung erhöhen – etwa bei Heirat, Geburt eines Kindes oder einer Beförderung. Bei guten Tarifen ist die Nachversicherung auch ohne einen konkreten Anlass möglich. Besonders Jüngere sollten auf gute Bedingungen für eine Nachversicherung achten, um ihren BU-Schutz nachträglich erhöhen zu können.
Schnelle Leistung bei schwerer Krankheit
Einige Tarife zahlen bei einer schweren Krankheit wie Krebs oder Schlaganfall eine Leistung nach einer vereinfachten Prüfung aus – häufig auch als Sofortleistung bezeichnet. Meist wird dann die versicherte BU-Rente für einen Zeitraum von einigen Monaten ausgezahlt.
Was kostet eine BU-Versicherung?
Wie viel eine Berufsunfähigkeitsversicherung kostet, hängt vor allem von der Höhe der gewünschten Rente und Ihrem Alter bei Vertragsabschluss ab.
Zudem hängen die Kosten von Ihren persönlichen Voraussetzungen ab – etwa von Ihrem Gesundheitszustand, Raucherstatus und Beruf. Grundsätzlich sind die Beiträge höher, wenn Sie im Job körperlich arbeiten – etwa als Handwerker oder Pfleger. Sie sind allerdings umso niedriger, je jünger Sie beim Abschluss der Versicherung sind.
Ein Beispiel: ein 30-jähriger Software-Entwickler erhält einen BU-Schutz von 2.000 Euro pro Monat bis zum 65. Lebensjahr ab 35 Euro monatlich.
Die wichtigsten Punkte, welche die Beitragshöhe beeinflussen:
- Höhe BU-Rente
- Laufzeit
- Alter bei Vertragsabschluss
- Beruf
- Gesundheitszustand
- Raucherstatus
- Riskante Hobbys
Beim Antrag nicht schummeln
Wenn Sie einen BU-Schutz beantragen, sollten Sie die Fragen im Antrag wahrheitsgemäß beantworten. Füllen Sie den Antrag sorgfältig aus und versuchen Sie nicht zu „schummeln“ – etwa bei den Fragen zu Vorerkrankungen oder gesundheitlichen Problemen. Das bringt Ihnen am Ende nichts: Bei falschen Angaben würde der Versicherer die Leistung nur kürzen oder im schlimmsten Fall ganz verweigern.
Welchen Beitrag Sie für den gewünschten Schutz zahlen müssen, können Sie schnell und bequem mit unserem Rechner für die BU-Versicherung ermitteln. Wer ein paar wichtige Dinge beachtet, kann bei der BU-Versicherung viel Geld sparen.
Die folgenden Spar-Tipps helfen Ihnen dabei, den monatlichen Beitrag möglichst gering zu halten – ohne Abstriche beim Versicherungsschutz machen zu müssen.
Wie bei der BU-Versicherung sparen?
- Möglichst früh abschließen
Schließen Sie eine Berufsunfähigkeitsversicherung möglichst früh ab. Je älter Sie beim Abschluss sind, desto höher fallen die Beiträge aus. Daher sparen Sie, wenn Sie sich den BU-Schutz bereits in jungen Jahren sichern. - Beitragsverrechnung vereinbaren
Sie können beim Abschluss wählen, wie Sie an den Überschüssen des Versicherers beteiligt werden. Sie sollten sich für eine Beitragsverrechnung (Sofortrabatt) entscheiden. Die Überschüsse werden dann direkt mit dem Bruttobeitrag verrechnet, sodass der monatliche Zahlbeitrag (Nettobeitrag) geringer ausfällt. - Kombivertrag meiden
Es gibt Kombiangebote, die den BU-Schutz mit einer Rentenversicherung kombinieren. Das ist jedoch in den wenigsten Fällen sinnvoll und meist unnötig teuer. Schließen Sie daher eine selbstständige BU-Versicherung ab. - Tarife vergleichen
Nutzen Sie den CHECK24-Vergleich für Berufsunfähigkeitsversicherungen, um die Angebote zahlreicher Versicherer zu vergleichen. Dadurch erhalten Sie den gleichen Versicherungsschutz oft deutlich günstiger. Je nach Tarif und gewünschtem Schutz können Sie so bis zu 80 Prozent sparen.
Berufsunfähigkeitsversicherungen bei CHECK24 vergleichen
Mit unserem Vergleich finden Sie schnell und einfach die passende Berufsunfähigkeitsversicherung aus insgesamt über 100 verschiedenen Tarifen von mehr als 30 Anbietern. Dazu zählen Angebote von renommierten Versicherungen wie Allianz, AXA, Continentale oder Swiss Life.

Welcher Tarif das beste Preis-Leistungs-Verhältnis für Sie bietet, hängt vor allem von Ihrem Alter, Beruf und der gewünschten Laufzeit sowie Rentenhöhe ab. Wir zeigen Ihnen daher für drei Musterfälle unsere BU-Testsieger an.
Die CHECK24 Testsieger der Berufsunfähigkeitsversicherung
| Tarifnote | Tarif | Leistungs-Details | Kosten |
|---|---|---|---|
Tarifnote 1,0 exzellent |  Helvetia BP AU NR |
| 47,17 € monatlich |
Tarifnote 1,0 exzellent |  BarmeniaGothaer BU26 Premium AU NR |
| 50,70 € monatlich |
Tarifnote 1,0 exzellent |  Hannoversche Premium Exklusiv NR |
| 80,34 € monatlich |
Tarifnote 1,1 sehr gut |  Nürnberger SBU3311DC Komfort AU NR |
| 47,18 € monatlich |
Tarifnote 1,1 sehr gut |  LV 1871 Golden BU AU NR |
| 54,58 € monatlich |
Stand: 01.09.2026
| Tarifnote | Tarif | Leistungs-Details | Kosten |
|---|---|---|---|
Tarifnote 1,0 exzellent | BarmeniaGothaer BU26 Premium AU NR |
| 52,50 € monatlich |
Tarifnote 1,0 exzellent | Hannoversche Premium Exklusiv NR |
| 58,57 € monatlich |
Tarifnote 1,0 exzellent | Helvetia BP AU NR |
| 65,53 € monatlich |
Tarifnote 1,1 sehr gut | Hannoversche Premium Plus NR |
| 51,46 € monatlich |
Tarifnote 1,1 sehr gut | Nürnberger SBU3311DC Komfort AU NR |
| 55,51 € monatlich |
Stand: 01.09.2026
| Tarifnote | Tarif | Leistungs-Details | Kosten |
|---|---|---|---|
Tarifnote 1,0 exzellent | Helvetia BP AU NR |
| 26,80 € monatlich |
Tarifnote 1,0 exzellent | BarmeniaGothaer BU26 Premium AU NR |
| 28,40 € monatlich |
Tarifnote 1,0 exzellent | Hannoversche Premium Exklusiv NR |
| 41,44 € monatlich |
Tarifnote 1,1 sehr gut | Nürnberger SBU3311DC Komfort AU NR |
| 26,42 € monatlich |
Tarifnote 1,1 sehr gut | LV 1871 Golden BU AU NR |
| 27,62 € monatlich |
Stand: 01.09.2026
Günstigste BU-Tarife im CHECK24-Vergleich
| Tarifnote | Tarif | Leistungs-Details | Kosten |
|---|---|---|---|
Tarifnote 2,1 gut |  AXA ALVSBV NR |
| 35,50 € monatlich |
Tarifnote 1,7 gut | AXA ALVSBV AU NR |
| 37,52 € monatlich |
Tarifnote 2,2 gut |  ERGO BU Best NR |
| 40,37 € monatlich |
Tarifnote 1,9 gut | ERGO BU Best Plus NR |
| 42,79 € monatlich |
Tarifnote 1,4 sehr gut | Nürnberger SBU3310DC Komfort NR |
| 43,80 € monatlich |
Stand: 01.09.2026
| Tarifnote | Tarif | Leistungs-Details | Kosten |
|---|---|---|---|
Tarifnote 1,9 gut |  Signal Iduna WorkLife EXKLUSIV-PLUS DU |
| 40,40 € monatlich |
Tarifnote 1,5 sehr gut | Signal Iduna WorkLife EXKLUSIV-PLUS DU AU |
| 43,23 € monatlich |
Tarifnote 1,4 sehr gut | Hannoversche Premium NR |
| 44,56 € monatlich |
Tarifnote 2,5 gut |  Bayerische BU PROTECT NR |
| 44,98 € monatlich |
Tarifnote 1,9 gut |  InterRisk XL |
| 46,90 € monatlich |
Stand: 01.09.2026
| Tarifnote | Tarif | Leistungs-Details | Kosten |
|---|---|---|---|
Tarifnote 2,2 gut |  DANV BU Best NR |
| 21,07 € monatlich |
Tarifnote 1,9 gut | DANV BU Best Plus NR |
| 22,33 € monatlich |
Tarifnote 1,9 gut | Signal Iduna WorkLife EXKLUSIV-PLUS DU |
| 22,35 € monatlich |
Tarifnote 2,6 befriedigend |  Stuttgarter PLUS 91 NR |
| 22,87 € monatlich |
Tarifnote 1,7 gut | DANV BU Best AU NR |
| 23,16 € monatlich |
Stand: 01.09.2026
Vergleichen Sie selbst und finden Sie den Tarif, der für Ihre persönliche Situation das beste Preis-Leistungs-Verhältnis bietet! Mit nur wenigen Angaben zu Ihrer Person, Ihrem Beruf und der gewünschten monatlichen Berufsunfähigkeitsrente zeigen wir Ihnen passende Tarife im Vergleich – kostenlos und unverbindlich!
Unsere BU-Experten helfen Ihnen persönlich, den richtigen Tarif zu finden, klären offene Fragen und unterstützen Sie während des gesamten Antragsprozesses.
Kostenloser Rechtsschutz bei CHECK24
Wenn Sie Ihre Berufsunfähigkeitsversicherung bei CHECK24 abschließen, erhalten Sie einen kostenlosen Rechtsschutz für den Fall, dass der Versicherer Ihren Leistungsantrag ablehnen sollte.
Häufige Fragen zur Berufsunfähigkeitsversicherung
Welche Ursachen führen zu einer Berufsunfähigkeit?
 Häufig sind es Nerven- und psychische Erkrankungen (39,3 %), die dazu führen, dass jemand seinen Beruf nicht mehr ausüben kann. Dazu zählen etwa Depressionen oder ein Burn-out. Zweithäufigste Ursache sind Erkrankungen des Skelett- und Bewegungsapparates (17,6 %), gefolgt von Krebserkrankungen (16,3 %).
Vergleichsweise selten löst hingegen ein Unfall eine Berufsunfähigkeit aus (6,9 %).
Was ist eine abstrakte Verweisung?
Enthält die Berufsunfähigkeitsversicherung eine Klausel zur abstrakten Verweisung, prüft der Versicherer, ob Sie noch in einem anderen vergleichbaren Beruf arbeiten könnten. Falls ja, würde die Versicherung keine Leistung auszahlen. Sämtliche Tarife im CHECK24-Vergleich verzichten auf eine abstrakte Verweisung.
Gibt es eine Wartezeit bei der BU?
In der Berufsunfähigkeitsversicherung gibt es grundsätzlich keine Wartezeit. Das heißt, ab dem Versicherungsbeginn ist man meist sofort gegen das Risiko einer Berufsunfähigkeit geschützt.
Es gibt nur wenige Tarife, die eine Wartezeit vorsehen.
Karenzzeit bei einer BU
Es gibt auch Tarife mit einer Karenzzeit. Wird eine solche Karenzzeit vereinbart, wird die Rente erst nach Ablauf eines bestimmten Zeitraums ausbezahlt – meist sechs bis 24 Monate nach Eintritt der Berufsunfähigkeit. Die Beiträge eines Tarifs mit Karenzzeit sind daher geringer.
Was ist der Prognosezeitraum?
Der Prognosezeitraum ist der Zeitraum, für den Sie Ihren Beruf voraussichtlich nicht mehr ausüben können. Erst wenn dieser Zeitraum eine bestimmte Dauer erreicht, zahlt die Versicherung die vereinbarte Rente aus. Alle Tarife im CHECK24-Vergleich haben einen verkürzten Prognosezeitraum von sechs Monaten. Früher musste man häufig noch für voraussichtlich drei Jahre berufsunfähig sein, bevor der Versicherer die Leistung ausgezahlt hat.
Gibt es eine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen?
Nein. Eine Berufsunfähigkeitsversicherung kann nur abgeschlossen werden, wenn vorab Ihr gesundheitlicher Zustand überprüft wird. Dazu müssen Sie einen Fragebogen mit Gesundheitsfragen beantworten. Meist fragen die Versicherer die Krankengeschichte der letzten drei bis zehn Jahre ab. Vorerkrankungen, die Sie im abgefragten Zeitraum hatten, müssen Sie hier angeben.
Die Versicherungsexperten von CHECK24 können jedoch mit hoher Wahrscheinlichkeit einen passenden Versicherungsschutz für Sie finden – sofern Sie nicht in einer laufenden Behandlung sind oder eine OP ansteht.
Was passiert, wenn mir im Ausland etwas zustößt?
Der Versicherungsschutz einer Berufsunfähigkeitsversicherung gilt weltweit. Das heißt, egal wo Ihnen etwas zustoßen sollte – ob beruflich oder privat im Inland oder Ausland – die BU-Police sichert Ihr Einkommen. So können Sie auch weiterhin Ihre Miete oder Ihr Darlehen bezahlen und den gewohnten Lebensstandard halten.
Gilt meine BU weiter, falls ich ins Ausland umziehe?
Da der Versicherungsschutz in der Regel weltweit gilt, besteht er auch weiter, falls Sie dauerhaft ins Ausland umziehen sollten. Es kann allerdings sein, dass der Versicherer bei einem Leistungsantrag verlangt, dass Sie für notwendige Untersuchungen nach Deutschland kommen müssen. Andere Anbieter akzeptieren auch Untersuchungen im Ausland. Die Ergebnisse und Atteste müssen dann jedoch ins Deutsche übersetzt werden. Was genau vorgeschrieben ist, können Sie in den Versicherungsbedingungen eines Tarifs nachlesen.
Gibt es eine staatliche Absicherung bei Berufsunfähigkeit?
Nein, eine staatliche Absicherung für den Fall einer Berufsunfähigkeit gibt es nicht mehr. Sie können lediglich eine Rente wegen Erwerbsminderung beantragen, falls Sie teilweise oder ganz erwerbsunfähig werden. Aber selbst eine solche Rente reicht in aller Regel nicht aus, um Ihren bisherigen Lebensstandard zu halten.
Kann ich die Beiträge zu einer BU-Versicherung von der Steuer absetzen?
Die Beiträge zu einer privaten Berufsunfähigkeitsversicherung können Sie meist nicht von der Steuer absetzen. Denn der Höchstbetrag für sonstige Vorsorgeaufwendungen ist in der Regel schon durch die Beiträge zur Kranken- und Pflegeversicherung ausgeschöpft.
Die Beiträge lassen sich ansonsten nur in Kombination mit einer Rürup-Rente oder betrieblichen Altersversorgung steuerlich geltend machen.
Warum sollte ich mich bei CHECK24 zur Berufsunfähigkeitsversicherung beraten lassen?
Besonders bei einer komplexen Versicherung wie der Berufsunfähigkeitsversicherung ist die hohe Qualität der persönlichen Beratung besonders wichtig.
Unsere Kundenberater sind spezialisierte BU-Experten: Sie sind Versicherungsexperten, die ausschließlich zur Berufsunfähigkeitsversicherung und Arbeitskraftabsicherung beraten. Dadurch profitieren Sie von fundiertem Fachwissen und der langjährigen Beratungserfahrung unseres Teams – auch bei komplexen Fragen zu Ihrem Beruf, Vorerkrankungen und Versicherungsbedingungen.
Unsere Berater sind darin geschult, die Gesundheitsfragen gemeinsam mit Ihnen sorgfältig und vollständig auszufüllen. Sie kennen die Annahmekriterien der Versicherer und können mithilfe digitaler, anonymer Vorabprüfungen einschätzen, ob und zu welchen Konditionen eine Absicherung möglich ist. Die endgültige Annahmeentscheidung trifft der Versicherer.
Unsere einheitlich sehr hohe Beratungsqualität gewährleisten wir durch regelmäßige Fachschulungen, Coaching und Qualitätssicherung. Bei besonderen Fragestellungen oder kniffligen Sonderfällen profitieren Sie von dem Fachwissen und der Praxiserfahrung unseres gesamten Teams sowie unseren direkten Ansprechpartnern bei den Versicherern.
Hilft mir CHECK24 auch im Ernstfall, wenn ich berufsunfähig werde oder es im Leistungsfall Schwierigkeiten gibt?
Ja, bei CHECK24 unterstützt Sie ein spezialisiertes Team, das sich ausschließlich um die Anliegen unserer Kunden im BU-Leistungsfall kümmert. Unsere Experten begleiten täglich Leistungsfälle und verfügen dadurch über umfangreiche praktische Erfahrung mit den Anforderungen und Abläufen verschiedener Versicherer.
Wir unterstützen Sie bereits bei der Beantragung Ihrer BU-Rente:
- Leistungsantrag ausfüllen: Wir helfen Ihnen, die Fragen des Versicherers zu verstehen und Ihre persönliche Situation nachvollziehbar darzustellen. Dazu gehört beispielsweise, wie Sie beschreiben, welche beruflichen Tätigkeiten Sie gesundheitlich nicht mehr oder nur eingeschränkt ausüben können.
- Unterlagen zusammenstellen: Wir klären mit Ihnen, welche Nachweise benötigt werden und welche Unterlagen Sie bei behandelnden Ärzten oder Ihrer Krankenkasse anfordern sollten.
- Bearbeitung begleiten: Wir stehen mit konkreten Ansprechpartnern bei den Versicherern im Austausch, verfolgen den Bearbeitungsstand und unterstützen Sie bei Rückfragen.
Unsere Praxiserfahrung fließt auch in die Gestaltung von Leistungsanträgen ein: Gemeinsam mit Versicherungsgesellschaften haben wir Antragsformulare entwickelt, die Kunden mehr Übersicht bieten und die Beantwortung der Fragen erleichtern.
Über den Leistungsanspruch entscheidet der Versicherer. Wir begleiten Sie auf dem Weg dorthin – damit Sie diesen Prozess nicht allein bewältigen müssen.
Ist die Beratung bei CHECK24 wirklich unabhängig, wenn CHECK24 eine Provision erhält?
Ja, die BU-Experten von CHECK24 beraten Sie unabhängig und helfen Ihnen den für Sie persönlich besten Tarif zu finden.
CHECK24 ist als Versicherungsmakler tätig und erhält ebenso wie andere Versicherungsmakler bei erfolgreicher Vermittlung eine Provision von den Versicherern. Die Provision ist im Versicherungsbeitrag enthalten, d.h. Sie zahlen nichts zusätzlich und unsere Beratung und unser Service sind für Sie kostenlos.
Unsere festangestellten Kundenberater haben keine Vorgaben, welche Versicherer oder Tarife sie empfehlen. Insbesondere hat die Auswahl von Versicherung und Tarif keinen Einfluss auf das Gehalt der Berater. Entscheidend für die persönliche Empfehlung sind Ihr Absicherungsbedarf und Ihre individuellen Voraussetzungen.
Durch unsere Größe und Spezialisierung auf die Berufsunfähigkeitsversicherung profitieren Sie außerdem von umfangreichen Services über die Beratung hinaus. Dazu gehören:
- der kostenlose, individuelle Tarifvergleich
- die CHECK24-Tarifnote, die anhand transparenter Kriterien unabhängig von Provisionszahlungen ermittelt wird und nicht käuflich ist
- die digitale, anonyme Risikovorprüfung
- ein spezialisiertes Team zur Unterstützung im Leistungsfall
- eine verlässliche Vertragsbetreuung mit qualifizierten Vertretungen
CHECK24-Ratgeber zur Berufsunfähigkeitsversicherung


Belohnen Sie sich mit exklusiven Vorteilen
Sofortiger Zugang zu unserem Smily-Treueprogramm und Punkte sammeln bei Ihrer Berufsunfähigkeitsversicherung.
Weiterführende Inhalte
- Berufsunfähigkeitsversicherung Rechner
- Berufsunfähigkeitsversicherung Kosten
- BU ohne Gesundheitsprüfung
- Berufsunfähigkeitsrente
Top Anbieter im Test
- Allianz BU Test & Erfahrungen
- Hannoversche BU Test & Erfahrungen
- Alte Leipziger BU Test & Erfahrungen
- ERGO BU Test & Erfahrungen
Weitere Produkte
CHECK24 – Deutschlands größtes Vergleichsportal
Transparent
Wir bieten Ihnen einen Überblick über Preise und Leistungen von tausenden Anbietern. Und das alles über eigene Vergleichsrechner.
Kostenlos
Für Kunden ist unser Service kostenlos. Wir finanzieren uns über Provisionen, die wir im Erfolgsfall von Anbietern erhalten.
Vertrauenswürdig
Bei uns können Kunden erst nach einem Abschluss eine Bewertung abgeben. Dadurch sehen Sie nur echte Kundenbewertungen.
Erfahren
Seit 1999 haben unsere Experten über 15 Millionen Kunden beim Vergleichen und Sparen geholfen.