Diese Cookies und andere Informationen sind für die Funktion unserer Services unbedingt erforderlich. Sie garantieren, dass unser Service sicher und so wie von Ihnen gewünscht funktioniert. Daher kann man sie nicht deaktivieren.
Zur Cookierichtlinie
99% zufriedene Kunden
23.8.2025
Prima Service, in allen mir...
22.8.2025
Kompetente Beratung und schnelle...
CHECK24 ist Testsieger
Previous
Next
Immobilienkauf sollte stets abgesichert werden
Der Kauf einer eigenen Immobilie ist fast immer eine der wichtigsten Lebensentscheidungen. Neben der Wahl für ein zukünftiges Zuhause müssen sich Neu-Eigentümer auch immer intensive Gedanken um die Finanzierung machen.
Meist gehen Immobilienkäufer langjährige finanzielle Verpflichtungen ein und nehmen für einen Hauskauf oder Hausbau einen hohen Immobilienkredit auf. Es ist daher wichtig, dass sich Käufer und Käuferinnen vor dem Abschluss einer Finanzierung Gedanken um die Zukunft und das Eintreten von ernsten Situationen machen.
Was passiert beispielsweise, wenn der Ernstfall eintritt und ein Partner verstirbt? Können dann immer noch die finanziellen Verpflichtungen für das Darlehen getragen werden? Kann die Familie weiterhin in der Immobilie wohnen bleiben oder muss sie aufgrund finanzieller Probleme vielleicht sogar das Eigenheim verkaufen?
Um finanzielle Sorgen zu vermeiden, sollten Käufer daher immer eine Immobilie und einen Immobilienkredit finanziell absichern. Eine Risikolebensversicherung ist hierbei die bestmögliche und kostengünstigste Lösung, um das eigene Zuhause und die Familie zu schützen.
Risikolebensversicherung – die beste Option zur Absicherung einer Immobilie
Eine Risikolebensversicherung zahlt im Todesfall eine vereinbarte Geldsumme aus. Wie hoch diese Summe ausfällt, wie viele Jahre der Schutz bestehen und wer das Geld als begünstigte Person erhalten soll, wird bei Vertragsabschluss festgelegt. Bei einer tödlichen Krankheit zahlen bestimmte Tarife die Versicherungssumme sogar noch zu Lebzeiten vollständig oder zumindest anteilig aus.
Durch eine Risikolebensversicherung werden Angehörige finanziell bestmöglich abgesichert. Sie lässt sich unabhängig von einem Kredit abschließen und Sie können daher ein Angebot wählen, das einen individuellen Schutz zu einem niedrigen Preis bietet.
Fallende Versicherungssumme zur günstigen Absicherung von Krediten
Bei einer Risikolebensversicherung kann man grundsätzlich zwischen einer
Variante mit fallender und konstanter Versicherungssumme
unterscheiden. Zur Absicherung von Immobilienkrediten, die
während der Laufzeit des Darlehens getilgt werden, ist eine Risikolebensversicherung mit
fallender Versicherungssumme besonders geeignet.
-
Risikolebensversicherung mit fallender Versicherungssumme
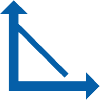 Bei einer Risikolebensversicherung mit
fallender Versicherungssumme sinkt der Betrag, der im
Todesfall ausbezahlt wird, über die Vertragslaufzeit. Diese Variante bietet
sich besonders
zur Absicherung einer Immobilienfinanzierung oder Baufinanzierung an, da ein
Kredit meist mit einer festgelegten Monatsrate getilgt wird und
der Restbetrag im Laufe der Zeit kontinuierlich sinkt. In der Regel zahlt man
bei dieser Variante geringere Beiträge als bei Versicherungen mit
konstanter Versicherungssumme. Bei fallenden Tarifen sollte die
Versicherungssumme mindestens der
Höhe des Kredits entsprechen und die Laufzeit der
Versicherung der
Kreditlaufzeit bis zur vollständigen Tilgung.
Fallende Tarife können zusätzlich in linear und annuitätisch fallende Tarife unterteilt werden. Bei linear fallenden Tarifen sinkt die Versicherungssumme jährlich um den gleichen Betrag, während sich der Verlauf der Versicherungssumme bei annuitätisch fallenden Tarifen so gestalten lässt, dass die Todesfallsumme ungefähr so schnell sinkt wie die ausstehende Restschuld.
-
Risikolebensversicherung mit konstanter Versicherungssumme
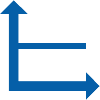 Bei einer Risikolebensversicherung mit
konstanter Versicherungssumme bleibt der Betrag, der im
Todesfall ausbezahlt wird, über die gesamte Vertragslaufzeit konstant.
Eine Risikolebensversicherung mit konstanter Summe ist vor allem für
die finanzielle Absicherung der Familie oder eines Lebenspartners besonders
geeignet. Die Versicherungssumme sollte dabei in der Regel
mindestens dem 3- bis 5-Fachen des Bruttojahresgehalts der
versicherten Person
entsprechen und so lange laufen, wie Angehörige auf finanzielle
Unterstützung angewiesen sind – bei Kindern meist bis zum
Abschluss ihrer Ausbildung.
Über 400 Tarife vergleichen - mit Nirgendwo-Günstiger-Garantie
Nutzen Sie den größten Risikoleben-Vergleich von CHECK24. Wir haben über 400 Tarife im Angebot – darunter zahlreiche Testsieger wie etwa die der Zeitschrift Stiftung Warentest Finanzen sowie Angebote der Marktführer. Hierzu zählen auch die Marktführer, etwa die Versicherer Allianz, CosmosDirekt, Hannoversche oder Europa. Ausgewählte Tarife bieten Ihnen zudem eine hohe Flexibilität durch ein tägliches Kündigungsrecht.
Sie erhalten garantiert dieselben Preise wie direkt beim Versicherer - und häufig weitere Rabatte oder Zusatzleistungen. Daher geben wir Ihnen die CHECK24 Nirgendwo-Günstiger-Garantie. Das heißt für Sie: Sollten Sie nach Abschluss einer Risikolebensversicherung über CHECK24 bei einem anderen Vermittler einen günstigeren Preis erhalten, erstatten wir Ihnen die Beitragsdifferenz des ersten Versicherungsjahres einfach zurück.*
*Unsere Garantiebedingungen: Das günstigere Angebot ist verbindlich und identisch mit Ihrem CHECK24 Vertrag. Es liegt nicht länger als 30 Tage nach Abschluss des CHECK24 Vertrags zurück. Ausgenommen sind Gruppenverträge und Sonderkonditionen.
Bis zu 78% sparen, ab 1,16 € pro Monat absichern
In unserem Vergleich können Sie bis zu 78% sparen. Eine Versicherungssumme von 50.000 Euro sichern Sie etwa für einen Monatsbeitrag von nur 1,16 € ab.
Beispiel 1
- Versicherungssumme: 300.000 € im Todesfall (fallende Versicherungssumme)
- Laufzeit: 15 Jahre
- Versicherte Person: Mann/Frau, 27 Jahre, Nichtraucher/-in (Berufsbeispiel: Bürokaufmann/-frau)
- Günstigster Anbieter: Cosmos CR-LF, 31,98 € jährlich
- Teuerster Anbieter: Delta Direkt RL3 Superior, 147,73 € jährlich
- Gesamtersparnis: 78% über die Vertragslaufzeit
Beispiel 2
- Versicherungssumme: 50.000 € (konstante Versicherungssumme)
- Laufzeit: 10 Jahre
- Versicherte Person: Mann/Frau, 24 Jahre, Lehrer/-in Gymnasium, Nichtraucher/-in
- Tarif: LV 1871 Kompakt Junge Leute
- Monatsbeitrag: 1,16 €
Berechnungsbeispiele von 08/2026
Das CHECK24 Kundenversprechen für die Risikolebensversicherung
- Bester Vergleich: Alle Top-Anbieter, die besten Tarife und höchste Transparenz!
- Exklusive Vorteile: Dasselbe Angebot wie beim Versicherer und exklusiv einiges dazu!
- Beste Beratung: Auf Risikolebensversicherung spezialisierte, persönliche Expertinnen und Experten – das ist einzigartig!
- Höchstmöglicher Komfort: Einfacher geht's nicht!
- Lebenslange Begleitung: Immer für Sie da, gerade auch im Leistungsfall!
Immobilie günstig absichern
- Risikolebensversicherung zur günstigen Absicherung Ihres Kredits
- Spezielle Tarife mit fallender Versicherungssumme vergleichen und sparen